




 0

La caída de los precios del porcino agrava la crisis de los productores alemanes
A principios de mes, el mercado de cerdos destinados a sacrificio ya estaba bien abastecido. Tras las temperaturas estivales, las ganancias medias diarias de peso volvieron a aumentar, lo que incrementó la oferta de cerdos listos para el sacrificio. Al mismo tiempo, la demanda de carne de cerdo seguía siendo decepcionantemente débil. Los mataderos podían cubrir sus necesidades sin dificultades y mostraban poco interés por adquirir volúmenes adicionales. En particular, el mercado de la carne destinada a transformación y los cortes con hueso carecía del dinamismo necesario.
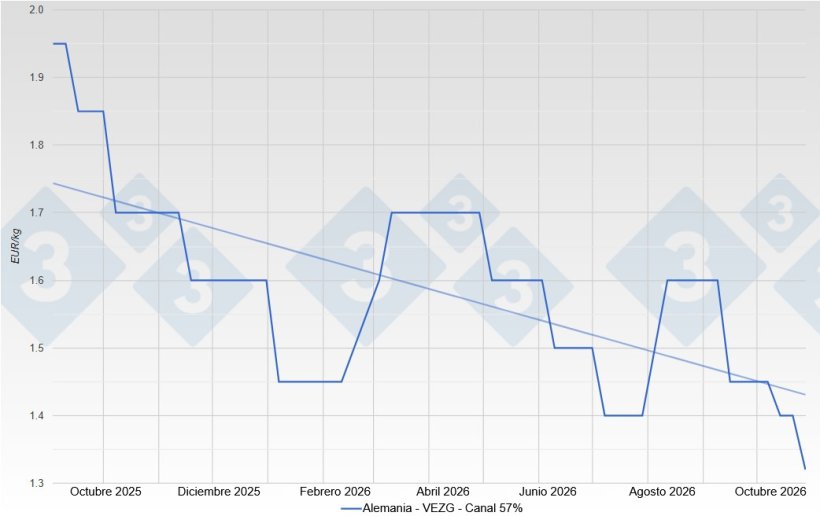
Tras mantenerse inicialmente estable en 1,45 €/kg canal, la cotización del cerdo sufrió su primer descenso a mediados de mes, hasta situarse en 1,40 €. Sin embargo, todavía no había tocado fondo. A finales de octubre, las principales empresas de sacrificio volvieron a aumentar la presión y exigieron nuevas bajadas de precios. Finalmente, la cotización cayó otros ocho céntimos, hasta situarse en tan solo 1,32 €/kg canal. En total, el precio del cerdo perdió 13 céntimos a lo largo del mes. Para muchas granjas, que ya llevaban meses acumulando pérdidas importantes, la situación económica empeoró drásticamente. Y ello a pesar de que el número de sacrificios disminuyó ligeramente hacia finales de mes y los pesos de las canales se mantuvieron estables. No obstante, la demanda era demasiado débil para aliviar la presión sobre el mercado.
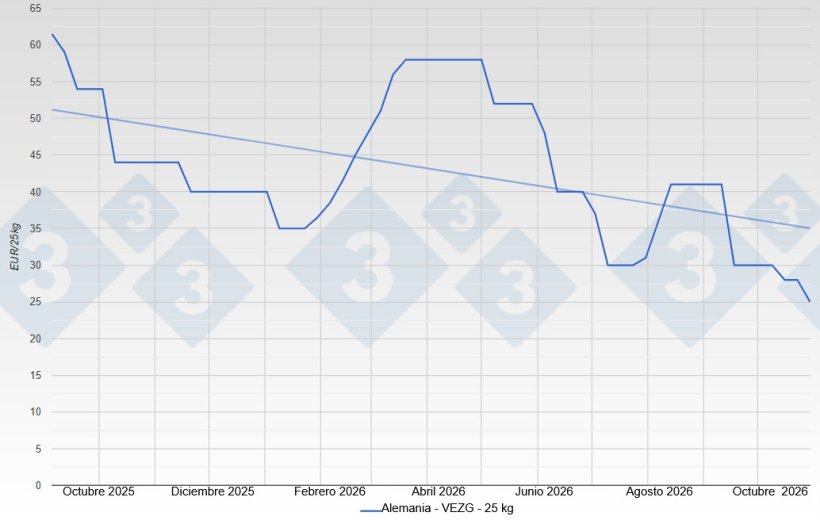
Los productores de lechones también sufrieron las consecuencias de esta difícil situación. La oferta de lechones fue suficiente durante todo el mes, mientras que los cebadores se mostraban reticentes a reponer animales en sus instalaciones debido a sus propias pérdidas económicas. La cotización del lechón de 25 kg descendió de 30,00 € a 25,00 € durante octubre. Los lechones comercializados fuera de los acuerdos de suministro establecidos encontraron cada vez más dificultades para su venta.
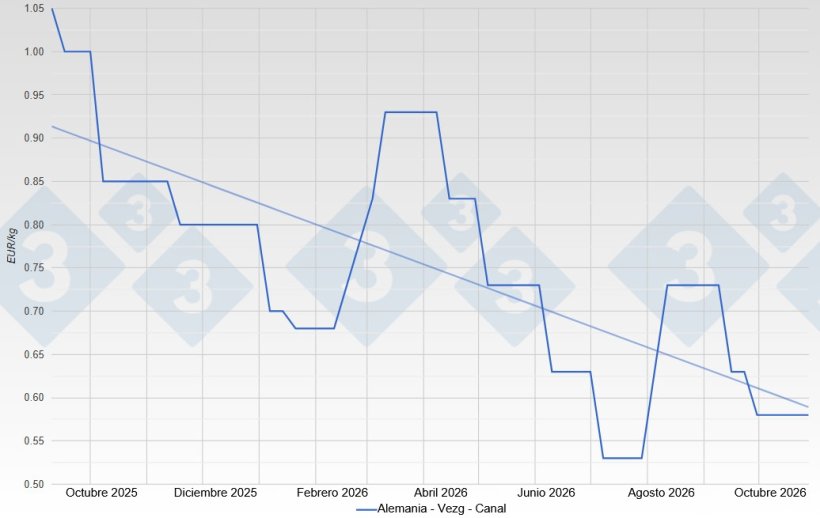
La situación de las cerdas de desvieje destinadas a sacrificio no fue mucho mejor. Aunque los animales ofertados se comercializaron generalmente sin grandes dificultades, la demanda de carne de cerda se mantuvo por debajo de las expectativas. La habitual recuperación estacional del otoño no llegó a producirse, mientras que la abundante oferta de carne barata destinada a transformación intensificó la competencia. Finalmente, la cotización de las cerdas se mantuvo en el bajo nivel de 0,58 €/kg canal.
Críticas a los mataderos y a la distribución por sus políticas de precios
La evolución de la industria cárnica alemana generó un malestar adicional. Tönnies y Westfleisch, en particular, recibieron críticas por exigir reiteradamente nuevas bajadas de precios y amenazar temporalmente con reducir los volúmenes de sacrificio. Mientras que los mataderos de tamaño medio se mostraron, en general, partidarios de mantener estables las cotizaciones hacia finales de mes, las empresas líderes del sector continuaron presionando a la baja. Para los productores que ya atravesaban graves dificultades económicas, esta postura resultaba difícil de comprender.
Al mismo tiempo, las nuevas campañas de descuentos en productos cárnicos y embutidos impulsadas por las cadenas de distribución alimentaria intensificaron el debate sobre el reparto del valor a lo largo de la cadena alimentaria. Aldi y Lidl volvieron a reducir los precios de venta al público de numerosos productos, mientras muchos productores porcinos luchaban por la viabilidad económica de sus granjas.
Sin embargo, también se produjeron algunos avances positivos en relación con los contratos de suministro. Tras intensas conversaciones con las organizaciones agrarias, Tönnies aceptó volver a establecer expresamente la cotización independiente de VEZG como referencia para fijar los precios en sus contratos de suministro. Esto supuso un paso importante hacia una mayor transparencia y seguridad en la planificación. También hubo avances en el conflicto entre EDEKA Nordbayern Sachsen Thüringen y los ganaderos participantes en el programa Bauernschätze. El conflicto se remonta a la primavera de 2026, cundo EDEKA acordó contratos de suministro a largo plazo con los productores, con un sistema de precios basado en los costes reales de producción. Confiando en estos acuerdos, algunos ganaderos habían realizado importantes inversiones en nuevas instalaciones adaptadas a mayores exigencias de bienestar animal. Sin embargo, entre marzo y abril, EDEKA rescindió los contratos existentes e intentó adelantar la transición hacia un nuevo modelo de precios basado en recargos. Algunos ganaderos, por su parte, querían mantener las condiciones pactadas originalmente. En septiembre, EDEKA comunicó la rescisión de los contratos con efecto inmediato, alegando que el modelo de precios original había dejado de ser económicamente viable. Tras las fuertes críticas recibidas y la amenaza de acciones legales por parte de la Asociación Alemana de Porcicultores, la cadena retiró las rescisiones inmediatas, aunque mantuvo las notificaciones de rescisión ordinaria.
El conflicto pone de manifiesto la importancia de contar con contratos de suministro estables y fiables en el sector ganadero, especialmente cuando los productores realizan inversiones importantes basándose en acuerdos a largo plazo.
El exceso de oferta en la Unión europea y los cambios estructurales aumentan la presión sobre el mercado
En el ámbito internacional, el mercado porcino también siguió sometido a una considerable presión. En Francia y España continuó la tendencia bajista de las cotizaciones del cerdo. En particular, las restricciones a la exportación derivadas de la peste porcina africana (PPA) en España afectaron considerablemente al mercado europeo de carne de cerdo. Los volúmenes de carne que ya no podían exportarse a terceros países por los canales habituales incrementaron la presión de la oferta dentro de Europa. Al mismo tiempo, la debilidad de la demanda china y la intensa competencia de los proveedores de Estados Unidos, Brasil y Rusia dificultaron cada vez más las exportaciones.
En los Países Bajos, en cambio, se observa una evolución diferente. El censo porcino y el número de sacrificios llevan varios años disminuyendo, lo que está provocando un creciente exceso de capacidad en la industria de sacrificio. Como consecuencia, Vion tiene previsto cesar la actividad de sacrificio de porcino en sus instalaciones de Apeldoorn antes de finales de año.
Dinamarca también podría afrontar cambios estructurales. El Gobierno danés ha establecido una moratoria sobre las autorizaciones para construir y ampliar instalaciones convencionales de alojamiento de cerdos. La organización agraria danesa está impugnando la decisión ante los tribunales y advierte de sus graves consecuencias para la inversión y el empleo. A largo plazo, estos cambios podrían influir en la oferta europea de porcino. Sin embargo, a corto plazo, el mercado continuó estando ampliamente abastecido.
Esperanzas de recuperación navideña en un contexto de incertidumbre
De cara a las próximas semanas, el ánimo del mercado sigue siendo pesimista. Las esperanzas se centran cada vez más en la proximidad de la campaña navideña, que normalmente trae consigo un aumento de la demanda de carne de cerdo y productos cárnicos elaborados. Sin embargo, a finales de octubre, el esperado repunte apenas se había materializado. Incluso los mataderos de tamaño medio dudan de que la última y significativa bajada de precios consiga estimular las ventas de carne de cerdo. La clave estará en si las cadenas de distribución y las industrias transformadoras aumentan de forma apreciable sus pedidos y si comienza a disminuir la presión derivada de la oferta adicional de carne en la Unión europea.
En las condiciones actuales, parece difícil que se produzca una recuperación rápida y sostenida. Tampoco es probable que el mercado de lechones cambie de tendencia hasta que los cebadores recuperen la confianza. A medio plazo, la reducción del censo porcino en varios países europeos podría contribuir a aliviar la situación. Hasta entonces, sin embargo, la carga económica que soportan muchas granjas alemanas seguirá siendo enorme.
Octubre ha demostrado claramente que la bajada de los precios del cerdo, por sí sola, no soluciona la debilidad del mercado de la carne de cerdo. Por el contrario, el prolongado periodo de pérdidas amenaza con acelerar aún más la reestructuración del sector. Para los ganaderos, la cuestión fundamental sigue siendo si la esperada recuperación de la demanda llegará a tiempo para, al menos, estabilizar los mercados. Después de un octubre tan difícil, incluso eso supondría un primer paso importante.


