




 0

Bereits zu Monatsbeginn war der Schlachtschweinemarkt reichlich versorgt. Nach den sommerlichen Temperaturen nahmen die Tageszunahmen in der Mast wieder zu, sodass mehr schlachtreife Tiere zur Verfügung standen. Gleichzeitig blieb die Nachfrage nach Schweinefleisch enttäuschend schwach. Die Schlachtunternehmen konnten ihren Bedarf problemlos decken und zeigten kaum Interesse an zusätzlichen Mengen. Besonders im Geschäft mit Verarbeitungsfleisch und knochenhaltigen Teilstücken fehlten die erhofften Impulse.
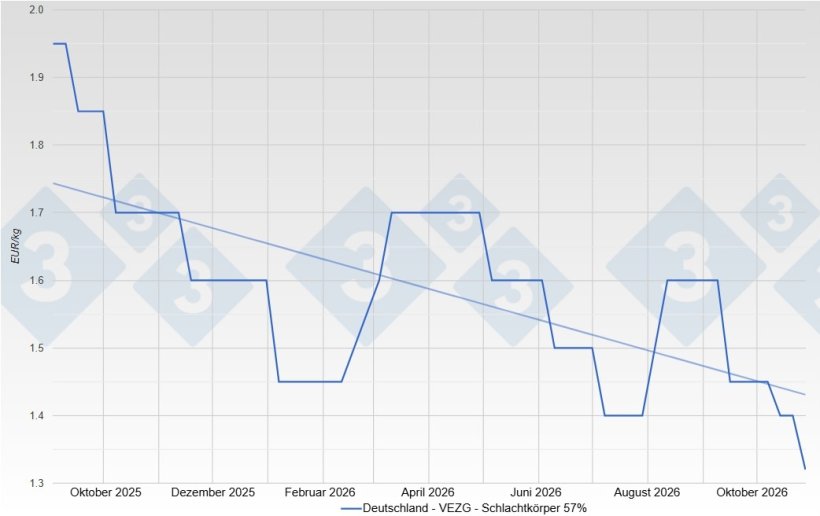
Nachdem sich der Schweinepreis zunächst noch bei 1,45 € je Kilogramm Schlachtgewicht behaupten konnte, folgte zur Monatsmitte der erste Rückschlag auf 1,40 €. Doch damit war die Talsohle noch nicht erreicht. Ende Oktober erhöhten die führenden Schlachtunternehmen erneut den Druck und forderten weitere Abschläge. Schließlich gab die Notierung um weitere acht Cent auf nur noch 1,32 € nach. Insgesamt verloren die Schweinepreise damit innerhalb eines Monats 13 Cent. Für viele Betriebe, die bereits seit Monaten erhebliche Verluste verkraften müssen, verschärfte sich die wirtschaftliche Situation dramatisch. Dabei waren die Schlachtzahlen zuletzt sogar etwas rückläufig und die Schlachtgewichte stabil. Dennoch fehlte die notwendige Nachfrage, um den Markt zu entlasten.
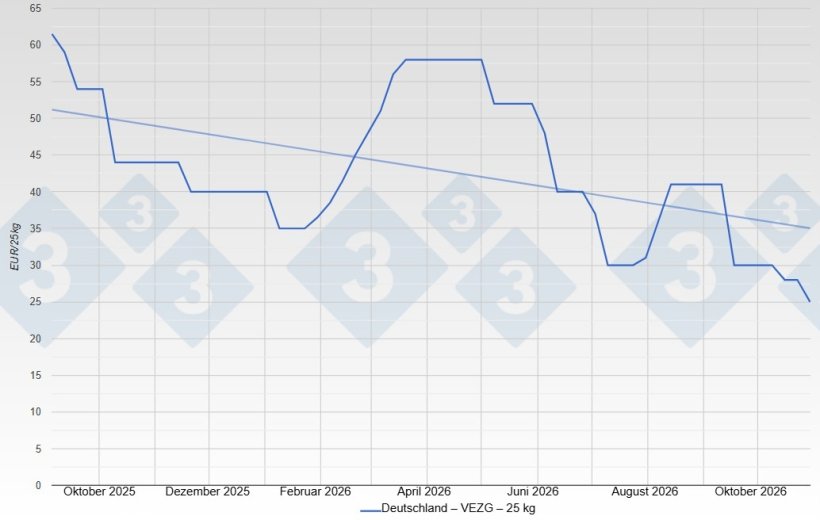
Auch die Ferkelerzeuger bekamen die schwierige Lage deutlich zu spüren. Das Angebot an Ferkeln reichte durchgehend aus, während sich die Mäster angesichts ihrer eigenen Verluste mit Neueinstallungen zurückhielten. Der Ferkelpreis sank im Monatsverlauf von 30,00 € auf 25,00 € für ein 25 Kilogramm schweres Ferkel. Besonders freie Partien ließen sich zunehmend schwerer vermarkten.
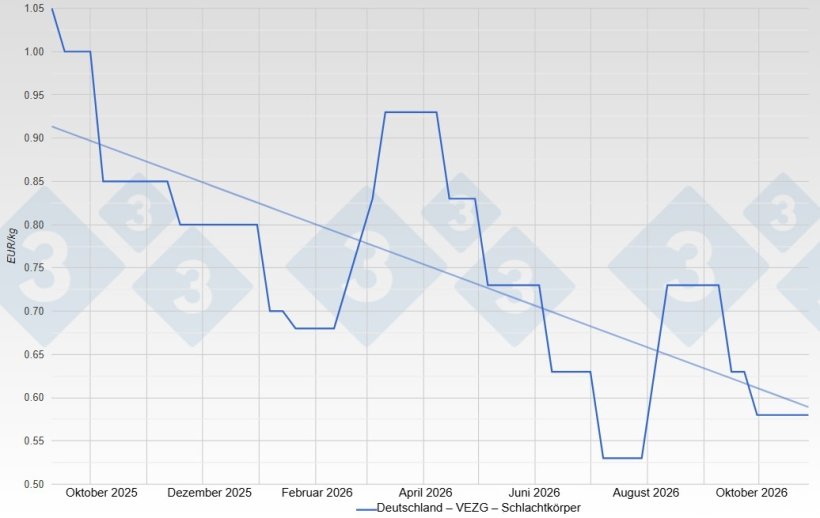
Am Schlachtsauenmarkt sah es kaum besser aus. Zwar konnten die angebotenen Tiere überwiegend abgesetzt werden, doch der Absatz von Sauenfleisch blieb hinter den Erwartungen zurück. Die sonst übliche herbstliche Nachfragebelebung blieb aus und das reichliche Angebot an günstiger Verarbeitungsware verschärfte den Wettbewerb. Der Sauenpreis verharrte schließlich auf dem niedrigen Niveau von 0,58 €.
Für zusätzlichen Ärger sorgten die Entwicklungen innerhalb der deutschen Fleischwirtschaft. Besonders Tönnies und Westfleisch gerieten in die Kritik, nachdem sie wiederholt weitere Preisabschläge forderten und zeitweise mit einer Reduzierung ihrer Schlachtmengen drohten. Während mittelständische Schlachtunternehmen zuletzt überwiegend für stabile Notierungen eintraten, hielten die Marktführer den Druck aufrecht. Für die Erzeuger war dies angesichts der ohnehin angespannten wirtschaftlichen Situation kaum nachvollziehbar.
Gleichzeitig verschärfte der Lebensmitteleinzelhandel mit weiteren Rabattaktionen bei Fleisch und Wurst die Diskussion über die Verteilung der Wertschöpfung. Aldi und Lidl senkten erneut die Verkaufspreise zahlreicher Produkte, während viele Schweinehalter um ihre wirtschaftliche Zukunft kämpfen.
Allerdings gab es bei den Vertragsbeziehungen auch positive Signale. Nach intensiven Gesprächen mit landwirtschaftlichen Verbänden erklärte sich Tönnies bereit, die unabhängige VEZG Notierung wieder ausdrücklich als Preisbasis in seine Lieferverträge aufzunehmen. Ein wichtiger Schritt für mehr Transparenz und Planungssicherheit. Auch im Streit zwischen EDEKA Nordbayern Sachsen Thüringen und Schweinehaltern des Programms Bauernschätze gab es Bewegung. Die Regionalgesellschaft nahm ihre fristlosen Vertragskündigungen nach erheblicher Kritik zurück, während die ordentlichen Kündigungen bestehen blieben. Beide Entwicklungen zeigen, wie sehr verlässliche Vereinbarungen und faire Marktbedingungen inzwischen über die Zukunft der Betriebe entscheiden.
Auch international blieb der Schweinemarkt von erheblichen Spannungen geprägt. In Frankreich und Spanien setzte sich der Abwärtstrend bei den Schweinepreisen fort. Besonders die Einschränkungen im Exportgeschäft infolge der Afrikanischen Schweinepest in Spanien belasteten den europäischen Fleischmarkt. Fleischmengen, die nicht wie gewohnt in Drittländer verkauft werden konnten, verstärkten den Angebotsdruck innerhalb Europas. Gleichzeitig erschwerten die schwache Nachfrage aus China und der intensive Wettbewerb mit Anbietern aus den USA, Brasilien und Russland das Exportgeschäft.
Eine andere Entwicklung zeichnete sich in den Niederlanden ab. Dort gehen die Schweinebestände und Schlachtzahlen seit Jahren zurück, wodurch die Schlachtindustrie zunehmend mit Überkapazitäten zu kämpfen hat. Vion plant deshalb, die Schweineschlachtung am Standort Apeldoorn zum Jahresende einzustellen. Auch in Dänemark zeichnet sich ein möglicher Strukturwandel ab. Dort hat die Regierung einen Genehmigungsstopp für den Neubau und die Erweiterung konventioneller Schweineställe verhängt. Der dänische Bauernverband wehrt sich gerichtlich gegen diese Entscheidung und befürchtet erhebliche Folgen für Investitionen und Arbeitsplätze. Langfristig könnten solche Veränderungen das europäische Schweineangebot beeinflussen. Kurzfristig blieb der Markt jedoch weiterhin reichlich versorgt.
Mit Blick auf die kommenden Wochen ist die Stimmung entsprechend gedrückt. Die Hoffnungen richten sich zunehmend auf das bevorstehende Weihnachtsgeschäft, das normalerweise für eine stärkere Nachfrage nach Schweinefleisch und Verarbeitungsprodukten sorgt. Bis Ende Oktober waren die erhofften Impulse allerdings weitgehend ausgeblieben. Ob die jüngste deutliche Preisabsenkung tatsächlich zu einer Belebung des Fleischabsatzes führen kann, wird selbst von mittelständischen Schlachtunternehmen bezweifelt. Entscheidend wird sein, ob der Lebensmitteleinzelhandel und die Verarbeitungsindustrie ihre Bestellungen spürbar ausweiten und gleichzeitig der Druck durch zusätzliche europäische Fleischmengen nachlässt.
Eine schnelle und nachhaltige Erholung erscheint unter diesen Bedingungen schwierig. Auch am Ferkelmarkt dürfte eine Trendwende erst möglich werden, wenn die Mäster wieder mehr Zuversicht gewinnen. Mittelfristig könnten rückläufige Schweinebestände in einigen europäischen Ländern für Entlastung sorgen. Doch bis dahin bleibt die wirtschaftliche Belastung vieler deutscher Betriebe enorm.
Der Oktober hat eindrucksvoll gezeigt, dass niedrigere Schweinepreise allein keine Lösung für einen schwachen Fleischmarkt sind. Vielmehr droht die anhaltende Verlustphase den Strukturwandel in der Schweinehaltung weiter zu beschleunigen. Für die Landwirte bleibt deshalb die entscheidende Frage, ob die erhoffte Nachfragebelebung rechtzeitig kommt, um wenigstens eine Stabilisierung auf den Märkten zu ermöglichen. Nach einem derart schwierigen Oktober wäre bereits das ein wichtiger erster Schritt.


