




 0

Cada vez se complica más el dejar plasmada una idea o una opinión. La velocidad de los acontecimientos deja cualquier intento de aventurar el futuro en papel mojado.
A nivel mundial, el ambiente se ha caldeado este verano. No solo por las altísimas temperaturas que hemos padecido en Europa y otras partes del mundo -preludio del super Niño de gran intensidad, cada vez con más papeletas de dejar huella en las próximas cosechas-, sino porque también se ha ido añadiendo leña a los diferentes focos en guerra a lo largo del globo.
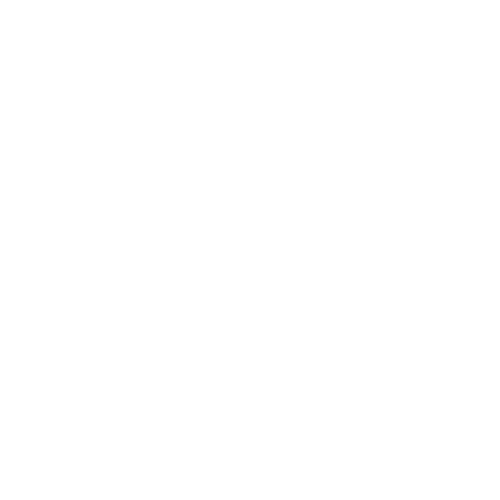
Este mismo fin de semana, sin ir más lejos, los hutíes han ido avanzando posiciones en la costa de Bab al-Mandeb para intentar controlar el flujo marítimo del estrecho (como nota, Bab al-Mandeb significa la puerta de las lamentaciones o la puerta de las lágrimas). A la vez, otro grupo aún sin verificar ha bombardeado desde posiciones en Irak el oleoducto por el que Arabia Saudí transporta nada menos que el 5% del petróleo a nivel mundial.
En definitiva: dos de los estrechos más importantes del mundo para el comercio mundial -y para el petróleo, gas y derivados- bloqueados y, en el caso de Ormuz, funcionando desde hace meses a medio gas.
Los efectos no se han hecho esperar. Las bolsas bajando, el brent a 107, el fantasma de la inflación persistente acechando de nuevo, los bancos subiendo tipos y dando señales de que va a continuar subiendo este fin de 2026. La piedra angular de la economía mundial, la rentabilidad del bono de Estados Unidos a 10 años, hoy mismo rozando el 5%. Las guerras son inflacionarias y, cuando estallan en zonas estratégicas para el petróleo, el impacto se traslada a los precios a gran velocidad.
Los cereales, por otro lado, han tenido un agosto al alza. Las mermas de la cosecha de maíz en Europa han sido importantes debido al calor. En Estados Unidos han rebajado los rendimientos del maíz respecto a las primeras previsiones: el WASDE del pasado viernes publicaba rendimiento para el maíz de 178,5, por debajo de los 180 publicados el mes anterior, aunque más optimista que el que anticipaba el Pro Farmer Crop Tour el pasado agosto, situado en los 173. En lo que al grano respecta, podemos decir que el mercado ya ha descontado los malos rendimientos con la subida de los precios del último mes. Por otro lado, este verano el pacto entre Ucrania y Rusia para gestionar un corredor de cereales ha volado por los aires, literalmente, ya que se han sucedido los ataques a buques graneleros e instalaciones portuarias en ambos lados del conflicto. En definitiva, el origen Mar Negro se ha complicado notándose también en el aumento de los precios.
Conviene parar aquí y poner el foco en la idea: ahora mismo no tenemos un problema de oferta a nivel mundial, la oferta, aún viéndose mermada en Europa por el calor, sigue siendo suficiente. La importancia, en este caso, es dónde se encuentra esta oferta y si es factible canalizarla hacia los puertos donde se encuentra el consumo. Ahí es donde la geopolítica y los fletes entran de lleno en la ecuación.
A nivel local, mientras tanto, hemos visto una caída importante de la demanda en España, sobre todo en el hinterland del puerto de Tarragona (zona de influencia principal). Y también es cierto que es la primera vez en bastantes campañas, que las compras a partir del mes de enero por parte del consumo son escasas. Con el mercado al alza y con tanta incertidumbre, cubrir esas posiciones se va a complicar. No hemos tenido muchas oportunidades de comprar maíz o trigo para posiciones de enero en adelante, a precios que parecieran atractivos al consumo, y por eso ahora, con la subida de precios, va a ser complejo poder cubrir esas posiciones.
Un año más, como no, tenemos otro elefante en la habitación: la EUDR. Van tres ya. Un año más, los consumidores no pueden comprar soja para posiciones a partir de Enero/27 debido a la aplicación por parte de la Unión Europea de la normativa de no desforestación. Los dos últimos años, en tiempo de descuento, se ha dado un año mas para la aplicación de la norma (el año pasado fue en el mes de diciembre que Bruselas decidió alargar un año más su aplicación). Una incertidumbre totalmente gratuita para los compradores en un entorno que ya de por si no regala ninguna certeza.
Así que tocará ponerse el casco y las pinturas de guerra, como en el chiste de Gila “¿Está el enemigo? ¡Que se ponga!”. Para intentar mojarnos un poco, es cierto que los cereales ya han descontado en precio los recortes en el maíz o el aumento de tensiones en el Mar Negro pero, si el petróleo sigue subiendo y las hostilidades continúan creciendo en el Mar Negro, los fletes a su vez subirán también, trasladando esta subida al precio del cereal en destino. La escasez de compras por parte del consumo a partir de enero también actuará como sostén para los precios. En el otro lado de la balanza, el consumo; el límite a cualquier subida de precios es la destrucción de la demanda, si continúan los precios del cerdo bajos y no cubriendo costes, la demanda para el año que viene será menor.


