




 0

É cada vez mais difícil expressar uma ideia ou opinião. A velocidade dos acontecimentos torna qualquer tentativa de prever o futuro sem sentido.
Globalmente, as tensões aumentaram drasticamente este verão. Isto deve-se não só às temperaturas extremamente elevadas que temos vindo a sentir na Europa e noutras partes do mundo — um prelúdio para um poderoso evento Super El Niño, com grande probabilidade de impactar as próximas colheitas — mas também à intensificação dos conflitos em todo o mundo.
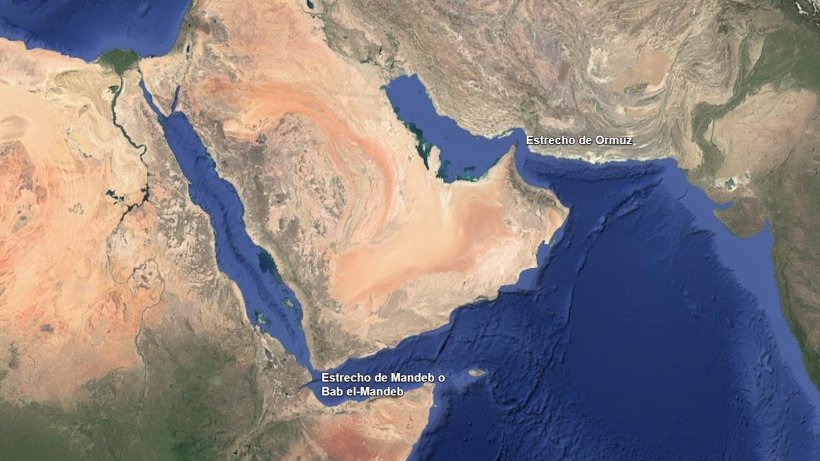
No passado fim de semana, os houthis avançaram na costa do estreito de Bab al-Mandeb, numa tentativa de controlar o tráfego marítimo através do estreito (Bab al-Mandeb significa "Porta das Lamentações" ou "Porta das Lágrimas"). Simultaneamente, um outro grupo, ainda não confirmado, bombardeou o oleoduto utilizado pela Arábia Saudita para transportar nada menos de 5% do petróleo mundial a partir de posições no Iraque.
Em síntese: dois dos estreitos mais importantes do mundo para o comércio global — e para o petróleo, gás e produtos relacionados — estão bloqueados e, no caso do Estreito de Ormuz, operam com metade da capacidade há meses.
Os efeitos foram imediatos. As bolsas de valores estão em queda, o petróleo Brent está cotado a 107 dólares, o fantasma da inflação persistente volta a pairar, os bancos estão a aumentar as taxas de juro e a sinalizar que estas continuarão a subir até ao final de 2026. A pedra angular da economia global, a yield do título do Tesouro norte-americano a 10 anos, está atualmente perto dos 5%. As guerras são inflacionistas e, quando eclodem em regiões estratégicas produtoras de petróleo, o impacto transmite-se aos preços com grande rapidez.
Por outro lado, os cereais apresentaram uma tendência de subida em agosto. Perdas significativas na colheita de milho na Europa foram atribuídas ao calor. Nos Estados Unidos, a produtividade do milho foi reduzida em comparação com as previsões iniciais: na passada sexta-feira, o WASDE publicou uma estimativa de produtividade de 178,5, abaixo dos 180 registados no mês anterior, embora mais otimista do que os 173 previstos pelo Pro Farmer Crop Tour em agosto último. Em relação aos grãos em si, podemos dizer que o mercado já precificou as baixas produtividades, como evidenciado pelos aumentos de preços do último mês. Entretanto, este verão, o acordo entre a Ucrânia e a Rússia para gerir um corredor de cereais entrou em colapso, com ataques a navios graneleiros e instalações portuárias de ambos os lados do conflito. Em síntese, a rota do Mar Negro tornou-se mais complicada, o que também se reflete no aumento dos preços.
Vale a pena parar aqui para refletir sobre a seguinte ideia: neste momento, não temos um problema global de abastecimento. A oferta, embora esteja a ser reduzida na Europa devido ao calor, ainda é suficiente. A questão principal é onde se localiza essa oferta e se pode ser canalizada para os portos onde ocorre o consumo. É aí que a geopolítica e os custos de frete entram em jogo.
Localmente, entretanto, observamos uma queda significativa da procura em Espanha, especialmente no interior do porto de Tarragona (a sua principal área de influência). Também é verdade que esta é a primeira vez em várias temporadas que as compras dos consumidores a partir de janeiro são escassas. Com o mercado em alta e tanta incerteza, suprir estas exigências será difícil. Não tivemos muitas oportunidades de comprar milho ou trigo para janeiro e meses seguintes a preços que parecessem atrativos para os consumidores, e é por isso que agora, com o aumento dos preços, será um desafio satisfazer estas exigências.
Mais uma vez, temos um elefante na sala: o EUDR. Esta é a terceira vez. Mais uma vez, os consumidores não podem comprar soja para armazenamento a partir de 27 de janeiro devido à implementação, pela União Europeia, das regulamentações de não desflorestação. Nos últimos dois anos, nos últimos minutos, foi concedido um ano extra para a implementação do regulamento (no ano passado, Bruxelas decidiu prolongá-lo por mais um ano em dezembro). Isto cria uma incerteza totalmente desnecessária para os compradores num ambiente já precário.
Assim, é tempo de colocarmos os capacetes e as pinturas de guerra, como na piada da Gila: "O inimigo está aí? Que apareça!". Tentando ter uma visão mais informada, é verdade que os preços dos cereais já refletiram os cortes nos preços do milho e o aumento das tensões no Mar Negro. No entanto, se os preços do petróleo continuarem a subir e as hostilidades se intensificarem no Mar Negro, os custos de frete também aumentarão, repercutindo este aumento no preço dos cereais no seu destino. A queda esperada nas compras dos consumidores a partir de janeiro também servirá de suporte para os preços. Por outro lado, em relação ao consumo, o limite para qualquer aumento de preço é a destruição da procura. Se os preços da carne de porco se mantiverem baixos e não cobrirem os custos, a procura para o próximo ano será menor.