



 0

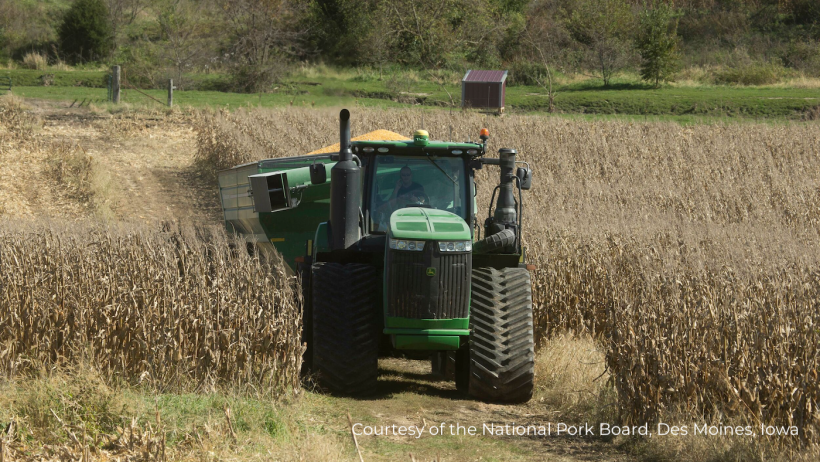
Los mercados agrícolas de la UE están condicionados por una combinación de fenómenos meteorológicos extremos, elevados costes de los insumos, perturbaciones comerciales y volatilidad macroeconómica. Las altas temperaturas y la intensa sequía del verano provocaron una importante revisión a la baja de los rendimientos de los cultivos de verano y redujeron la biomasa de los pastos, limitando la disponibilidad de alimentos para el ganado. A pesar de ello, las lluvias de finales de agosto favorecieron la siembra de cereales de invierno. Al mismo tiempo, la persistente inestabilidad geopolítica en Oriente Medio y Ucrania ha incrementado los costes energéticos y de transporte, mientras que las interrupciones en las principales rutas marítimas han aumentado la incertidumbre en el comercio y la logística. El elevado precio del gas y las limitaciones de suministro siguen dificultando el acceso de los agricultores europeos a fertilizantes a precios asequibles. En términos más generales, el lento crecimiento económico, la persistencia de la inflación y las fluctuaciones de los tipos de cambio plantean dificultades para la competitividad de la UE. Pese a estas presiones, el sector de las oleaginosas está mostrando una notable capacidad de resistencia.
Cereales
La producción de cereales de la UE en la campaña 2026/27 se estima en 262 millones de toneladas, un 9,6 % menos que en la campaña anterior y un 4,7 % por debajo de la media de los últimos cinco años. Esta fuerte reducción se debe a las olas de calor extremas y a la intensa sequía registradas en las principales regiones productoras de cereales. El maíz es el cultivo más afectado, con una producción prevista de 48,5 millones de toneladas, un 20 % inferior a la media quinquenal. Los cultivos de invierno se vieron menos afectados. Se espera que la producción de trigo blando se sitúe en 124,2 millones de toneladas, menos de un 2 % por debajo de la media de los últimos cinco años, mientras que la de cebada destaca con un volumen un 5 % superior a dicha media, gracias a una cosecha récord en Rumanía. Debido a la menor disponibilidad interna, se prevé que las importaciones de maíz en 2026/27 aumenten hasta los 25 millones de toneladas, 5,7 millones más que en la campaña 2025/26. Las exportaciones de trigo blando se mantendrían estables en 29 millones de toneladas, gracias a las abundantes existencias iniciales. En conjunto, se estima que las exportaciones netas de cereales en 2026/27 se situarán en 10,2 millones de toneladas, frente a los 18,1 millones de la campaña 2025/26.
Oleaginosas
La producción de oleaginosas de la UE en 2026/27 se estima en 31,3 millones de toneladas, un 0,3 % menos que en 2025/26, aunque un 1,8 % por encima de la media de los últimos cinco años. La soja fue el cultivo más afectado por la sequía, con una producción estimada de 2,2 millones de toneladas, un 19 % inferior a la media quinquenal. Se prevé que la producción de colza supere en un 3,2 % la media de los últimos cinco años gracias al aumento de la superficie cultivada, aunque se situaría un 3,8 % por debajo de la campaña 2025/26. Por su parte, la producción de girasol aumentaría un 5,3 %, tanto por la ampliación de la superficie cultivada como por los rendimientos superiores a la media registrados en Rumanía y Bulgaria. También se prevé que la producción de aceites vegetales aumente hasta los 16,8 millones de toneladas, un 1,7 % por encima de la media quinquenal, mientras que las importaciones de harina de soja alcanzarían los 20,5 millones de toneladas, un 17 % más que la media de los últimos cinco años, para compensar la menor producción interna y el aumento de la demanda de alimentación animal.
Octubre de 2026, Comisión Europea / Unión Europea.
https://agriculture.ec.europa.eu