




 0

Cereales
La guerra entre Rusia y Ucrania ha vuelto a intensificarse, con ataques ucranianos contra buques vinculados a Rusia y nuevos bombardeos rusos sobre los puertos y las infraestructuras de exportación de Ucrania. Aunque las ventas rusas de trigo al exterior no se han detenido, las restricciones a la navegación y el aumento del riesgo en el Mar Negro están elevando los costes de transporte, seguros y operativa portuaria. Ucrania, por su parte, está perdiendo capacidad de carga marítima y se ve obligada a desviar más cereal hacia los puertos del Danubio y las rutas terrestres. Esta situación mantiene una prima de riesgo en el trigo pero, por ahora, no ha provocado una interrupción de la oferta suficiente para sostener una tendencia alcista. Así, Matif y Chicago reaccionaron puntualmente al alza tras los ataques, pero cerraron julio a la baja por la toma de beneficios de los fondos y la fortaleza del euro. Ayer, sin embargo, el trigo volvió a repuntar ante los nuevos bloqueos en el Mar Negro y la compra de trigo por parte de Argelia.
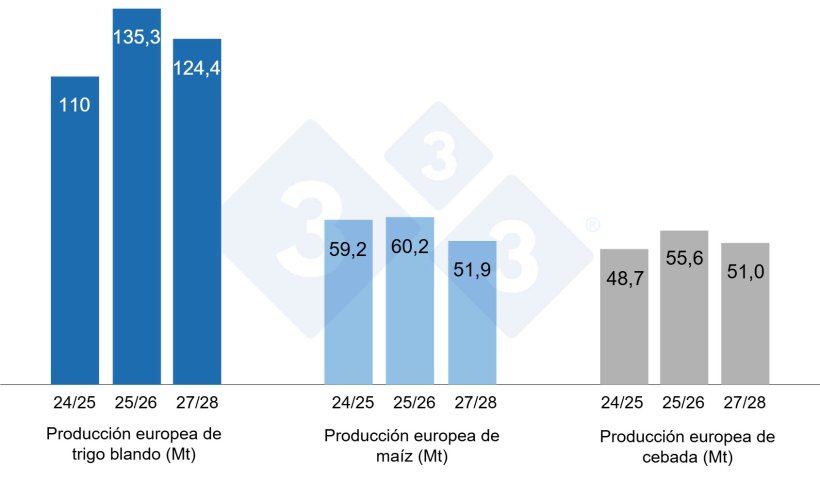
Las sucesivas olas de calor y la escasez de lluvias están afectando tanto a las cosechas europeas como al transporte de mercancías. Las altas temperaturas han acelerado la recolección del trigo en Europa occidental, pero los rendimientos están siendo decepcionantes, lo que ha llevado a la Comisión Europea a recortar la producción de trigo blando de la UE-27 hasta 124,4 Mt, cerca de 11 Mt menos que el año pasado, con descensos destacados en Alemania, Francia, España y Lituania. También se están reduciendo las previsiones de maíz y girasol, especialmente en Francia y Hungría, mientras aumenta la preocupación por la falta de precipitaciones en Ucrania. Al mismo tiempo, el bajo caudal del Rin y el Danubio obliga a las barcazas a navegar con cargas menores, lo que encarece los fletes y provoca retrasos y desvíos hacia el tren y el camión. La combinación de menores cosechas y mayores costes logísticos puede reducir la disponibilidad de cereal en determinadas zonas y aumentar la volatilidad de los precios agrícolas en la UE.
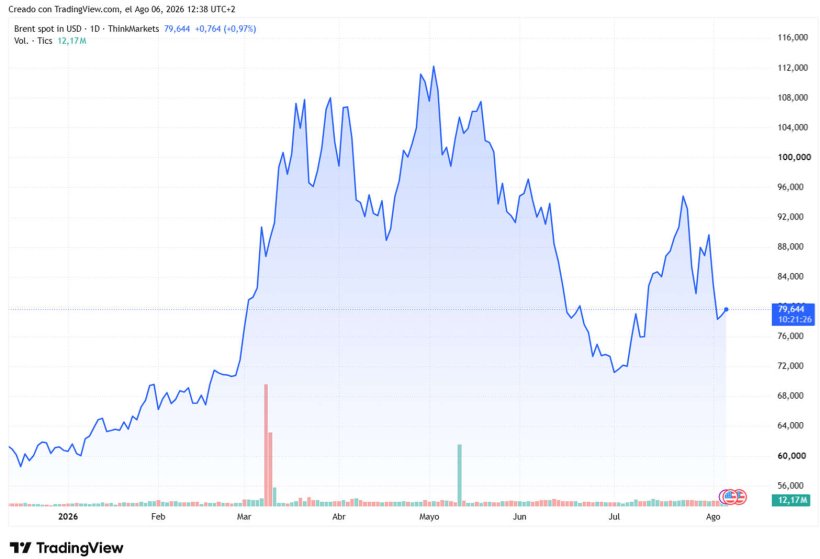
El Brent comenzó la semana en 88,36 USD/barril, pero actualmente cotiza en torno a los 79 USD/barril, tras perder buena parte de la prima de riesgo acumulada. La volatilidad estuvo marcada por la reanudación de los enfrentamientos entre EEUU e Irán y las amenazas iraníes sobre el Estrecho de Ormuz, por donde circula cerca del 20% del petróleo mundial. La falta de avances diplomáticos entre Washington y Teherán mantuvo inicialmente la tensión en el mercado. A ello se sumaron las amenazas de las milicias hutíes en Bab el-Mandeb, que elevaron los costes del transporte marítimo. Sin embargo, la posterior relajación de los temores sobre el suministro ha provocado una fuerte corrección de los precios.
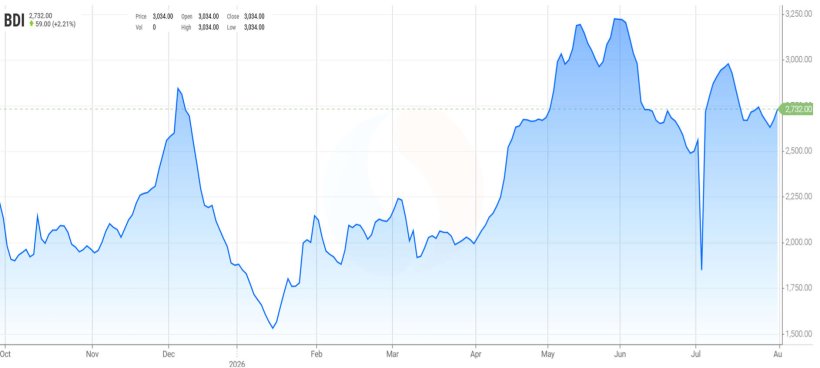
Este mes el BDI sube hasta los 2710, y sigue por encima de su media quinquenal, con una menor demanda de carga de materias primas como el acero, el hierro o el carbón, que deja una mayor cantidad de barcos capesize libres en el Atlántico y Pacífico. Los fletes agrícolas han aflojado la presión y bajan también por la mayor disponibilidad de barcos en rutas atlánticas y con un flete de Constanza (Mar Negro UE) que vuelve a cotizar en 26 USD/t.
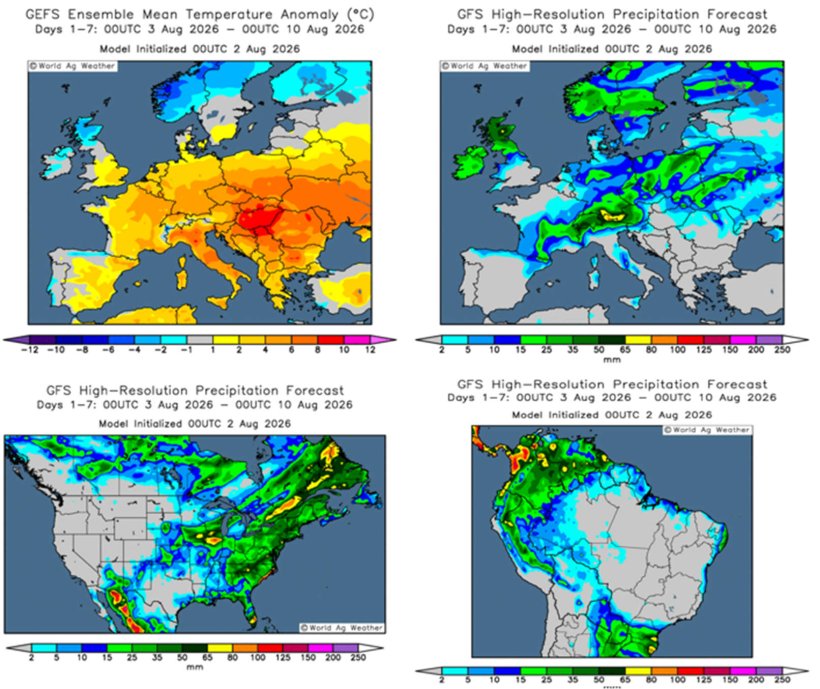
En pleno weather market seguiremos de cerca el clima en el este de Europa, en los Balcanes y la cuenca del Mar Negro tendrán temperaturas entre 4ºC y 8ºC por encima de lo habitual para estas fechas. Esto, unido a lluvias escasas o prácticamente nulas, someterá al maíz y girasol a un elevado estrés hídrico que podría afectar a sus rendimientos. En la zona centro, tenemos todo lo contrario, las temperaturas serán más suaves y la entrada de frentes dejará lluvias abundantes. En España, por el norte las temperaturas serán más suaves, incluso en algunas zonas más frías para esta época del año, mientras que las zonas del Valle del Ebro y Andalucía tendrán algo más de calor. Las precipitaciones llegarán a la cornisa cantábrica de forma débil y el resto seguirá seco.
En EEUU, la zona del cinturón del maíz tendrá lluvias muy abundantes favoreciendo al maíz, aunque en la zona del oeste permanece seca, lo que pone en riesgo el cultivo. El tiempo será más seco y caluroso en las Llanuras del Sur. Canadá recibirá lluvias moderadas favoreciendo los cultivos.
En Brasil, seguirá seco en el centro – oeste, y habrá lluvias abundantes en el sur. En Argentina el tiempo será mayoritariamente seco con alguna lluvia moderada hacia el sur.
En el informe de julio, el USDA (tabla 2) para la campaña 2026/27 se revisa muy levemente a la baja la producción mundial de trigo en 100 mil t a 820 Mt, 23,8 Mt menos en un año, principalmente por la caída de la producción en Canadá (-1Mt) y los EEUU (-200 mil t), mientras sube en Rusia (+500 mil t) y Ucrania (+500 mil t).
La producción mundial del maíz para el 2026/27 pierde 3,3 Mt a 1297,1 Mt, 30,6 Mt por debajo de la campaña anterior, debido a la bajada de la producción en la UE (-3,7Mt), mientras se recupera en Canadá (+1,8Mt) y los EEUU (+100 mil t). Destacamos que las importaciones de la UE se revisan al alza en 3 Mt hasta los 22,5 Mt, mientras que las de China siguen en 6 Mt, siendo el tercer importador mundial, por detrás de México y de la UE.
Tabla 2. Previsión del USDA de julio 2026 de la producción de cereales y variación respecto a la previsión de junio 2026 (Mt).
| 2025/2026 | 2026/2027 | |||
|---|---|---|---|---|
| Producción mundial (Mt) | ||||
| Trigo | 843,8 | 0,6 | 820,0 | 0,1 |
| Maíz | 1327,7 | 1,0 | 1297,1 | 3,3 |
| Producción europea (Mt) | ||||
| Trigo | 157,4 | 0,0 | 149,5 | |
| Maíz | 56,8 | 0,0 | 23,8 | 3,7 |
Según el USDA, en el 2025/26, la cosecha mundial de trigo se reduce en 600 mil t, a 843,8 Mt, 44,1 Mt por encima del 24/25, mientras que la producción mundial del maíz gana 1 Mt hasta los 1327,7 Mt, 93,8 Mt más en un año, con el aumento de la producción en Argentina (+2Mt) y México (+300 mil t). Destacamos que las importaciones de la UE se mantienen en 18,5 Mt, mientras que las de China disminuyen en 1 Mt a 5 Mt.
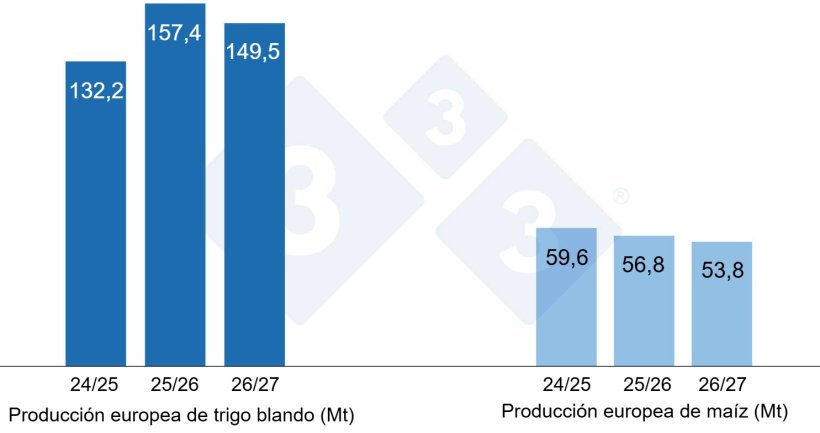
Tal Como muestra el gráfico 4, la Comisión Europea, con respecto al mes de junio, para la campaña 2026/27, disminuye la producción de trigo blando en 1,9 Mt a 124,4 Mt, 10,9 Mt por debajo del 25/26, la del maíz en 8 Mt a 51,9 Mt, 8,3 Mt menos que en el 25/26, y la de la cebada en 700 mil t a 51 Mt, 4,6 Mt menos en un año.
Y para la campaña 2025/26, revisa al alza la producción de trigo blando en 300 mil t hasta los 135,3 Mt (quedando 24,3 Mt por encima de la del 24/25), mientras que mantiene la del maíz en 60,2 Mt (1 Mt por encima de hace un año) y la de la cebada en 55,6 Mt (6,9 Mt sobre el 24/25).
Si miramos los diferenciales de precios, podemos ver que el maíz se sitúa
sobre los 244€/t (24 euros por encima de principios del mes de junio) para el disponible en el puerto de Tarragona. El trigo también sobre los 242 €/t para el disponible en el puerto de Tarragona (22 euros sobre el nivel al que se encontraba a principios de junio y 2 euros por debajo del nivel del maíz) y la cebada destino Lleida en unos 230 €/t (22 euros más que a principios del mes de junio y 24 euros por debajo del nivel del maíz destino Lleida).
Los precios de los cereales corrigen al alza siguiendo la subida de los futuros tanto en Chicago como en Euronext, la escalada de los conflictos entre Rusia y Ucrania, que ponen en peligro las exportaciones del Mar Negro, y también la de los EEUU e Irán. A esto le sumamos la cuarta ola de calor en Francia y las temperaturas por encima de lo habitual en el oeste del cinturón del maíz estadounidense, que añaden una prima climática.
El precio del trigo nacional se sitúa 7 euros por encima del de puerto, en 249 €/t, al mismo nivel que el trigo francés, mientras que el maíz nacional se encuentra 10 euros por encima del nivel del de puerto, en 254 €/t, sin oferta de maíz francés.
Oleaginosas
El precio de la harina de soja gana 17 €/t a 370 €/t, con respecto a principios de junio, con la compra de posiciones por parte de los fondos, siguiendo la subida de las demás materias primas por la escalada del conflicto en el Oriente Medio y entre Rusia y Ucrania, una demanda internacional firme y la actividad de molturación que continúa siendo elevada. La harina de girasol sube 10 €/t hasta los 292 €/t, en un mercado con poca actividad por falta de disponibilidad antes de la nueva cosecha, y el precio de la harina de colza 15 €/t hasta los 285 €/t, sin disponibilidad y porque en Alemania el nivel de agua del Rin que abastece una molturadora importante ha bajado tanto que le obliga a parar producción.
Durante junio y julio el precio del aceite de soja sube 38 €/t hasta los 1151 €/t, por el repunte del petróleo que respalda la demanda destinada a biocombustibles, el precio del aceite de palma cae en 5 €/t a 1130 €/t, aunque se mantiene el riesgo al alza por el Niño y el precio de la grasa animal gana 45 €/t hasta los 1105 €/t, con una oferta cada vez más limitada.
Cambio euro / dólar
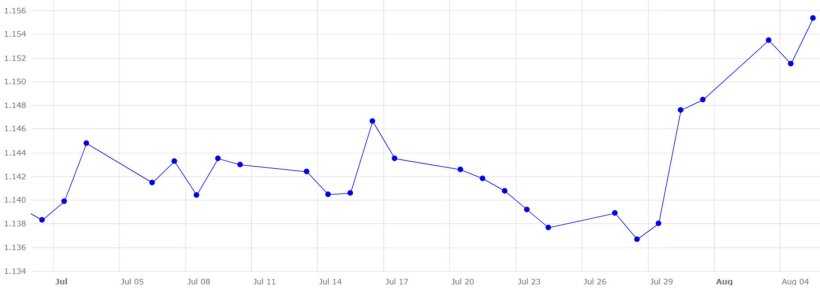
Durante este último mes el euro se ha apreciado frente al dólar (gráfico 5).
El eurodólar se aprecia un 1,5%, situándose en 1,1554. Este último mes el euro osciló entre 1,1367 y 1,1554 dólares, en un contexto de elevada volatilidad. Esta subida viene marcada por la escalada del conflicto entre EEUU e Irán. A esto se suma un repunte de la inflación de la zona euro, que volvió a subir hasta el 2,9% en julio, debido al repunte de los precios de la energía tras el reanudamiento de los ataques entre EEUU e Irán, en línea con las expectativas del mercado, frente al 2,8% de junio. Sin embargo, se mantiene muy por encima del objetivo del 2% del BCE.
Durante el siguiente mes, deberemos seguir de cerca la evolución del conflicto entre EEUU, Israel e Irán, si finalmente llegan a un acuerdo de paz y se reabre el estrecho de Ormuz y la evolución de la guerra entre Rusia y Ucrania y si se reactivan los flujos des del Mar Negro y cómo afectan todos estos conflictos geopolíticos a la moneda y el petróleo. También seguiremos de cerca el clima seco y cálido y cómo afecta a los cultivos de primavera, las compras de soja estadounidense por parte de China y del próximo informe mensual del USDA del miércoles 12 de agosto de 2026.
https://www.flickr.com/photos/33438735@N08/51353417765/


