




 0

Cereales
Los mercados de cereales y oleaginosas siguen marcados por una fuerte incertidumbre geopolítica y comercial. La guerra entre Rusia y Ucrania continúa intensificándose, con ataques a infraestructuras portuarias y logísticas que dificultan las exportaciones desde el Mar Negro. Sin embargo, la elevada disponibilidad mundial de cereales y la redistribución de la demanda hacia otros orígenes han limitado, por el momento, las subidas de precios.
Por otro lado, EEUU y China han prolongado su tregua comercial hasta enero de 2027, aunque siguen sin alcanzar un acuerdo definitivo. China mantiene sus compromisos de compra de soja estadounidense, pero persisten las dudas sobre los volúmenes que realmente adquirirá y la evolución de los aranceles. A ello se suman la fortaleza del dólar, la incertidumbre sobre los tipos de interés y la volatilidad del petróleo por el conflicto en Oriente Medio, factores que continúan condicionando los mercados agrícolas y la actividad de los fondos.
En Europa, preocupa especialmente la disponibilidad de materias primas para alimentación animal tras la caída de la producción comunitaria de maíz y el aumento de las necesidades de importación. A esta situación se añade la incertidumbre sobre la aplicación del reglamento EUDR en 2027, que está dificultando las cotizaciones de harina de soja para el próximo año y podría incrementar los costes de aprovisionamiento. Todo ello en un mercado que sigue pendiente del clima, las siembras de invierno y la evolución de la demanda mundial.
El informe de inventarios del USDA del 30 de septiembre sorprendió al mercado con unas existencias de maíz en EEUU de 53,2 Mt, un 35% superiores a las de 2025 y por encima de lo esperado, lo que provocó fuertes ventas por parte de los fondos y llevó al maíz Chicago diciembre por debajo de los 500 c/bu. Por su parte, los inventarios de soja se situaron en 8,6 Mt, un 3% menos que el año anterior y en línea con las expectativas. En cuanto al trigo, las existencias alcanzaron los 50,3 Mt, un 14% menos que en 2025, mientras que la producción estadounidense se mantuvo prácticamente estable en 41,7 Mt, ligeramente por encima de lo previsto.
Tabla 1. Informe USDA 30 de septiembre 2026.
| Inventarios USDA (billones de bushels) | |||
|---|---|---|---|
| USDA Septiembre 2026 | Estimado promedio | USDA Septiembre 2025 | |
| Maíz | 2.095 | 1.918 | 1.551 |
| Habas de Soja | 0.315 | 0.324 | 0.325 |
| Trigo | 1.846 | 1.889 | 2.134 |
| EEUU producción trigos 26/27 (billones de bushels) | |||
|---|---|---|---|
| USDA Septiembre 2026 | Estimado promedio | USDA Agosto 2026 | |
| Trigo total | 1.534 | 1.524 | 1.531 |
| Trigo de invierno | 1.019 | 0.988 | 0.990 |
| Trigo HRW | 0.466 | 0.462 | 0.463 |
| Trigo SRW | 0.294 | 0.288 | 0.287 |
| Trigo blando | 0.259 | 0.239 | 0.240 |
| Trigo de primavera | 0.450 | 0.471 | 0.474 |
| Trigo Duro | 0.065 | 0.066 | 0.066 |
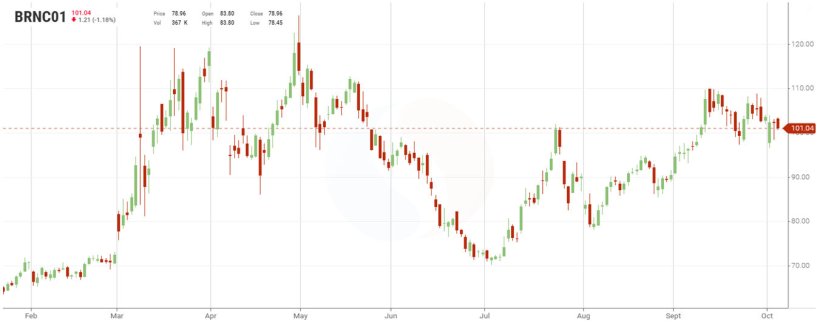
El Brent ha registrado una fuerte volatilidad durante el último mes, pasando de 94,65 usd/barril a un máximo de 108,75 usd/barril, antes de corregir ayer al cierre a 100,20 usd/barril. Los precios siguen condicionados por el conflicto entre EEUU e Irán y el cierre del estrecho de Ormuz, aunque las negociaciones indirectas entre ambos países han permitido reducir parte de la prima de riesgo. A ello se suman la decisión de la OPEP+ de mantener sin cambios su producción en noviembre, la liberación prevista de reservas estratégicas y la recuperación parcial del oleoducto saudí hacia el Mar Rojo. El mercado seguirá muy pendiente de un posible acuerdo entre Washington y Teherán, ya que cualquier avance diplomático o nueva escalada militar podría provocar fuertes oscilaciones en los precios.
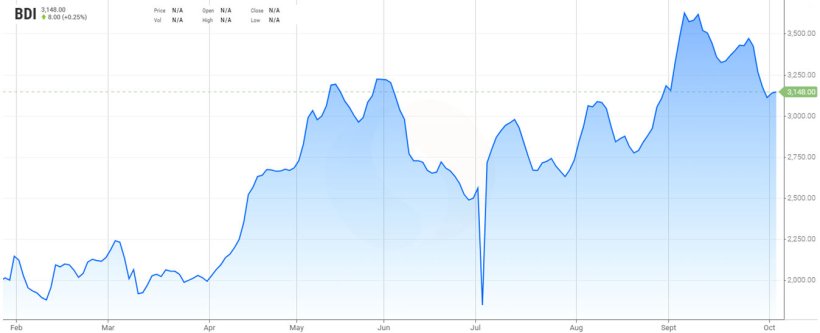
Este mes, el BDI sube hasta los 3.148 puntos, muy por encima de su media de los últimos cinco años. A pesar de esta subida, los fletes agrícolas se mantienen estables, sin cambios significativos. La situación en el Mar Negro sigue dificultando las cotizaciones de fletes desde Ucrania. Por otro lado, el tránsito de buques por el Canal de Panamá comienza a reducirse debido a la llegada de El Niño y al descenso de los niveles de agua, lo que podría generar nuevas presiones sobre los costes del transporte marítimo.
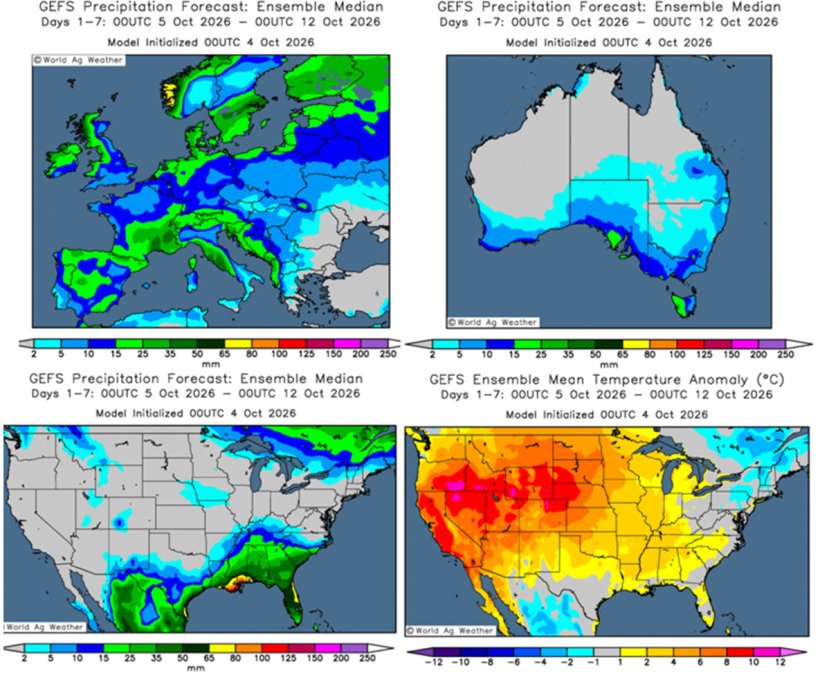
El clima seguirá siendo un factor clave para los mercados agrícolas. En EEUU, se esperan unos diez días más secos y cálidos, que permitirán acelerar las cosechas de maíz y soja, mientras Canadá también permanecerá inicialmente seco. En Europa, llegarán lluvias desde el oeste, con precipitaciones intensas en algunas zonas de España, mientras que Europa oriental, Ucrania y Rusia continuarán secas, complicando las siembras de cereales de invierno. En Brasil, persistirán las lluvias abundantes en el sur y mejorará la humedad en las regiones centrales, aunque con temperaturas elevadas. Por último, Australia recibirá lluvias hacia el fin de semana, mientras Sudáfrica seguirá seca y con temperaturas al alza.
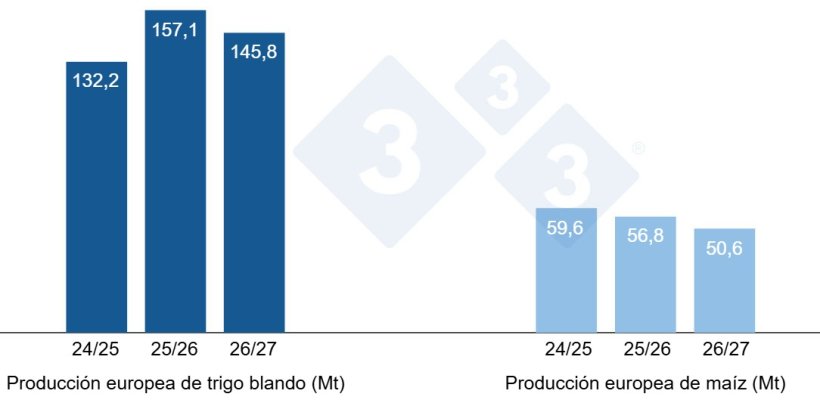
En el informe de septiembre, el USDA (tabla 2), para la campaña 2026/27, revisa al alza la producción mundial de trigo en 3,1 Mt hasta los 822,4 Mt, 21,6 Mt menos en un año, principalmente por la recuperación de la producción en Australia (+3Mt), Canadá (+1Mt), Ucrania (+600 mil t) y Argentina (+500 mil t), mientras se reduce en Kazajistán (-1Mt), Rusia (-500 mil t) y la UE (-400 mil t).
La producción mundial del maíz para el 2026/27 disminuye con fuerza en 7,9 Mt a 1291 Mt (39,9 Mt por debajo de la campaña anterior) debido a la bajada de la producción en los EEUU (-5,4Mt), la India (-2Mt) y Rusia (-700 mil t), mientras sube en la UE (+400 mil t). Destacamos que las importaciones se mantienen estables en 23,5 Mt en la UE y en 5 Mt en China, siendo el tercer importador mundial, por detrás de México y de la UE.
Tabla 2. Previsión del USDA de septiembre 2026 de la producción de cereales y variación respecto a la previsión de agosto 2026 (Mt).
| 2025/2026 | 2026/2027 | |||
|---|---|---|---|---|
| Producción Mundial (Mt) | ||||
| Trigo | 844,0 | 0,6 | 822,4 | 3,1 |
| Maíz | 1330,8 | 0,9 | 1291,0 | 7,9 |
| Producción Europea (Mt) | ||||
| Trigo | 157,1 | 0,0 | 145,8 | 0,4 |
| Maíz | 56,8 | 0,0 | 50,6 | 0,4 |
Según el USDA, en el 2025/26, la cosecha mundial de trigo se incrementa en 600 mil t hasta los 844 Mt, 44,9 Mt por encima del 24/25, por la subida en Canadá (+600 mil t), y, la producción mundial del maíz en 900 mil t hasta los 1330,8 Mt, 95,8 Mt más en un año, con el aumento de la producción en Brasil (+1Mt). Destacamos que las importaciones de la UE se revisan al alza en 500 mil t hasta los 19 Mt, mientras que las de China siguen en 4 Mt.
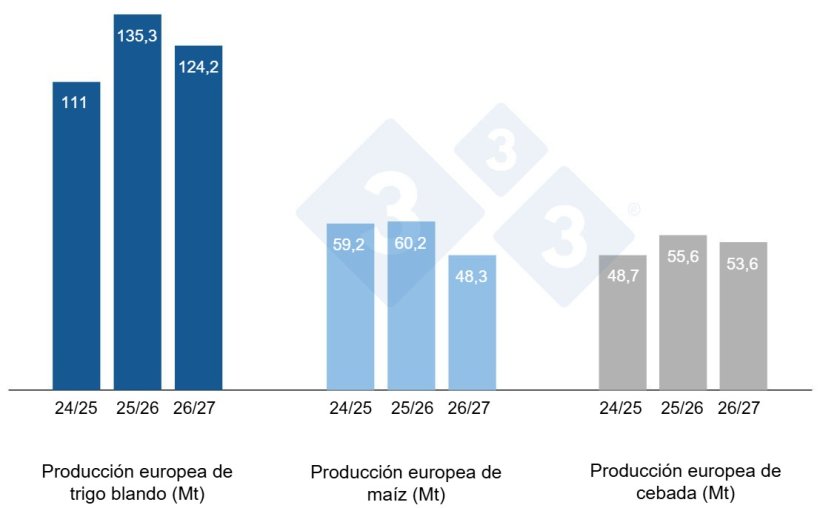
Según el gráfico 4, para la campaña 2026/27 la Comisión Europea reduce, respecto a julio, su previsión de producción de trigo blando en 0,2 Mt, hasta 124,2 Mt (11,1 Mt menos que en 2025/26), y la de maíz en 3,6 Mt, hasta 48,3 Mt (11,9 Mt menos que en 2025/26). En cambio, aumenta la de cebada en 2,6 Mt, hasta 53,6 Mt, aunque esta cifra sigue siendo 2 Mt inferior a la de la campaña anterior.
Para la campaña 2025/26 se mantiene la producción de trigo blando en 135,3 Mt (quedando 24,3 Mt por encima de la del 24/25), la del maíz en 60,2 Mt (1 Mt por encima de hace un año) y la de la cebada en 55,6 Mt (6,9 Mt sobre el 24/25).
Si miramos los diferenciales de precios, podemos ver que el maíz se sitúa sobre los 246 €/t (2 euros por encima de principios del mes de agosto) para el disponible en el puerto de Tarragona, el trigo sobre los 250 €/t para el disponible en el puerto de Tarragona (8 euros sobre el nivel al que se encontraba a principios de agosto y 4 euros por encima del nivel del maíz). La cebada destino Lleida en unos 245 €/t (15 euros más que a principios del mes de agosto y 13 euros por debajo del nivel del maíz destino Lleida). Los precios de los cereales corrigen al alza a pesar de la corrección de los futuros debido a la retención de los agricultores y la debilidad del eurodólar, junto a la volatilidad que sigue aportando la geopolítica a nuestros mercados y la falta de nuevas noticias en la reunión del 24 de septiembre entre Xi y Trump sobre potenciales nuevas compras agrícolas chinas.
El precio del trigo nacional se sitúa 10 euros por encima del de puerto, en 260 €/t, al mismo nivel que el trigo francés. El maíz nacional se encuentra 12 euros por encima del nivel del de puerto, en 258 €/t, sin oferta de maíz francés.
Oleaginosas
El precio de la harina de soja gana 70 €/t hasta los 440 €/t, con respecto a principios de agosto, siguiendo a los futuros, con un euro más débil y con el temor de la implantación del EUDR el 31 de diciembre. La harina de girasol sube 43 €/t, hasta los 335 €/t, siguiendo la subida de la harina de soja, junto la poca actividad en el mercado y la preocupación sobre la disponibilidad debido a la situación en el mar Negro. El precio de la harina de colza 45 €/t sube hasta los 330 €/t, siguiendo la subida generalizada en el complejo de oleaginosas, aunque con menos preocupación y menos tensión de oferta en este mercado.
Durante agosto y septiembre, el precio del aceite de soja sube 75 €/t, hasta los 1226 €/t, con el petróleo apoyando a los aceites vegetales y el último informe de la NOPA que aporta algo de soporte a los precios, con unos inventarios estadounidenses ajustados. El precio del aceite de palma sube 10 €/t, hasta los 1140 €/t, con el riesgo por el Niño. La grasa animal sube 60 €/t, hasta los 1165 €/t, con algo más de demanda en el mercado y disponibilidad limitada.
Cambio euro / dólar
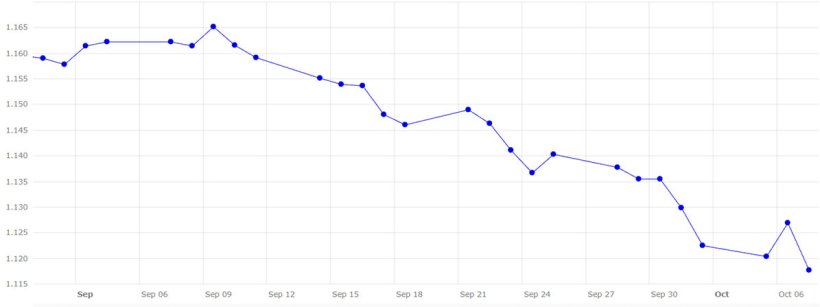
Durante este último mes, el euro se ha depreciado frente al dólar (gráfico 5).
El eurodólar se deprecia un 3,6%, situándose en 1,1177, este último mes, presionado por el fortalecimiento del dólar, la subida de los tipos de interés y de los rendimientos de la deuda estadounidense, que han aumentado el atractivo de los activos en dólares. En Europa, el débil crecimiento económico, las dudas sobre nuevas subidas de tipos del BCE y la incertidumbre política y presupuestaria en Francia y Alemania han pesado sobre la moneda. Además, las tensiones en Oriente Medio y el encarecimiento del petróleo han reforzado al dólar como activo refugio.
Durante el siguiente mes deberemos seguir de cerca los conflictos en Oriente Medio y Rusia-Ucrania, su impacto sobre el petróleo y los flujos del Mar Negro, así como la evolución del eurodólar y las decisiones de tipos de la FED y el BCE. En el mercado agrícola, estaremos atentos a los próximos informes del USDA y CONAB, al avance de las cosechas en EEUU, las siembras de invierno en Europa y el clima en Sudamérica, con la posible llegada de El Niño. También serán claves las compras agrícolas de China a EEUU, la actividad de los fondos y las tensiones comerciales, junto con el impacto del reglamento EUDR y la disponibilidad de maíz ucraniano.


