



 0

Las previsiones de octubre confirman una oferta de maíz en Estados Unidos más abundante de lo previsto, lo que ejerce una presión a la baja sobre los precios internacionales, pese al fuerte descenso de la producción en la Unión Europea y a las persistentes dificultades para el transporte marítimo de mercancías desde Ucrania. La soja, por su parte, continúa su expansión: el aumento de la cosecha estadounidense y el crecimiento de las exportaciones de harina de soja desde EE. UU. refuerzan una oferta mundial abundante, incluso con el descenso de las exportaciones argentinas.
Maíz
El informe de octubre no incluye un artículo destacado dedicado específicamente al maíz, ya que la portada se centra en las importaciones de cebada. Sin embargo, el apartado de cereales secundarios aporta las claves del mercado de este mes: los precios reaccionaron a la baja después de que el informe de existencias de cereales del Servicio Nacional de Estadísticas Agrícolas (NASS), publicado el 30 de septiembre, revisara al alza las existencias de maíz de la campaña anterior en EE. UU., lo que desmintió las expectativas de una oferta más ajustada que predominaban en el mercado. Los precios de oferta para la exportación descendieron en todos los países de origen: en EE. UU. bajaron 14 USD/t, hasta situarse en 239 USD/t; en Brasil, 8 USD/t, debido a la presión estacional de la cosecha de segunda campaña (Safrinha); mientras que en Argentina se mantuvieron prácticamente estables, en 219 USD/t. Por su parte, Ucrania continúa sin publicar cotizaciones desde el 1 de septiembre debido a los ataques contra sus infraestructuras portuarias.
Producción
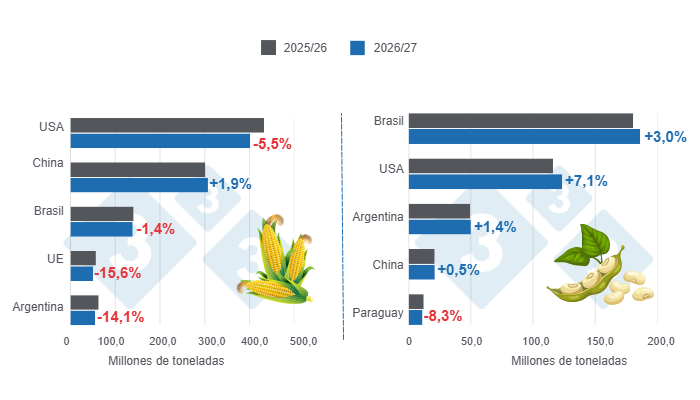
- La producción mundial de maíz para la campaña 2026/27 se situaría en torno a 1.293,8 millones de toneladas (Mt), lo que supondría un descenso del 2,8 % respecto a la campaña 2025/26, cuya última estimación se sitúa en 1.330,6 Mt.
- En EE. UU., la producción alcanzaría los 407,3 Mt, un 5,5 % menos que en la campaña anterior (430,9 Mt), mientras que China aumentaría su cosecha un 1,9 %, hasta los 307,0 Mt. Por su parte, la producción de la Unión Europea disminuiría un 15,6 %, hasta los 48,0 Mt, mientras que Ucrania, con 31,8 Mt, registraría un incremento del 2,9 % respecto a los 30,9 Mt de la campaña anterior.
- En Sudamérica, la producción de Brasil alcanzaría los 139,0 Mt, un 1,4 % menos que en la campaña 2025/26 (141,0 Mt), mientras que la cosecha argentina rondaría los 55,0 Mt, un 14,1 % por debajo de la campaña anterior (64,0 Mt).
Exportaciones
- Las exportaciones mundiales de maíz disminuirían un 2,4 % en la nueva campaña, hasta situarse en 210,7 Mt.
- EE. UU. seguiría siendo el principal exportador, con 83,8 Mt, aunque sus ventas al exterior disminuirían un 3,8 % respecto a la campaña anterior (87,1 Mt). Le seguirían Brasil, Argentina y Ucrania, con 43,0, 38,0 y 22,0 Mt, respectivamente.
Importaciones
- A escala mundial, las importaciones de maíz pasarían de 198,4 Mt en la campaña 2025/26 a 203,4 Mt en la nueva campaña, lo que supondría un aumento del 2,5 %.
- México sería el mayor importador de maíz, con 27,2 Mt, un 3,8 % más que en la campaña anterior (26,2 Mt).
- Por su parte, las importaciones de la Unión Europea alcanzarían los 23,5 Mt, un 17,5 % más que en la campaña anterior (20,0 Mt). Japón reduciría ligeramente sus compras, un 1,3 %, hasta los 15,5 Mt (15,7 Mt en la campaña anterior), mientras que Vietnam las incrementaría un 8,1 %, hasta los 14,6 Mt (13,5 Mt en la campaña anterior).
- Colombia aumentaría sus importaciones de maíz un 2,4 %, hasta alcanzar los 8,6 Mt en la nueva campaña.
Existencias finales
- Las existencias finales de maíz disminuirían un 8,7 % a escala mundial, hasta situarse en 280,4 Mt. En EE. UU. se reducirían un 11,7 %, mientras que China y Brasil registrarían descensos del 6,8 % y del 28,4 %, respectivamente.
Soja
El artículo destacado de este mes se centra en las exportaciones estadounidenses de harina de soja, que el USDA prevé que alcancen un máximo histórico de 20,6 millones de toneladas en 2026/27 (+11 % interanual), impulsadas por una mayor cosecha y el aumento de la capacidad nacional de trituración. En la primera semana de la campaña, las ventas comprometidas pendientes de envío ya superaban los 5,1 millones de toneladas, por encima del volumen registrado en el mismo periodo del año anterior. Filipinas, México, Canadá, Colombia y Vietnam figuraban entre los principales destinos. En particular, las ventas a México durante la primera semana superaron en 147.000 t la media de los últimos cinco años para ese mismo periodo.
Producción
- La producción mundial de soja para la campaña 2026/27 aumentaría un 3,1 % respecto a la anterior, al pasar de 429,2 a 442,7 Mt.
- Las previsiones para Sudamérica apuntan a un incremento del 3,0 % en Brasil, cuya cosecha alcanzaría los 186,0 Mt, mientras que en Argentina se espera un crecimiento del 1,4 %, hasta los 50,0 Mt.
- Paraguay reduciría su producción un 8,3 % respecto a la campaña 2025/26 (12,1 Mt), hasta situarse en 11,1 Mt.
- En EE. UU. se prevé una cosecha de 124,1 Mt, lo que supondría un incremento del 7,1 % respecto a la campaña anterior (116,0 Mt).
Exportaciones
- Las exportaciones mundiales de soja aumentarían un 3,0 % en la nueva campaña, hasta alcanzar los 192,0 Mt.
- Brasil seguiría encabezando las exportaciones, con 118,0 Mt, un 3,1 % más que en la campaña 2025/26 (114,5 Mt). Por su parte, EE. UU. alcanzaría un volumen de 46,1 Mt, lo que supondría un crecimiento del 11,8 % respecto a la campaña anterior (41,2 Mt).
- Para Argentina se prevén unas exportaciones de 6,5 Mt, un 27,5 % menos que en la campaña anterior (8,9 Mt).
Importaciones
- Las importaciones mundiales de soja pasarían de 188,5 Mt en la campaña 2025/26 a 190,8 Mt en la nueva campaña, lo que supondría un incremento del 1,2 %.
- China importaría 115,0 Mt, un 1,8 % más que en la campaña anterior (113,0 Mt), mientras que las importaciones de la Unión Europea se situarían en 13,7 Mt, lo que supondría un descenso del 2,1 % respecto a la campaña anterior (14,0 Mt).
- En México se prevén unas importaciones de 6,8 Mt, un 2,1 % menos que en la campaña anterior (6,9 Mt).
Existencias finales
- Las existencias finales de soja disminuirían ligeramente a escala mundial, hasta situarse en 124,3 Mt, un 0,5 % menos que en la campaña anterior (124,9 Mt). En EE. UU. se reducirían apenas un 0,1 %, mientras que en Argentina aumentarían un 1,7 %. Brasil y China registrarían descensos del 1,6 % y del 0,2 %, respectivamente.
Octubre de 2026/ Redacción Departamento de Economía y Sostenibilidad 333 Latinoamérica a partir de datos del USDA.