



 0

En su actualización de septiembre, el mercado internacional del maíz atraviesa un periodo de tensión: los recortes en las previsiones para la cosecha estadounidense se suman a la interrupción de las exportaciones marítimas de Ucrania tras los ataques a sus infraestructuras portuarias, lo que ha impulsado con fuerza los precios de exportación en todos los orígenes. Por su parte, la soja mantiene unas perspectivas de producción sólidas en Brasil y Estados Unidos, aunque el mayor uso industrial del aceite de soja en ambos países limita el crecimiento de sus exportaciones, mientras que los precios se disparan debido a la sequía que afecta a los cultivos estadounidenses.
Maíz
El informe de septiembre no incluye un artículo destacado sobre el maíz —la portada de este mes se centra en el mercado del arroz partido—, pero la sección dedicada a los cereales secundarios recoge una evolución relevante: los recientes ataques contra las infraestructuras portuarias de Ucrania han interrumpido sus exportaciones marítimas de maíz, sin que se hayan registrado cotizaciones desde el 1 de septiembre. Esta situación, sumada a las previsiones de una menor cosecha estadounidense, ha disparado los precios de exportación en todos los orígenes —Estados Unidos subió 30 USD/t, hasta los 252 USD/t; Brasil, 16 USD/t; y Argentina, 13 USD/t—, aunque Argentina se mantiene como el origen más competitivo del mercado.
Producción
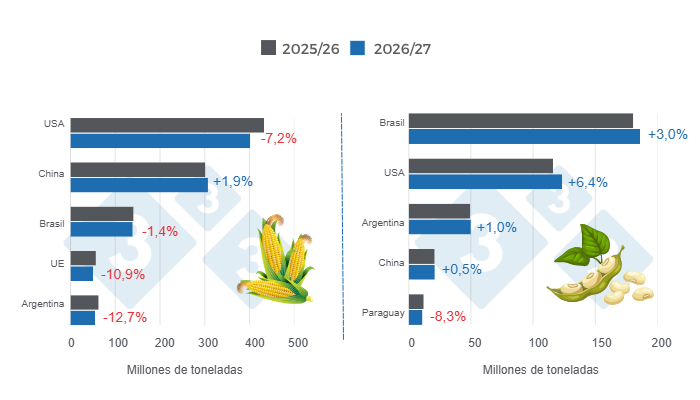
- La producción mundial de maíz para la campaña 2026/27 se situaría en torno a 1.291,0 millones de toneladas (Mt), lo que supondría un descenso del 3,0 % respecto al ciclo 2025/26, cuya última estimación se sitúa en 1.330,8 Mt.
- En Estados Unidos, la producción alcanzaría los 401,3 Mt, un 7,2 % menos que en la campaña anterior (432,3 Mt), mientras que China aumentaría su cosecha un 1,9 %, hasta los 307,0 Mt. Por su parte, la producción de la Unión Europea disminuiría un 10,9 %, hasta los 50,6 Mt, mientras que Ucrania, con 31,8 Mt, registraría un aumento del 2,9 % respecto a los 30,9 Mt de la campaña anterior.
- En Sudamérica, la producción de Brasil alcanzaría los 139,0 Mt, un 1,4 % menos que en la campaña 2025/26 (141,0 Mt), mientras que la cosecha argentina se situaría en torno a los 55,0 Mt, un 12,7 % por debajo de la campaña anterior (63,0 Mt).
Exportaciones
- Las exportaciones mundiales de maíz disminuirían un 3,7 % en la nueva campaña, hasta los 210,1 Mt.
- Estados Unidos encabezaría las exportaciones con 83,2 Mt, aunque este volumen sería un 4,4 % inferior al de la campaña anterior (87,0 Mt). Le seguirían Brasil, Argentina y Ucrania, con 43,0, 38,0 y 22,0 Mt, respectivamente.
Importaciones
- A escala mundial, las importaciones de maíz pasarían de 196,3 Mt en la campaña 2025/26 a 203,1 Mt en el nuevo ciclo, lo que supondría un aumento del 3,5 %.
- México sería el mayor importador de maíz, con 27,2 Mt y un crecimiento del 2,6 % respecto a la campaña anterior (26,5 Mt).
- Por su parte, la Unión Europea alcanzaría los 23,5 Mt, un 23,7 % más que en la campaña anterior (19,0 Mt); Japón mantendría sus compras sin cambios, en 15,5 Mt, mientras que Vietnam las incrementaría un 12,6 %, hasta alcanzar los 15,2 Mt (13,5 Mt en la campaña anterior).
- Colombia aumentaría un 2,4 % sus importaciones de maíz, hasta alcanzar los 8,6 Mt en el nuevo ciclo.
Existencias finales
- Las existencias finales se reducirían un 9,7 % a escala mundial, hasta los 272,1 Mt. En Estados Unidos disminuirían un 18,5 %, mientras que en China y Brasil registrarían descensos del 6,8 % y del 28,4 %, respectivamente.
Soja
El artículo destacado de este mes en el informe sobre oleaginosas se centra en los aceites de colza y girasol como motores del comercio mundial de aceites vegetales en 2026/27. El aceite de soja —que, junto con el de palma, representa cerca de dos tercios del consumo mundial— tendría una contribución mucho más limitada: sus exportaciones crecerían solo un 1 % pese al fuerte aumento de la producción de soja, debido al mayor uso industrial en Estados Unidos y Brasil. Paralelamente, los precios de exportación de la soja estadounidense superaron los 525 USD/t por primera vez desde noviembre de 2023, impulsados por la sequía en las zonas productoras de Estados Unidos y el deterioro del estado de los cultivos respecto al año pasado.
Producción
- La producción mundial de soja para la campaña 2026/27 aumentaría un 3,0 % respecto a la campaña anterior, pasando de 429,4 a 442,3 Mt.
- Las previsiones para las cosechas sudamericanas apuntan a un incremento del 3,0 % en Brasil, hasta los 186,0 Mt, mientras que en Argentina se estima un crecimiento del 1,0 %, hasta los 50,0 Mt.
- Paraguay reduciría su cosecha un 8,3 % respecto a la campaña 2025/26 (12,1 Mt), hasta los 11,1 Mt.
- En Estados Unidos se prevé una cosecha de 123,4 Mt, lo que supondría un crecimiento del 6,4 % respecto a la campaña anterior (116,0 Mt).
Exportaciones
- Las exportaciones mundiales de soja aumentarían un 2,3 % en la nueva campaña, hasta los 191,6 Mt.
- Brasil encabezaría las exportaciones con 118,0 Mt, un 2,6 % más que en la campaña 2025/26 (115,0 Mt), mientras que Estados Unidos alcanzaría un volumen de 45,9 Mt, lo que supondría un crecimiento del 10,9 % respecto a la campaña anterior (41,4 Mt).
- Para Argentina se prevén exportaciones de 6,5 Mt, un 28,3 % menos que en la campaña anterior (9,0 Mt).
Importaciones
- Las importaciones mundiales de soja pasarían de 187,8 Mt en la campaña 2025/26 a 190,4 Mt en el nuevo ciclo, lo que supondría un aumento del 1,4 %.
- China importaría 115,0 Mt, un 1,8 % más que en la campaña anterior (113,0 Mt), mientras que la Unión Europea alcanzaría los 13,7 Mt, lo que supondría un descenso del 2,1 % respecto al ciclo anterior (14,0 Mt).
- En México se prevén importaciones de 6,8 Mt, un 0,7 % más que en la campaña anterior (6,7 Mt).
Existencias finales
- Las existencias finales de soja disminuirían ligeramente a escala mundial, hasta los 124,0 Mt, un 1,0 % menos que en la campaña anterior (125,3 Mt). En Estados Unidos disminuirían un 4,7 %, mientras que en Argentina aumentarían un 1,7 %. Brasil y China registrarían descensos del 2,1 % y del 0,2 %, respectivamente.
Departamento de Economía y Sostenibilidad 333 Latinoamérica | USDA | Estados Unidos | https://apps.fas.usda.gov/