




 0

L’année 2025 a été marquée par une forte progression de la production de viande porcine en Amérique latine. Les principaux pays producteurs ont confirmé cette dynamique en enregistrant des taux de croissance positifs, portant la production régionale à plus de 9,5 millions de tonnes (Mt), soit une hausse de 4,6 % par rapport à 2024. Sur le plan des échanges internationaux, les importations ont atteint près de 2,3 Mt, en progression de 11,3 % sur un an, tandis que les exportations ont augmenté de 7,1 % pour s’établir à 1,9 Mt. La consommation apparente régionale a atteint 10 Mt, dont 77 % provenaient de la production locale et 23 % des importations.
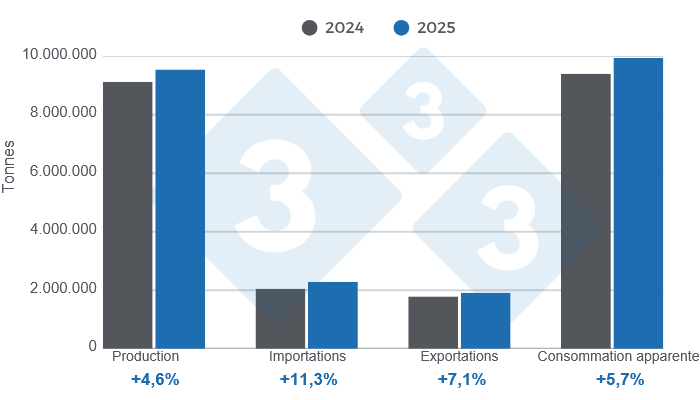
Élaboré par le Département Économie et Durabilité de 333 Latinoamérica à partir des données de l'IBGE, du SIAP, du SAGyP, de Porkcolombia et de l'ODEPA.
Vous trouverez ci-dessous une analyse technique des principaux indicateurs des principaux pays producteurs d’Amérique latine, mettant en évidence les facteurs déterminants et les tendances qui ont rythmé l’activité du secteur en 2025.
Brésil : En 2025, la production porcine brésilienne a enregistré une croissance exceptionnelle, confortant la position du pays en tant que troisième exportateur mondial grâce à un volume record de 1,48 Mt exportées, principalement vers les Philippines, la Chine et le Chili. Cette performance s’est accompagnée d’une progression soutenue de la production, qui a atteint 5,56 Mt. Le marché intérieur a également confirmé sa solidité, avec une hausse de 1,9 % de la consommation apparente. Bien que les importations aient fortement progressé, elles sont restées marginales au regard de l’ensemble de la filière.
Mexique : En 2025, la production porcine mexicaine s’est distinguée en atteignant un niveau record de 1,92 Mt, avec une progression soutenue de 6,0 %, supérieure à celle des filières avicole et bovine. Parallèlement, le pays a enregistré un volume inédit d’importations (1,91 Mt), provenant principalement des États-Unis et du Canada, les achats en provenance du Brésil affichant une hausse remarquable de 76,8 %. Dans le même temps, le recul des exportations a contribué à une offre abondante sur le marché intérieur, permettant une augmentation de 9,3 % de la consommation apparente et portant la consommation par habitant à 23,5 kg.
Argentine : En 2025, la filière porcine argentine a poursuivi sa phase d’expansion, avec une production dépassant les 810 000 tonnes (t). Cette progression a été soutenue par une forte demande intérieure, qui a porté la consommation apparente à plus de 870 000 t, soit une consommation moyenne estimée à 18,9 kg par habitant. Sur le plan du commerce extérieur, les exportations ont reculé de 14,9 % en volume, tandis que les importations ont fortement progressé, maintenant le déficit commercial observé ces dernières années et renforçant la présence de viande importée sur le marché intérieur, où elle représente désormais 6,3 % de la consommation apparente.
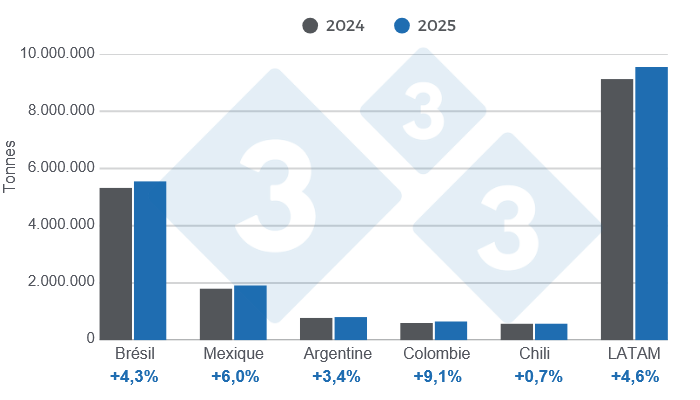
Élaboré par le Département Économie et Durabilité de 333 Latinoamérica à partir des données de l'IBGE, du SIAP, du SAGyP, de Porkcolombia et de l'ODEPA.
Colombie : La filière a clôturé l’année 2025 sur une performance historique, portée par une dynamique généralisée alimentée avant tout par la vigueur de la demande. La production de viande porcine a progressé de 9,1 %, dépassant les 660 000 t, tandis que la consommation apparente a franchi le seuil des 840 000 t, ce qui correspond à une consommation de 15,8 kg par habitant. Malgré une hausse de 6,6 % des importations, la production nationale a conservé une part de 79 % de la consommation totale.
Chili : La filière porcine chilienne a affiché une production stable, soutenue par le renforcement du marché intérieur malgré un léger repli des échanges internationaux. La production de viande porcine a ainsi légèrement progressé pour atteindre près de 590 000 t. À l’inverse, les importations et les exportations ont respectivement diminué de 1,8 % et de 3,4 %. Dans ce contexte, la demande intérieure a poursuivi sa croissance, portant la consommation apparente à près de 460 000 t, tandis que la production nationale a renforcé sa part de marché, représentant désormais 71,9 % de cette consommation.
Perspectives pour 2026
Les résultats consolidés de 2025 mettent en évidence une croissance structurelle de la capacité de production de la région, étroitement liée au renforcement de la consommation intérieure, malgré un niveau élevé d'importations. Cette dynamique, conjuguée à la trajectoire ascendante de la filière porcine latino-américaine, constitue une base solide pour envisager une poursuite de la croissance de la production de viande porcine à court et moyen terme.
Selon nos modèles économétriques pour la fin de l'année 2026, les perspectives de production demeurent très favorables sur les principaux marchés de la région, avec un volume total estimé à 9,85 Mt pour l'Amérique latine. Les principaux indicateurs et facteurs par pays sont présentés ci-dessous :
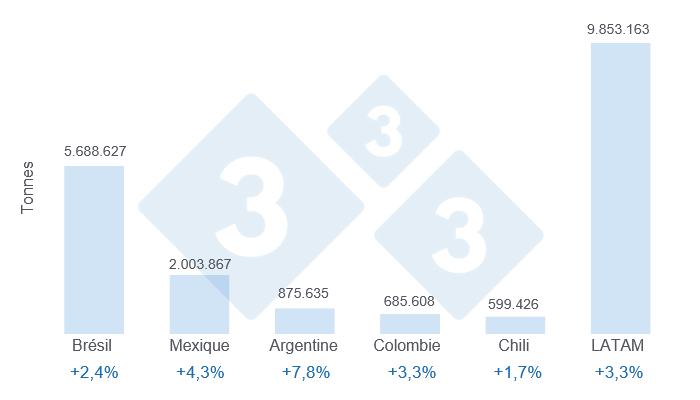
Élaboré par le Département Économie et Durabilité de 333 Latinoamérica à partir de ses propres données.
Brésil : Le pays devrait poursuivre sa consolidation en tant que grande puissance mondiale de production et d’exportation, avec une production estimée à 5,7 Mt. Le géant sud-américain devrait renforcer sa présence sur les marchés stratégiques de l’Asie du Sud-Est, ce qui lui permettrait de compenser le recul attendu de la demande chinoise. Cette croissance s’appuierait sur plusieurs avantages compétitifs, notamment les excellentes perspectives de récoltes de maïs et de soja pour la prochaine campagne. Ces conditions devraient non seulement maintenir les coûts de production à un niveau stable, mais également préserver des marges favorables pour les producteurs.
Mexique : La demande intérieure devrait rester le principal moteur de la filière, soutenant à la fois la production nationale, attendue à 2,0 Mt, et les importations. Toutefois, les achats à l’étranger pourraient ralentir en raison des récentes évolutions de la politique commerciale, notamment l’instauration de contingents d’importation en franchise de droits pour le Brésil et l’application de droits de douane aux pays ne bénéficiant pas d’accords de libre-échange. À cela s’ajoutent les enquêtes antidumping et antisubventions visant les importations de jambons et d’épaules en provenance des États-Unis. Cette conjoncture pourrait favoriser une substitution des importations au profit de la production nationale, malgré la pression sanitaire exercée par des maladies endémiques telles que le SDRP (PRRS).
Argentine : Les mesures gouvernementales en matière de politique macroéconomique et de commerce international devraient continuer à produire des effets positifs, avec une production projetée à 876 000 t. La forte compétitivité de la viande porcine par rapport aux viandes bovine et avicole, tant en termes de prix que de préférence des consommateurs, laisse penser que les importations pourraient progresser afin de répondre à une demande toujours croissante. Par ailleurs, après l’obtention de nouvelles autorisations sanitaires en 2025, une reprise des exportations est attendue au cours de l’année 2026.
Colombie : La filière devrait poursuivre une croissance modérée, avec une production estimée à 686 000 t. Toutefois, l'attention reste focalisée sur l'évolution des prix payés aux producteurs, qui pèse fortement sur leurs marges et pourrait déséquilibrer le marché.
Chili : Les perspectives demeurent stables sur le plan de la production, avec un volume attendu de 600 000 t. Près de 40 % de cette production devrait être destinée aux marchés internationaux, tandis que les importations continueraient de progresser afin de combler l'écart entre l'offre nationale et la demande intérieure et ainsi garantir l'approvisionnement du marché local.
Un contexte géopolitique complexe et ses risques pour l'offre
Si les perspectives présentées précédemment dessinent un horizon favorable pour la région, une intensification et une prolongation du conflit entre les États-Unis et l'Iran en 2026 pourraient provoquer un choc majeur sur l'offre porcine en Amérique latine, sous l'effet de la volatilité des prix de l'énergie et du renchérissement des intrants. En effet, la hausse des cours du pétrole et du gaz naturel est directement corrélée à l'augmentation du coût des engrais azotés et du transport, ce qui exercerait une pression à la hausse sur les prix du maïs et du soja malgré une offre mondiale abondante. Cette perturbation logistique serait accentuée par l'instabilité des principales routes maritimes, notamment le détroit d'Ormuz, ce qui entraînerait une baisse de la rentabilité de la filière et une réduction sensible des marges des producteurs de la région.
Par ailleurs, sur le plan macroéconomique, l'incertitude mondiale liée au conflit renforce le dollar en tant que valeur refuge, entraînant une dépréciation des monnaies locales et un renchérissement des importations d'intrants stratégiques pour la filière, tels que la génétique, les prémélanges nutritionnels, les technologies et de nombreux autres équipements. Dans le même temps, les tensions inflationnistes induites par le conflit contraindraient les banques centrales à maintenir des taux d'intérêt élevés, limitant ainsi l'accès au crédit et freinant les investissements, notamment dans les infrastructures et le développement des cheptels porcins. L'ensemble de ces facteurs dessine un contexte particulièrement difficile, qui exige une gestion technique et financière rigoureuse afin de préserver la compétitivité de la filière.
Conclusion
Le bilan de l'année 2025 confirme que la production porcine latino-américaine traverse une phase d'expansion structurelle, soutenue par une production dynamique, un renforcement de sa présence sur les marchés internationaux et une consommation intérieure en progression constante. Cette dynamique a permis à la région d'absorber efficacement des volumes croissants de viande porcine, qu'elle soit d'origine nationale ou importée, renforçant ainsi la place du porc au sein du marché des protéines animales tout en approvisionnant des marchés exigeants tels que ceux de l'Asie du Sud-Est.
Néanmoins, si la tendance pour 2026 reste orientée vers la poursuite de cette croissance, la filière devra une nouvelle fois faire face à un environnement international complexe. L'intensification du conflit entre les États-Unis et l'Iran pourrait entraîner une forte volatilité des coûts de l'énergie et des intrants, renchérissant directement ou indirectement les coûts de production. Par ailleurs, la menace persistante d'une introduction de la peste porcine africaine (PPA) en Amérique latine ainsi que la pression exercée par des maladies endémiques telles que le SDRP (PRRS) pourraient également freiner le potentiel de développement du secteur.
Dans ce contexte, la réussite de la filière en 2026 dépendra de sa capacité à gérer efficacement ces chocs externes. La pérennité du secteur reposera sur une gestion financière rigoureuse, la recherche permanente d'une efficacité technico-économique optimale en élevage et le renforcement des mesures de biosécurité, autant de leviers indispensables pour préserver les marges des producteurs et maintenir la compétitivité dans un environnement mondial marqué par une forte incertitude.


