



 0

Durant la seconde moitié de juillet et les quinze premiers jours d'août, l'Europe occidentale a connu une période de chaleur sans précédent : vague de chaleur après vague de chaleur s'est abattue sur plusieurs pays du Vieux Continent. Ce facteur a joué un rôle crucial dans le changement radical du marché.
Il est bien connu que les porcs soumis au stress thermique mangent peu, boivent beaucoup et voient leur croissance sensiblement ralentie ; nous nous souviendrons de cet été comme d’un exemple manifeste de cette relation de cause à effet.
Nous avons toujours pensé que le marché se construit à partir de plusieurs éléments ou facteurs différents, les uns ou les autres prédominant plus ou moins selon les circonstances. À l’heure actuelle, l’élément prépondérant, sans l’ombre d’un doute, a été et reste la chaleur excessive.
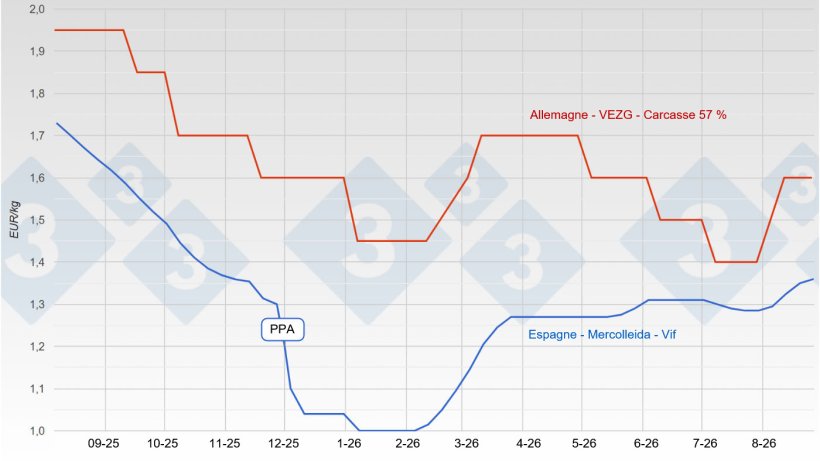
Nous terminions le mois de juillet avec de très sombres perspectives (voir notre précédent commentaire) ; le mois d’août nous a réservé une accumulation de surprises inattendues dont la somme dessine un scénario très différent de celui qui était prévu : la tendance baissière a cédé la place à des hausses très vigoureuses, tout à fait inhabituelles. Le prix le plus élevé de l’année a été atteint lors du marché d’hier, démentant ainsi notre affirmation d’il y a un mois selon laquelle ce sommet avait été atteint en juillet.
L’Allemagne a relevé sa cotation de 10 centimes par kilo de carcasse pendant deux semaines consécutives (10 + 10) ; en Espagne, le marché a opéré un changement radical de tendance et, de baisses prudentes, nous sommes passés à des hausses assez franches. Nous avons commencé le mois d’août à 1,285 euro / kilo vif et l’avons terminé à 1,360. Une hausse historique pour ce mois.
La pénurie de porcs a été (et reste) d’une telle ampleur que les abattoirs (dans plusieurs pays d’Europe occidentale) ont dû réduire leur activité faute d’animaux ; cette réduction d’activité a, à son tour, coïncidé avec une augmentation de la demande de viande liée à la rentrée (retour des citoyens dans les villes après les vacances), avec pour résultat un marché qui s'est complètement retourné.
La faillite d’un grand producteur allemand (plus de 50 000 truies sous gestion) a eu un important effet psychologique sur les opérateurs ; il est difficile de discerner le poids exact de ce revers sur le marché, même si, indéniablement, il l’a affecté.
Actuellement, il est impossible de déterminer si les mauvais jours que nous annoncions dans notre précédent commentaire ont simplement été repoussés ou s’ils pourraient, peut-être, être évités, ne serait-ce qu’en partie.
La réalité est que le marché de la viande est passé d’une lourdeur et d’une apathie insipides à une quête frénétique de viande (sans trop s’enquérir du prix ni le discuter). Tout cela est très surprenant. Même si, ces derniers jours… la demande de viande commence déjà à se replier très nettement.
À l’approche de l’automne météorologique, nous pourrons mieux prendre la mesure de l’insaisissable réalité du marché ; le retour des températures dans leurs fourchettes habituelles permettra de connaître plus précisément l’état du cheptel porcin espagnol. Il nous faut attendre, ce qui est en soi une bonne nouvelle puisque, pour l’heure, le scénario déprimant que nous annoncions il y a un mois ne se confirme pas. Quoi qu’il en soit, les porcs sont toujours dans les élevages et il faudra bien, un jour ou l’autre, les présenter à l’abattage.
Élargissons maintenant notre champ de vision et jetons un regard sur ce qui se passe dans le vaste monde :
- Au Brésil, les deux marchés les plus représentatifs se situent tous deux en dessous d’un prix équivalent à 0,90 euro / kilo vif. Ils peuvent nous évincer des marchés des pays tiers.
- Aux États-Unis, le prix actuel équivaut à 1,72 euro / kilo de carcasse ou, ce qui revient au même, à environ 1,31 euro / kilo vif (moins cher qu’en Espagne).
- Au Canada, les deux principaux marchés ne dépassent pas 1,50 euro / kilo de carcasse, soit l’équivalent d’environ 1,14 euro / kilo vif. Rivaliser avec eux n’est pas envisageable.
Les trois pays mentionnés sont les premiers exportateurs mondiaux après l’Union européenne (peut-être avec la permission de la Russie : le porc vif y cote à l’équivalent de 1,31 euro / kilo vif). Tous trois se situent à un niveau de prix inférieur, voire très inférieur, au prix espagnol. Cela nous indique que nous serons très désavantagés face à eux sur les marchés des pays tiers. Ajoutons qu’en Chine, les prix ne remontent pas et que la demande reste très morose, et nous aurons ainsi le tableau pessimiste au grand complet.
Il semble assez clair que la production mondiale de viande de porc dépasse actuellement la demande. Autrement, il serait difficile d’expliquer que la plupart des grands producteurs travaillent à perte.
Il ne faut pas s’attendre à de grandes réjouissances du côté des exportations hors de l’UE. Il va falloir aller au charbon au sein de l’UE et il faut s’attendre à une lutte acharnée pour vendre la viande fraîche ; congeler n’est toujours pas une option compte tenu des perspectives baissières.
Se battre pour chaque centime, ajuster les coûts au millimètre près, optimiser les processus… voilà les quelques initiatives qui restent entre les mains des opérateurs espagnols ; la situation ne connaîtra pas de changement substantiel tant que le cheptel européen ne se réduira pas. Et nous ne savons pas quand cela adviendra.
Espérons que les baisses du prix du vif se produiront sans à-coups, petit à petit et avec modération. Des temps difficiles s’annoncent et, de toute évidence, l’avenir reste à écrire.
Nous terminerons par une phrase de Léon Tolstoï : « Les deux guerriers les plus puissants sont la patience et le temps ».
Guillem Burset