




 0

France
Marché du porc français : La tension sur le prix du porc reste forte
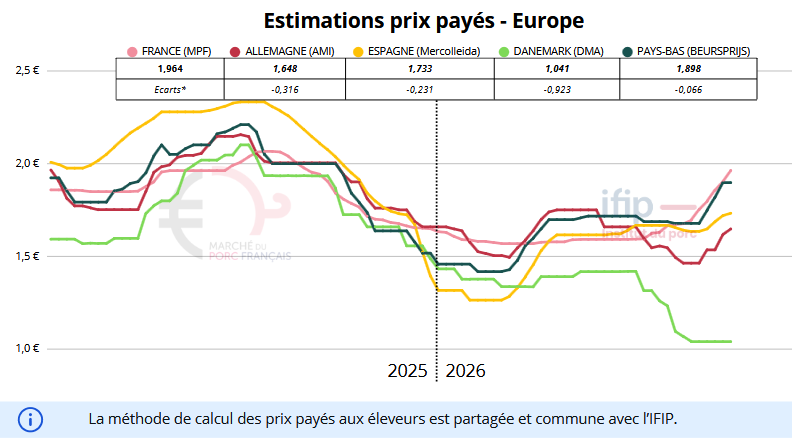
Le Marché du Porc Français enregistre une nouvelle progression, avec une hausse cumulée de 6,2 centimes au cours des séances de vente de la semaine dernière. Les acheteurs se montrent peu hésitants à enchérir à la hausse et la séance de vente bascule rapidement en mode distribution, synonyme d’une hausse maximale de 5 centimes. La semaine confirme ainsi des besoins supérieurs à l’offre disponible, dans un contexte de préparation de la rentrée.
Uniporc: tendance de la semaine
L’offre sur la zone UNIPORC reste toujours en retrait et sa progression demeure limitée au regard des besoins. Malgré 4 550 porcs supplémentaires, la semaine 35 affiche encore un déficit de 21 000 porcs par rapport à la même semaine de 2025. Les poids progressent également très peu, avec seulement 100 grammes de hausse. L’écart reste donc particulièrement important, avec des poids moyens toujours inférieurs de plus de 1,700 kg à ceux de 2025.
Union européenne
Le marché allemand semble progressivement se normaliser, avec une offre moins tendue et des porcs qui retrouvent de la croissance grâce à des températures plus fraîches. Les abattoirs couvrent leurs besoins sans difficulté particulière. Sur le marché de la viande, l’offre est suffisante et la situation apparaît équilibrée, laissant peu de marge pour de nouvelles hausses. La fin des vacances pourrait néanmoins apporter un peu de soutien à la consommation.
En Espagne, les poids poursuivent leur baisse avec encore 500 grammes de moins que la semaine précédente et se situent désormais 3,6 kg sous leur niveau de 2025. Contrairement au reste de l’Europe, les abattages restent soutenus malgré cette forte baisse des poids, signe d’une demande toujours importante des abattoirs. Le marché de la viande a bien absorbé les dernières hausses du porc, améliorant leurs marges. Les opérateurs cherchent désormais à augmenter leur activité, même si un retour à des semaines normales de cinq jours reste difficile.
En Belgique, l’offre reste limitée, même si les poids ont commencé leur remontée saisonnière avec un gain de 500 grammes la semaine passée. Ils restent néanmoins inférieurs de 1,370 kg à ceux de l’année dernière. Sur le marché intérieur, les principales pièces ont gagné un centime, tandis que la demande à l’exportation de carcasses reste soutenue avec de bons niveaux de prix.
Le marché italien commence progressivement à prendre une configuration plus automnale, même si l’offre reste encore nettement inférieure à la demande. La forte baisse du prix des longes dégrade cependant fortement les marges des abattoirs et pourrait conduire à une réduction de l’activité. Dans le même temps, une remontée saisonnière de l’offre est attendue.
États-Unis et Chine
Le marché américain s’oriente à la baisse après l’amélioration précédente. La valeur des découpes recule, pénalisée par le flanc et le jambon. Les abattages restent modérés, inférieurs de 2 % à 2025 et de 4 % à la moyenne 2020-2024. Cette faiblesse semble davantage liée à une demande intérieure moins dynamique et à une compétitivité réduite à l’export. Les perspectives pourraient néanmoins s’améliorer au second semestre avec une offre plus limitée.
En Chine, l’amélioration de la demande avec le recul des températures a momentanément redynamisé le marché. Les ventes de viande et les achats des abattoirs ont progressé, soutenant les cours. Cette embellie reste fragile : les grands élevages maintiennent des sorties soutenues et les abattoirs accentuent leur pression sur les prix. Le marché reste partagé entre reprise de la consommation et disponibilités importantes.


