




 0

Il devient de plus en plus difficile de coucher sur le papier une idée ou une opinion. La rapidité avec laquelle les événements s’enchaînent rend vite caduc tout exercice de prospective.
À l’échelle mondiale, le climat s’est nettement tendu cet été. Pas seulement en raison des températures extrêmement élevées que nous avons subies en Europe et dans d’autres régions du monde — prélude à un super El Niño de forte intensité, qui a de plus en plus de chances de laisser son empreinte sur les prochaines récoltes —, mais aussi parce que les différents foyers de guerre à travers le monde n’ont cessé de s’intensifier.
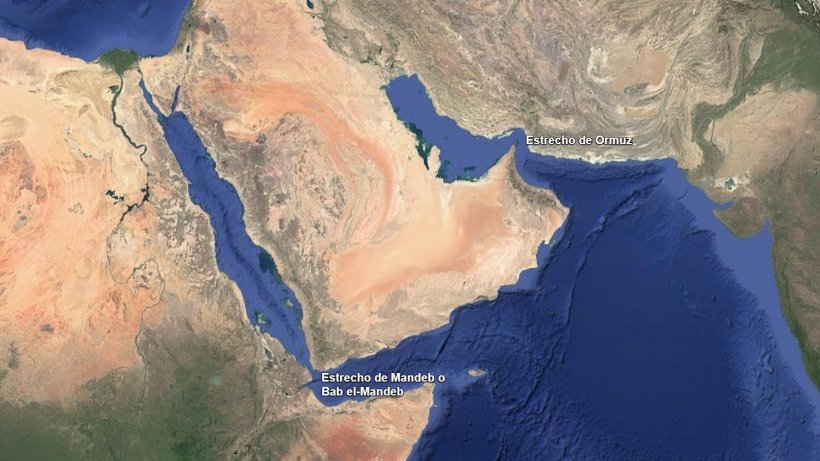
Ce week-end encore, les Houthis ont progressé sur la côte de Bab el-Mandeb afin de tenter de contrôler le trafic maritime dans le détroit (à noter que Bab el-Mandeb signifie « la porte des lamentations » ou « la porte des larmes »). Dans le même temps, un autre groupe, dont l’identité n’a pas encore été confirmée, a bombardé depuis l’Irak l’oléoduc par lequel l’Arabie saoudite transporte pas moins de 5 % du pétrole mondial.
En résumé : deux des détroits les plus importants au monde pour le commerce international — et pour les flux de pétrole, de gaz et de produits dérivés — sont bloqués et, dans le cas d’Ormuz, le trafic fonctionne au ralenti depuis plusieurs mois.
Les effets ne se sont pas fait attendre. Les Bourses reculent, le Brent atteint 107 dollars, le spectre d’une inflation persistante refait surface, tandis que les banques centrales relèvent leurs taux et laissent entendre que cette tendance se poursuivra jusqu’à la fin de 2026. Quant à l’un des indicateurs clés de l’économie mondiale, le rendement du bon du Trésor américain à 10 ans, il frôle aujourd’hui les 5 %. Les guerres sont inflationnistes et, lorsqu’elles éclatent dans des zones stratégiques pour le pétrole, leur impact se répercute très rapidement sur les prix.
De leur côté, les céréales ont connu un mois d’août orienté à la hausse. En Europe, les pertes de rendement du maïs ont été importantes en raison de la chaleur. Aux États-Unis, les prévisions de rendement du maïs ont été revues à la baisse par rapport aux premières estimations : le WASDE publié vendredi dernier faisait état d’un rendement de 178,5, contre 180 le mois précédent, tout en restant plus optimiste que le Pro Farmer Crop Tour d’août, qui l’estimait à 173. En ce qui concerne les céréales, on peut considérer que le marché a déjà intégré ces mauvais rendements dans les prix, compte tenu de la hausse enregistrée au cours du dernier mois. Par ailleurs, cet été, l’accord entre l’Ukraine et la Russie visant à maintenir un corridor céréalier a littéralement volé en éclats, avec une succession d’attaques contre des vraquiers et des installations portuaires des deux côtés du conflit. En définitive, les approvisionnements en provenance de la mer Noire se sont compliqués, ce qui s’est également traduit par une hausse des prix.
Il convient ici de s’arrêter un instant sur un point essentiel : à l’heure actuelle, nous ne sommes pas confrontés à un problème d’offre à l’échelle mondiale. Même réduite en Europe par les effets de la chaleur, l’offre reste suffisante. La véritable question est de savoir où se trouve cette offre et s’il est possible de l’acheminer vers les ports desservant les zones de consommation. C’est précisément là que la géopolitique et les coûts de fret entrent pleinement dans l’équation.
Sur le marché espagnol, dans le même temps, nous avons observé une forte baisse de la demande, notamment dans l’hinterland du port de Tarragone, sa principale zone d’influence. Et c’est également la première fois depuis plusieurs campagnes que les achats des utilisateurs pour les échéances à partir de janvier restent aussi limités. Dans un marché haussier et marqué par une telle incertitude, couvrir ces positions va devenir compliqué. Nous n’avons pas eu beaucoup d’occasions d’acheter du maïs ou du blé pour des échéances à partir de janvier à des prix susceptibles de paraître attractifs aux acheteurs. Désormais, avec la hausse des prix, couvrir ces positions s’annonce difficile.
Une année de plus, nous retrouvons bien sûr un autre éléphant dans la pièce : le règlement EUDR. Cela fait maintenant trois ans. Une fois encore, les acheteurs ne peuvent pas couvrir leurs besoins en soja pour les échéances à partir de janvier 2027 en raison de l’entrée en application de la réglementation européenne sur la déforestation. Ces deux dernières années, à la toute dernière minute, son application a été reportée d’un an supplémentaire — l’an dernier, c’est en décembre que Bruxelles avait décidé d’accorder une année de plus. Une incertitude totalement inutile pour les acheteurs, dans un environnement qui, en soi, n’offre déjà guère de certitudes.
Si l’on se risque malgré tout à quelques perspectives, il est vrai que les céréales ont déjà intégré dans leurs prix la baisse des perspectives de récolte de maïs et la montée des tensions en mer Noire. Mais si le pétrole poursuit sa hausse et si les hostilités continuent de s’intensifier en mer Noire, les coûts de fret augmenteront à leur tour, répercutant cette hausse sur le prix des céréales à destination. Le faible niveau des achats des utilisateurs pour les échéances à partir de janvier constituera également un soutien pour les prix. De l’autre côté de la balance se trouve la consommation : la destruction de la demande constitue la limite à toute hausse des prix. Si les prix du porc restent bas et ne permettent toujours pas de couvrir les coûts de production, la demande sera plus faible l’année prochaine.


