



 0

Dans sa mise à jour de septembre, le marché international du maïs connaît un regain de tensions : la révision à la baisse de la récolte américaine s’ajoute à l’interruption des exportations maritimes ukrainiennes à la suite d’attaques contre les infrastructures portuaires du pays, entraînant une forte hausse des prix à l’exportation dans les différentes origines. Du côté du soja, les perspectives de production restent solides au Brésil et aux États-Unis, mais l’utilisation accrue de l’huile de soja à des fins industrielles dans ces deux pays limite la progression des exportations, tandis que les prix s’envolent sous l’effet de la sécheresse qui touche les cultures américaines.
Maïs
Le rapport de septembre ne consacre pas d’article spécifique au maïs — le dossier principal porte ce mois-ci sur le marché des brisures de riz —, mais la section consacrée aux céréales secondaires fait état d’un élément important : les récentes attaques contre les infrastructures portuaires ukrainiennes ont interrompu les exportations maritimes de maïs du pays, sans cotations enregistrées depuis le 1er septembre. Cette situation, conjuguée aux perspectives d’une récolte américaine plus faible, a fortement fait progresser les prix à l’exportation dans les différentes origines : +30 USD/tonne (t) aux États-Unis, à 252 USD/t, +16 USD/t au Brésil et +13 USD/t en Argentine. L’Argentine reste néanmoins l’origine la plus compétitive sur le marché.
Production
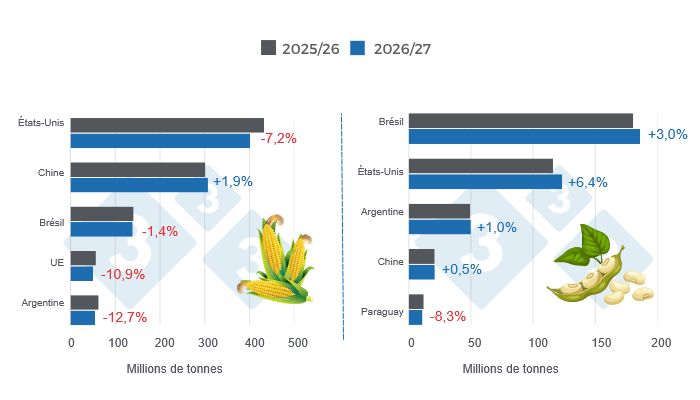
- La production mondiale de maïs pour la campagne 2026/27 atteindrait environ 1 291,0 millions de tonnes (Mt), soit une baisse de 3,0 % par rapport à la campagne 2025/26, dont la dernière estimation s’établit à 1 330,8 Mt.
- Aux États-Unis, la production atteindrait 401,3 Mt, en recul de 7,2 % par rapport à la campagne précédente (432,3 Mt), tandis que la Chine augmenterait sa récolte de 1,9 %, à 307,0 Mt. La production de l’Union européenne reculerait de 10,9 %, à 50,6 Mt, alors que celle de l’Ukraine progresserait de 2,9 %, à 31,8 Mt, contre 30,9 Mt lors de la campagne précédente.
- En Amérique du Sud, la production du Brésil atteindrait 139,0 Mt, soit une baisse de 1,4 % par rapport à la campagne 2025/26 (141,0 Mt), tandis que la récolte argentine s’établirait autour de 55,0 Mt, en recul de 12,7 % par rapport à la campagne précédente (63,0 Mt).
Exportations
- Les exportations mondiales de maïs reculeraient de 3,7 % au cours de cette nouvelle campagne, pour s’établir à 210,1 Mt.
- Les États-Unis resteraient le premier exportateur avec 83,2 Mt, malgré une baisse de 4,4 % par rapport à la campagne précédente (87,0 Mt). Ils seraient suivis par le Brésil, l’Argentine et l’Ukraine, avec respectivement 43,0, 38,0 et 22,0 Mt.
Importations
- À l’échelle mondiale, les importations de maïs passeraient de 196,3 Mt en 2025/26 à 203,1 Mt en 2026/27, soit une hausse de 3,5 %.
- Le Mexique serait le premier importateur mondial de maïs avec 27,2 Mt, en hausse de 2,6 % par rapport à la campagne précédente (26,5 Mt).
- L’Union européenne importerait 23,5 Mt, soit 23,7 % de plus que lors de la campagne précédente (19,0 Mt). Les importations du Japon resteraient stables à 15,5 Mt, tandis que celles du Vietnam progresseraient de 12,6 %, à 15,2 Mt, contre 13,5 Mt lors de la campagne précédente.
- La Colombie augmenterait ses importations de maïs de 2,4 %, à 8,6 Mt.
Stocks
- Les stocks mondiaux de fin de campagne reculeraient de 9,7 %, à 272,1 Mt. Aux États-Unis, ils diminueraient de 18,5 %, tandis que la Chine et le Brésil enregistreraient des baisses respectives de 6,8 % et 28,4 %.
Soja
L’article principal du rapport de septembre sur les oléagineux porte sur les huiles de colza et de tournesol, qui devraient être les principaux moteurs de la croissance du commerce mondial des huiles végétales en 2026/27. L’huile de soja — qui, avec l’huile de palme, représente près des deux tiers de la consommation mondiale — n’y contribuerait que marginalement : ses exportations ne progresseraient que de 1 %, malgré la forte production de soja, en raison d’une utilisation industrielle accrue aux États-Unis et au Brésil. Parallèlement, les prix à l’exportation du soja américain ont dépassé 525 USD/t pour la première fois depuis novembre 2023, sous l’effet de la sécheresse dans les régions productrices des États-Unis et de la dégradation de l’état des cultures par rapport à l’année précédente.
Production
- La production mondiale de soja pour la campagne 2026/27 augmenterait de 3,0 % par rapport à la campagne précédente, passant de 429,4 à 442,3 Mt.
- En Amérique du Sud, la production du Brésil progresserait de 3,0 %, à 186,0 Mt, tandis que celle de l’Argentine augmenterait de 1,0 %, à 50,0 Mt.
- Le Paraguay verrait sa récolte diminuer de 8,3 % par rapport à la campagne 2025/26 (12,1 Mt), pour s’établir à 11,1 Mt.
- Aux États-Unis, la récolte est estimée à 123,4 Mt, soit une hausse de 6,4 % par rapport à la campagne précédente (116,0 Mt).
Exportations
- Les exportations mondiales de soja augmenteraient de 2,3 % au cours de cette nouvelle campagne, à 191,6 Mt.
- Le Brésil resterait le premier exportateur avec 118,0 Mt, soit 2,6 % de plus qu’en 2025/26 (115,0 Mt). Les États-Unis exporteraient 45,9 Mt, en hausse de 10,9 % par rapport à la campagne précédente (41,4 Mt).
- Les exportations argentines sont estimées à 6,5 Mt, soit une baisse de 28,3 % par rapport à la campagne précédente (9,0 Mt).
Importations
- Les importations mondiales de soja passeraient de 187,8 Mt en 2025/26 à 190,4 Mt en 2026/27, soit une hausse de 1,4 %.
- La Chine importerait 115,0 Mt, soit 1,8 % de plus que lors de la campagne précédente (113,0 Mt), tandis que les importations de l’Union européenne reculeraient de 2,1 %, à 13,7 Mt, contre 14,0 Mt en 2025/26.
- Le Mexique importerait 6,8 Mt, soit une hausse de 0,7 % par rapport à la campagne précédente (6,7 Mt).
Stocks
- Les stocks mondiaux de fin de campagne de soja diminueraient légèrement, à 124,0 Mt, soit 1,0 % de moins qu’en 2025/26 (125,3 Mt). Ils reculeraient de 4,7 % aux États-Unis, de 2,1 % au Brésil et de 0,2 % en Chine, tandis qu’ils progresseraient de 1,7 % en Argentine.
Département de l'économie et de la durabilité 333 Amérique latine | USDA | États-Unis.
https://apps.fas.usda.gov/