



 0

Les prévisions d’octobre confirment une offre de maïs plus abondante que prévu aux États-Unis, ce qui exerce une pression à la baisse sur les prix internationaux, malgré la forte réduction de la production dans l’Union européenne et les perturbations persistantes du transport maritime en Ukraine. Le soja, en revanche, poursuit son expansion : la hausse de la récolte américaine et l’essor des exportations de tourteau de soja des États-Unis renforcent une offre mondiale abondante, malgré le recul des exportations argentines.
Maïs
Le rapport d’octobre ne comporte pas d’article spécifiquement consacré au maïs — le sujet principal porte sur les importations d’orge —, mais la section consacrée aux céréales secondaires apporte les principaux éléments de contexte du mois. Le marché a réagi à la baisse après que le rapport du NASS sur les stocks de céréales au 30 septembre a révisé à la hausse les stocks de maïs issus de la récolte précédente aux États-Unis, remettant ainsi en cause les anticipations d’une offre plus restreinte qui dominaient jusque-là le marché. Les prix à l’exportation ont reculé dans toutes les origines : ceux des États-Unis ont baissé de 14 USD/t, à 239 USD/t, ceux du Brésil de 8 USD/t sous l’effet de la pression saisonnière liée à la récolte de la safrinha, tandis que ceux de l’Argentine sont restés pratiquement stables, à 219 USD/t. L’Ukraine, quant à elle, ne publie plus de cotations depuis le 1er septembre en raison des attaques contre ses infrastructures portuaires.
Production
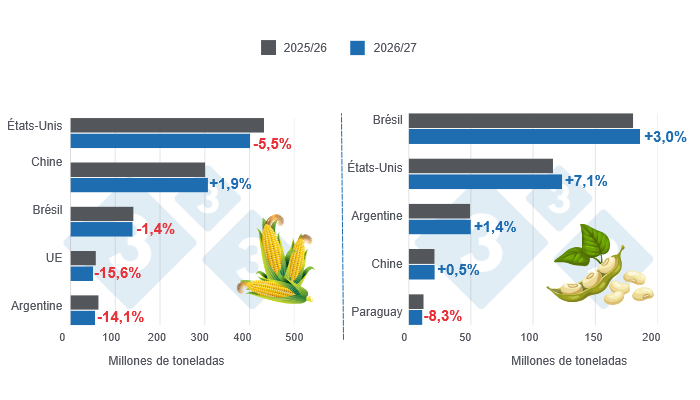
- La production mondiale de maïs pour la campagne 2026/27 s’établirait à environ 1 293,8 Mt, soit une baisse de 2,8 % par rapport à la campagne 2025/26, dont la dernière estimation atteint 1 330,6 Mt.
- Aux États-Unis, la production atteindrait 407,3 Mt, en recul de 5,5 % par rapport à la campagne précédente (430,9 Mt), tandis que la Chine augmenterait sa récolte de 1,9 %, à 307,0 Mt. De son côté, l’Union européenne enregistrerait une baisse de 15,6 %, à 48,0 Mt, alors que l’Ukraine, avec 31,8 Mt, afficherait une hausse de 2,9 % par rapport aux 30,9 Mt de la campagne précédente.
- En Amérique du Sud, la production brésilienne atteindrait 139,0 Mt, soit une diminution de 1,4 % par rapport à la campagne 2025/26 (141,0 Mt), tandis que la récolte argentine avoisinerait 55,0 Mt, un niveau inférieur de 14,1 % à celui de la campagne précédente (64,0 Mt).
Exportations
- Les exportations mondiales de maïs diminueraient de 2,4 % au cours de cette nouvelle campagne, pour atteindre 210,7 Mt.
- Les États-Unis resteraient le premier exportateur avec 83,8 Mt, malgré une baisse de 3,8 % par rapport à la campagne précédente (87,1 Mt). Ils seraient suivis du Brésil, de l’Argentine et de l’Ukraine, avec respectivement 43,0, 38,0 et 22,0 Mt.
Importations
- À l’échelle mondiale, les importations de maïs passeraient de 198,4 Mt lors de la campagne 2025/26 à 203,4 Mt au cours de cette nouvelle campagne, soit une augmentation de 2,5 %.
- Le Mexique serait le premier importateur de maïs, avec 27,2 Mt, soit une hausse de 3,8 % par rapport à la campagne précédente (26,2 Mt).
- De son côté, l’Union européenne atteindrait 23,5 Mt, soit 17,5 % de plus que lors de la campagne précédente (20,0 Mt). Le Japon réduirait légèrement ses achats de 1,3 %, à 15,5 Mt (contre 15,7 Mt lors de la campagne précédente), tandis que le Vietnam les augmenterait de 8,1 %, à 14,6 Mt (contre 13,5 Mt).
- La Colombie augmenterait ses importations de maïs de 2,4 %, pour atteindre 8,6 Mt au cours de cette nouvelle campagne.
Stocks
- Les stocks de fin de campagne diminueraient de 8,7 % à l’échelle mondiale, pour s’établir à 280,4 Mt. Aux États-Unis, ils reculeraient de 11,7 %, tandis que la Chine et le Brésil enregistreraient des baisses respectives de 6,8 % et de 28,4 %.
Soja
L’article principal de ce mois est consacré aux exportations américaines de tourteau de soja, que l’USDA prévoit à un niveau record de 20,6 millions de tonnes pour 2026/27 (+11 % sur un an), soutenues par une récolte plus importante et une augmentation des capacités nationales de trituration. Dès la première semaine de la campagne, les ventes à l’exportation non encore expédiées dépassaient 5,1 millions de tonnes, un niveau supérieur à celui de la même période de l’année précédente. Les Philippines, le Mexique, le Canada, la Colombie et le Vietnam figuraient parmi les principales destinations. Au Mexique, en particulier, les ventes enregistrées durant la première semaine dépassaient de 147 000 tonnes la moyenne quinquennale correspondante.
Production
- La production mondiale de soja pour la campagne 2026/27 augmenterait de 3,1 % par rapport à la campagne précédente, passant de 429,2 à 442,7 Mt.
- Les estimations des récoltes sud-américaines font état d’une hausse de 3,0 % au Brésil, dont la production atteindrait 186,0 Mt, tandis qu’une progression de 1,4 % est prévue en Argentine, à 50,0 Mt.
- Le Paraguay enregistrerait une baisse de production de 8,3 % par rapport à la campagne 2025/26 (12,1 Mt), avec une récolte estimée à 11,1 Mt.
- Aux États-Unis, la récolte est estimée à 124,1 Mt, soit une augmentation de 7,1 % par rapport à la campagne précédente (116,0 Mt).
Exportations
- Les exportations mondiales de soja augmenteraient de 3,0 % au cours de cette nouvelle campagne, pour atteindre 192,0 Mt.
- Le Brésil resterait le premier exportateur avec 118,0 Mt, soit une hausse de 3,1 % par rapport à la campagne 2025/26 (114,5 Mt), tandis que les États-Unis atteindraient 46,1 Mt, ce qui représenterait une progression de 11,8 % par rapport à la campagne précédente (41,2 Mt).
- Les exportations argentines sont estimées à 6,5 Mt, soit une diminution de 27,5 % par rapport à la campagne précédente (8,9 Mt).
Importations
- Les importations mondiales de soja passeraient de 188,5 Mt lors de la campagne 2025/26 à 190,8 Mt au cours de cette nouvelle campagne, soit une hausse de 1,2 %.
- La Chine importerait 115,0 Mt, soit 1,8 % de plus que lors de la campagne précédente (113,0 Mt), tandis que l’Union européenne atteindrait 13,7 Mt, enregistrant une baisse de 2,1 % par rapport à la campagne précédente (14,0 Mt).
- Au Mexique, les importations devraient atteindre 6,8 Mt au cours de cette campagne, soit une diminution de 2,1 % par rapport à la campagne précédente (6,9 Mt).
Stocks
- Les stocks mondiaux de soja en fin de campagne diminueraient légèrement, pour s’établir à 124,3 Mt, soit 0,5 % de moins que lors de la campagne précédente (124,9 Mt). Aux États-Unis, ils reculeraient de seulement 0,1 %, tandis qu’en Argentine, ils progresseraient de 1,7 %. Le Brésil et la Chine enregistreraient des baisses respectives de 1,6 % et de 0,2 %.
Rédaction du Département d’économie et de durabilité de 3tres3 Amérique latine/