



 0

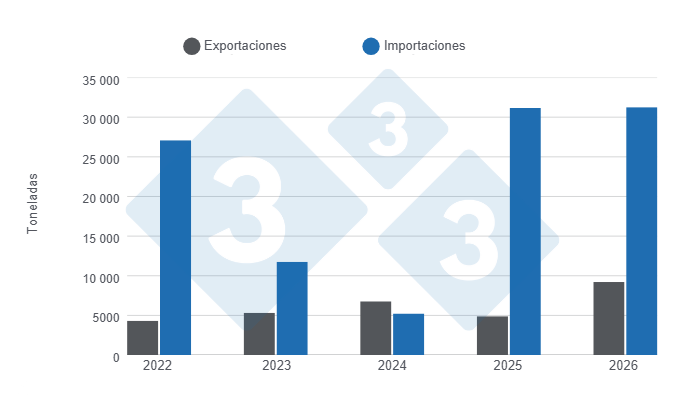
Dentro de esta primera mitad del año sobresalen dos datos puntuales: junio quedó a apenas 87 toneladas (t) del techo histórico importador, y mayo marcó, sin matices, el mayor volumen exportado de los últimos cinco años.
Importaciones
Junio de 2026 es quizá el mes que mejor resume la tendencia al alza de las importaciones: cerró con 6133 t, un 39,8 % por encima de junio de 2025, y se consolidó como el mejor junio de toda la serie analizada. Aunque esta cifra podría considerarse como un récord histórico, abril de 2025 sigue siendo el techo, con 6220 t. La precisión importa porque nos permite inferir que no hubo un salto sin precedentes en junio, sino la confirmación de un nivel ya alto y sostenido de las importaciones —marzo, abril, mayo y junio de 2026 estuvieron todos por encima de las 5700 t, con las importaciones casi duplicándose entre enero (3072 t) y junio dentro del propio semestre (+99,6%)—. Ahora bien, la cifra consolidada del semestre avanzó apenas 0,3% en volumen frente al año anterior, ya que el promedio mensual de 2026 (5211 t) es prácticamente igual al de 2025 (5193 t). De hecho, 2026 no despegó desde un nivel bajo: sostuvo la tendencia elevada que ya caracterizaba al año anterior. Por su parte, el valor en dólares de las importaciones retrocedió 3,6%, por una caída de 3,9% en el precio implícito.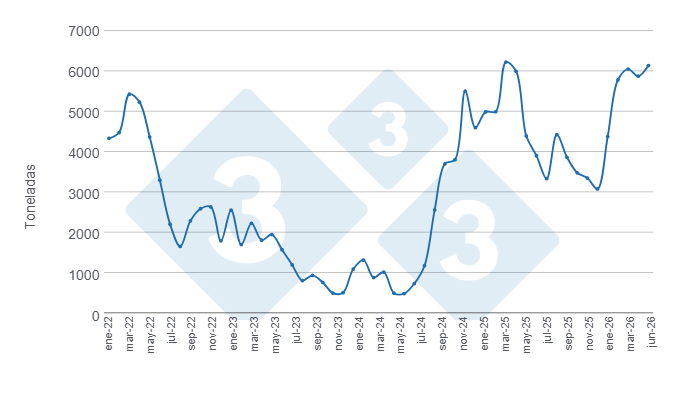
Con 1912 t de carne de cerdo exportada, mayo de 2026 superó a cualquier otro mes de los últimos cinco años, incluido el máximo previo (julio de 2024, con 1860 t), un 2,8 % por encima. Pero, tal como sucede con las importaciones, el dato de un solo mes destacado no cuenta toda la historia, pues el promedio mensual exportado del semestre casi se duplicó frente a 2025 (de 817 t a 1535 t, +87,9% consolidado), con una tasa de crecimiento anual compuesta de 20,7% en volumen y 28,3% en valor entre 2022 y 2026 —cerca de seis veces el ritmo compuesto de las importaciones en el mismo lapso—. Incluso febrero, el mes más bajo del semestre (1212 t), habría sido un mes destacable hace apenas dos o tres años. Por su parte, el precio implícito de exportación también mejoró 24,8 %, señal de que la expansión de las exportaciones combinó un mayor volumen con mejores condiciones de colocación externa.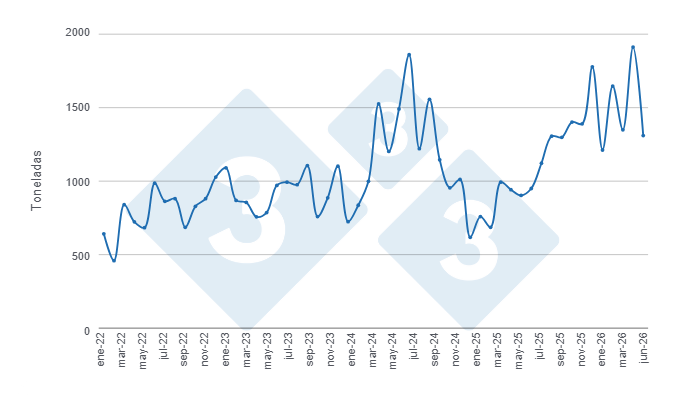
Balanza comercial
Con ambos flujos moviéndose con fuerza durante el semestre, el déficit comercial se redujo 11,3 % frente al primer semestre de 2025, al pasar de MUSD -93,7 a MUSD -83,1. Por su parte, la cobertura exportadora pasó de 15,7 % a 29,5 % en un año, es decir que casi se duplicó en el semestre, aunque con mejoras desiguales entre meses. Aun así, conviene no perder la perspectiva, pues el primer semestre de 2024 tuvo un déficit bastante menor (-10,6 MUSD), aunque por una razón muy distinta y menos favorable, que se explica por un desplome generalizado de las importaciones y no por una expansión exportadora comparable a la de 2026.
A manera de conclusión
Lo más importante de este primer semestre de 2026 es que ambos flujos de comercio internacional de carne de cerdo cuentan la misma historia. En bloque, el semestre se instaló entre los mejores seis meses de importaciones y los diez mejores de exportaciones de toda la serie histórica. Detrás de ambas lecturas hay dos dinámicas que avanzan a velocidades distintas: importaciones que se estabilizan en un nivel alto cuya tendencia viene desde 2025 (crecimiento compuesto casi plano, 3,6 % en cuatro años) y exportaciones que crecen a un ritmo estructuralmente mayor (20,7 % compuesto). Si ese diferencial se sostiene, la balanza comercial del sector debería seguir reduciendo su déficit en los próximos semestres, aunque todavía estamos muy lejos de encontrar el equilibrio.
Departamento de Economía y Sostenibilidad 333 Latinoamérica | Argentina | Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de Argentina