



 0

Em qualquer sistema pecuário, a etapa final da produção, seja o abate ou a comercialização, é o momento em que o desempenho biológico se transforma em resultado econômico. No entanto, as decisões de comercialização costumam ser tratadas como fixas e uniformes, como se cada suíno agregasse o mesmo valor por quilograma. Na prática, nada poderia estar mais distante da realidade.
Como os suínos diferem em sua taxa de crescimento, conversão alimentar, estado sanitário e risco de mortalidade, cada quilograma produzido por cada animal tem um custo diferente.
Além disso, como os frigoríficos aplicam bônus e penalizações de acordo com o peso e a qualidade da carcaça, cada quilograma também recebe um preço diferente.
O resultado é simples, mas contundente:
Cada suíno possui um perfil de rentabilidade único; portanto, cada quilo tem um valor único.
Este último artigo da série apresenta o conceito de comercialização de precisão, um sistema que busca enviar os suínos ao frigorífico no momento de seu máximo valor econômico, e não apenas quando atingem um determinado peso vivo, utilizando:
- o acompanhamento das diferenças de rentabilidade por quilo;
- a visualização dessas diferenças;
- o uso das informações obtidas para definir o momento ideal de comercializar os suínos.
Por que o lucro por quilograma varia?
O pensamento tradicional pressupõe que, uma vez que um suíno atinge o peso de mercado, cada quilograma adicional gera aproximadamente o mesmo lucro. Entretanto, três fatores contradizem essa suposição.
1. O custo por quilo muda à medida que o suíno cresce
No início da fase de terminação, as taxas de crescimento aceleram, tornando o ganho marginal bastante eficiente. À medida que o suíno amadurece, as taxas de crescimento e, consequentemente, o ganho marginal começam a diminuir porque:
- permanece mais tempo na baia, aumentando os custos fixos (instalações, mão de obra e depreciação);
- consome mais ração por quilograma de ganho de peso.
Isso é particularmente verdadeiro para animais com desempenho de crescimento abaixo da média, pois, além dos fatores anteriores serem mais significativos, eles também ocupam um espaço que poderia ser destinado a um suíno mais eficiente.
Assim, um "quilo barato" aos 110 kg pode transformar-se em um "quilo caro" aos 130 kg.
2. A mortalidade altera a estrutura de custos
Um suíno que morre no final da fase de terminação representa um custo muito elevado, pois a maior parte das despesas já foi realizada. Os animais sobreviventes precisam "absorver" essas perdas, aumentando o custo por quilograma do lote final, muitas vezes de forma significativa.
3. Os frigoríficos não pagam o mesmo por todos os quilos
As tabelas de bonificações e penalizações baseadas em faixas de peso, percentual de carne magra e espessura de gordura significam que:
- alguns quilogramas geram maior receita;
- alguns quilogramas geram menor receita;
- alguns quilogramas provocam perdas econômicas.
Quando se combinam custos variáveis por quilograma com receitas variáveis por quilograma, obtém-se uma curva de lucro que cresce, atinge um pico e, posteriormente, diminui.
Mesmo os produtores que não comercializam com base em uma tabela de bonificações continuam enfrentando custos variáveis por quilograma; portanto, o lucro por quilo também é variável.
O objetivo da comercialização de precisão é identificar esse ponto máximo e enviar os suínos ao frigorífico quando ele é alcançado.
A ferramenta-chave: acompanhar a "história" de cada suíno
A comercialização de precisão baseia-se em um princípio simples:
Não é possível otimizar a rentabilidade antes de medir sua variação.
Para começar, são necessários apenas:
- pesos individuais (ou de pequenos grupos);
- uma boa estimativa do consumo de ração em diferentes intervalos da fase de terminação;
- o momento médio das perdas por mortalidade;
- as bonificações e penalizações praticadas pelo frigorífico;
- uma planilha simples.
Com esses dados, é possível criar duas ferramentas visuais bastante úteis: uma fronteira de rentabilidade e um mapa de abate por suíno.
Ferramenta 1: A fronteira de rentabilidade
Uma fronteira de rentabilidade é uma curva que mostra:
- o custo estimado para produzir cada quilograma adicional;
- o preço esperado para esses quilogramas;
- o lucro (ou prejuízo) resultante por quilograma ao longo da faixa de pesos.
Os produtores podem construir uma versão básica em três etapas.
Etapa 1: Estimar o custo por quilograma durante a fase de terminação
Sua planilha pode ter a seguinte aparência:
| Faixa de peso | CA | Custo total por kg de ganho |
|---|---|---|
| 80–100 kg | 2,5 | Baixo |
| 100–115 kg | 2,9 | Médio |
| 115–130 kg | 3,4 | Alto |
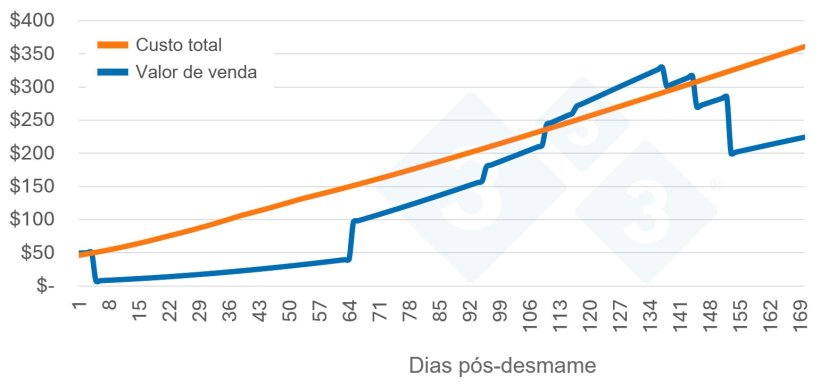
Deve-se incluir o impacto da mortalidade, adicionando um custo rateado por suíno sobrevivente e calculando uma curva de custo marginal diário.
Etapa 2: Sobrepor a curva de valor do suíno
Ela pode incluir:
- o valor de venda de acordo com o peso;
- os ajustes de preço aplicados pelo frigorífico.
Etapa 3: Representar graficamente o lucro por quilo em cada faixa de peso
Normalmente, obtém-se um gráfico com o seguinte comportamento:
- Lucro crescente à medida que o suíno se aproxima do peso ideal de abate;
- Um platô próximo ao lucro máximo;
- Uma queda quando a eficiência alimentar diminui e aumentam as penalizações aplicadas pelo frigorífico.
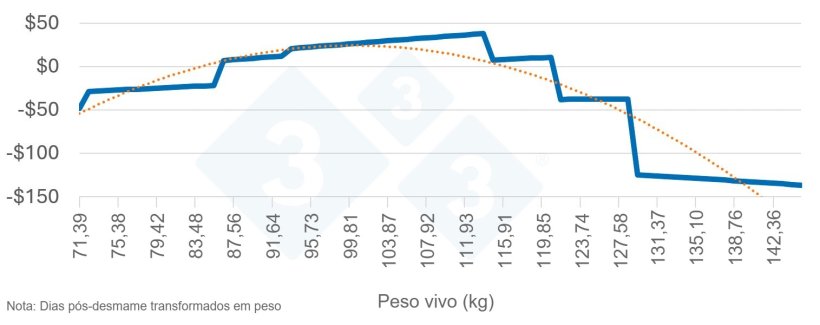
Essa curva mostra o ponto econômico de comercialização, e não o ponto biológico. É possível, inclusive, sobrepor os resultados reais de venda a essa curva para verificar o quão próximos eles estão do ponto ótimo (Figura 3).
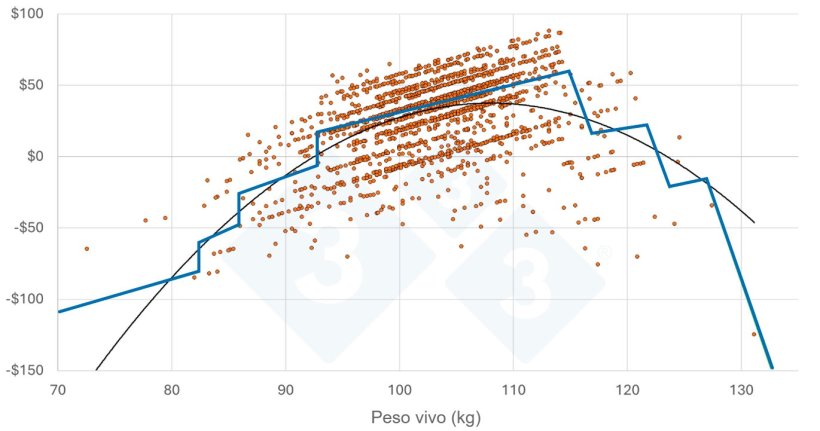
Ferramenta 2: Mapa de abate por suíno
Essa ferramenta leva a fronteira de rentabilidade a um nível superior, posicionando cada suíno dentro da grade, permitindo visualizar:
- o número de suínos comercializados em cada coordenada da grade;
- o lucro médio desses animais;
- onde a rentabilidade está sendo perdida.
|
Peso da carcaça (kg) – Ajustes de preço aplicados pelos frigoríficos |
|||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| ≤49 | 50 | 55,1 | 60,1 | 65,1 | 70,1 | 75,1 | 80,1 | 85,1 | ≥90,1 | ||
|
Espessura da gordura dorsal |
≤6 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% |
| 7 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% | |
| 8 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% | |
| 9 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% | |
| 10 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% | |
| 11 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% | |
| 12 | 77% | 86% | 86% | 97% | 100% | 100% | 100% | 91% | 77% | 53% | |
| 13 | 72% | 81% | 86% | 86% | 100% | 100% | 100% | 81% | 72% | 53% | |
| 14 | 72% | 81% | 86% | 86% | 100% | 100% | 100% | 81% | 72% | 53% | |
| 15 | 67% | 77% | 81% | 81% | 91% | 91% | 86% | 72% | 63% | 53% | |
| 16 | 67% | 77% | 81% | 81% | 91% | 91% | 86% | 72% | 63% | 53% | |
| 17 | 67% | 77% | 81% | 81% | 91% | 91% | 86% | 72% | 63% | 53% | |
| 18 | 67% | 77% | 77% | 77% | 81% | 81% | 81% | 72% | 53% | 53% | |
| 19 | 67% | 77% | 77% | 77% | 81% | 81% | 81% | 72% | 53% | 53% | |
| 20 | 67% | 77% | 77% | 77% | 81% | 81% | 81% | 72% | 53% | 53% | |
| ≥21 | 63% | 72% | 77% | 77% | 81% | 81% | 77% | 72% | 53% | 53% | |
| Peso da carcaça (kg) - Número de suínos | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| ≤49 | 50 | 55,1 | 60,1 | 65,1 | 70,1 | 75,1 | 80,1 | 85,1 | ≥90,1 | ||
|
Espessura da gordura dorsal |
≤6 | 1 | 1 | 6 | 12 | 30 | 22 | 9 | 1 | ||
| 7 | 13 | 32 | 124 | 146 | 31 | 4 | |||||
| 8 | 5 | 40 | 182 | 261 | 94 | 17 | 1 | ||||
| 9 | 1 | 4 | 38 | 204 | 333 | 122 | 23 | 4 | |||
| 10 | 6 | 43 | 171 | 360 | 144 | 26 | 4 | ||||
| 11 | 1 | 7 | 29 | 135 | 300 | 112 | 28 | 6 | 2 | ||
| 12 | 2 | 18 | 139 | 235 | 107 | 18 | 4 | ||||
| 13 | 1 | 13 | 154 | 347 | 136 | 27 | 3 | 1 | |||
| 14 | 2 | 27 | 40 | 32 | 9 | 3 | 2 | ||||
| 15 | 2 | 19 | 42 | 24 | 3 | 1 | 1 | ||||
| 16 | 3 | 13 | 31 | 18 | 4 | 1 | |||||
| 17 | 1 | 9 | 19 | 17 | 7 | 1 | |||||
| 18 | 4 | 16 | 6 | 3 | 1 | ||||||
| 19 | 1 | 7 | 2 | 1 | |||||||
| 20 | 1 | 2 | 4 | 1 | 1 | ||||||
| ≥21 | 5 | 1 | |||||||||
| Peso da carcaça (kg) - Lucro médio por cabeça ($) | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| ≤49 | 50 | 55,1 | 60,1 | 65,1 | 70,1 | 75,1 | 80,1 | 85,1 | ≥90,1 | ||
|
Espessura da gordura dorsal |
≤6 | -130,67 | -44,99 | -67,20 | -8,39 | 13,35 | 34,85 | 36,10 | -14,88 | ||
| 7 | -53,83 | -6,73 | 12,81 | 29,36 | 39,44 | 14,79 | |||||
| 8 | -47,80 | -16,05 | 16,19 | 30,93 | 45,59 | 17,31 | 6,40 | ||||
| 9 | -105,80 | -23,20 | -8,64 | 21,15 | 33,99 | 47,45 | 18,08 | -6,07 | |||
| 10 | -50,89 | -2,13 | 23,02 | 37,15 | 48,75 | 37,22 | 9,50 | ||||
| 11 | -64,60 | -62,60 | 1,22 | 24,93 | 38,94 | 50,49 | 38,81 | -0,48 | -76,07 | ||
| 12 | -31,30 | -2,15 | 26,49 | 41,15 | 54,73 | 28,48 | -9,72 | ||||
| 13 | -96,96 | -39,97 | 23,28 | 42,10 | 56,69 | 2,48 | -24,76 | -88,53 | |||
| 14 | -34,34 | 20,11 | 40,46 | 44,30 | -1,99 | -7,81 | -100,44 | ||||
| 15 | -37,49 | -5,22 | 14,55 | 5,73 | -27,71 | -67,00 | -107,92 | ||||
| 16 | -43,18 | 2,65 | 15,50 | -0,45 | -26,39 | -48,81 | |||||
| 17 | -91,03 | -0,48 | 17,74 | 12,86 | -29,77 | -34,20 | |||||
| 18 | -32,75 | -19,47 | -14,83 | -31,40 | -81,98 | ||||||
| 19 | -28,14 | -4,20 | -9,88 | -66,90 | |||||||
| 20 | -26,75 | -40,25 | -19,99 | 17,77 | -19,31 | ||||||
| ≥21 | -16,74 | -34,88 | |||||||||
Para elaborar esse mapa:
- Registrar o peso e a qualidade da carcaça de cada suíno no frigorífico.
- Contabilizar os suínos que se enquadram em cada categoria.
- Estimar o custo por suíno com base em seu histórico de crescimento ou na média do lote.
- Subtrair o custo da receita ajustada pelas bonificações ou penalizações.
Com isso, é possível identificar rapidamente:
- oportunidades para modificar as estratégias de comercialização;
- como a uniformidade (ou a falta dela) explica onde podem ser obtidos grandes ganhos de rentabilidade;
- o valor potencial da redução da variabilidade;
- que, mesmo sem uma tabela formal de bonificações de um frigorífico, essa metodologia continua válida, pois o custo por quilograma nunca é uniforme.
Transformando informação em ação
Depois de construídos esses gráficos, a comercialização de precisão torna-se uma ferramenta prática para a tomada de decisões.
Os produtores passam a ser capazes de:
- comercializar os suínos com base no lucro, e não no peso, já que o ponto ótimo de rentabilidade muda conforme as condições de mercado;
- reduzir as penalizações por animais fora da faixa de peso desejada;
- identificar quando determinados suínos podem ser comercializados mais cedo para melhorar a rotatividade das baias;
- detectar galpões ou sistemas com crescimento lento e custos elevados;
- direcionar intervenções para animais com risco de produzir "quilos caros".
Em resumo, a comercialização de precisão transforma informação em rentabilidade ao concentrar a maior quantidade possível de quilos na faixa de maior lucro.
Reflexão final
Na Parte 1, aprendemos que o retorno obtido dos suínos depende do investimento realizado neles.
Na Parte 2, mostramos que as ferramentas de precisão potencializam o valor desse investimento.
Na Parte 3, a comercialização de precisão une esses dois conceitos ao garantir que toda a rentabilidade gerada com tanto esforço seja efetivamente capturada.
Porque quando cada suíno cresce de maneira diferente, cada quilograma possui um valor distinto, e o produtor que reconhece essa realidade é quem consegue capturar uma parcela maior do valor que já existe em seu sistema de produção.
Você pode acessar gratuitamente o videocast "Produção suína de precisão: impulsionando a rentabilidade por meio da gestão da variabilidade" para conhecer, em maior profundidade, estratégias práticas para reduzir a variabilidade, melhorar o valor da carcaça e aumentar a rentabilidade geral da granja.