



 0

Nell'aggiornamento di settembre, il mercato internazionale del mais sta attraversando un periodo di tensione: le revisioni al ribasso delle previsioni di raccolto negli Stati Uniti, unite all'interruzione delle esportazioni marittime dall'Ucraina a seguito degli attacchi alle infrastrutture portuali, hanno fatto aumentare significativamente i prezzi all'esportazione in tutti i paesi di origine. Nel frattempo, la produzione di soia mantiene solide prospettive in Brasile e negli Stati Uniti, sebbene il crescente utilizzo industriale di olio di soia in entrambi i paesi stia limitando la crescita delle esportazioni, mentre i prezzi sono in forte aumento a causa della siccità che sta colpendo i raccolti statunitensi.
Mais
Il rapporto di settembre non include un articolo di approfondimento sul mais – la copertina di questo mese si concentra sulla crisi del mercato del riso – ma la sezione dedicata ai cereali secondari evidenzia uno sviluppo significativo: i recenti attacchi alle infrastrutture portuali ucraine hanno interrotto le esportazioni di mais via mare, con nessuna quotazione registrata dal 1° settembre. Questa situazione, unita alle previsioni di un raccolto statunitense inferiore alle attese, ha fatto aumentare i prezzi delle esportazioni in tutti i paesi di origine – gli Stati Uniti sono saliti di 30 dollari/tonnellata, raggiungendo i 252 dollari/tonnellata; il Brasile di 16 dollari/tonnellata; e l'Argentina di 13 dollari/tonnellata – sebbene l'Argentina rimanga il paese di origine più competitivo sul mercato.
Produzione
-
La produzione globale di mais per la stagione 2026/27 dovrebbe raggiungere circa 1.291,0 milioni di tonnellate (Mt), con una diminuzione del 3,0% rispetto al ciclo 2025/26, la cui ultima stima si attesta a 1.330,8 Mt.
-
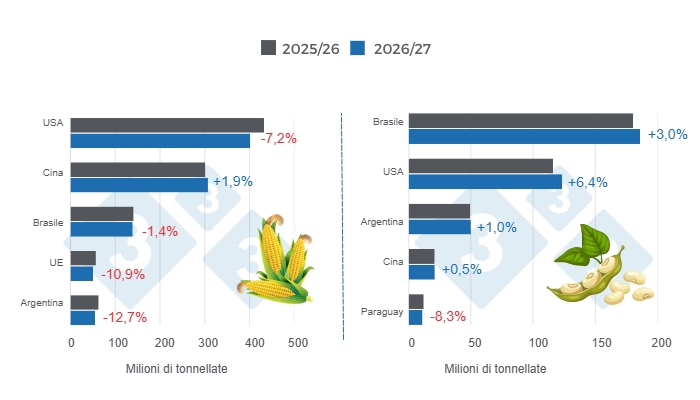
Negli Stati Uniti, la produzione dovrebbe raggiungere i 401,3 Mt, il 7,2% in meno rispetto alla stagione precedente (432,3 Mt), mentre in Cina si prevede un aumento dell'1,9% a 307,0 Mt. Nell'Unione Europea, invece, la produzione dovrebbe diminuire del 10,9% a 50,6 Mt, mentre in Ucraina, con 31,8 Mt, si prevede un aumento del 2,9% rispetto ai 30,9 Mt della stagione precedente.
-
In Sud America, la produzione del Brasile raggiungerebbe i 139,0 Mt, l'1,4% in meno rispetto alla stagione 2025/26 (141,0 Mt), mentre il raccolto argentino si attesterebbe intorno ai 55,0 Mt, il 12,7% in meno rispetto alla stagione precedente (63,0 Mt).
Export
- Si prevede che le esportazioni globali di mais diminuiranno del 3,7% nella nuova stagione, raggiungendo i 210,1 milioni di tonnellate (Mt).
- li Stati Uniti dovrebbero guidare le esportazioni con 83,2 Mt, sebbene questo volume sia inferiore del 4,4% rispetto agli 87,0 Mt della stagione precedente. Seguono Brasile, Argentina e Ucraina, rispettivamente con 43,0, 38,0 e 22,0 Mt.
Import
-
A livello globale, si prevede che le importazioni di mais aumenteranno da 196,3 milioni di tonnellate (Mt) nella stagione 2025/26 a 203,1 Mt nel nuovo ciclo, con un incremento del 3,5%.
-
Il Messico dovrebbe essere il maggiore importatore di mais, con 27,2 Mt, in aumento del 2,6% rispetto alla stagione precedente (26,5 Mt).
Si prevede che l'Unione Europea importerà 23,5 Mt, il 23,7% in più rispetto alla stagione precedente (19,0 Mt). Il Giappone dovrebbe mantenere le sue importazioni a 15,5 Mt, mentre il Vietnam dovrebbe aumentare le sue importazioni del 12,6%, raggiungendo i 15,2 Mt (13,5 Mt nella stagione precedente).
La Colombia dovrebbe aumentare le sue importazioni di mais del 2,4%, arrivando a 8,6 Mt nel nuovo ciclo.
Scorte finali
- Le scorte finali a livello globale diminuirebbero del 9,7%, attestandosi a 272,1 milioni di tonnellate. Negli Stati Uniti la diminuzione sarebbe del 18,5%, mentre in Cina e Brasile si registrerebbero cali rispettivamente del 6,8% e del 28,4%.
Soia
L'articolo di questo mese nel rapporto sulle oleaginose si concentra sugli oli di colza e di girasole come motori del commercio globale di oli vegetali nel 2026/27. L'olio di soia, che insieme all'olio di palma rappresenta circa due terzi del consumo globale, dovrebbe dare un contributo molto più limitato: le sue esportazioni dovrebbero crescere solo dell'1%, nonostante un forte aumento della produzione di soia, dovuto al maggiore utilizzo industriale negli Stati Uniti e in Brasile. Nel frattempo, i prezzi delle esportazioni di soia dagli Stati Uniti hanno superato i 525 dollari/tonnellata per la prima volta da novembre 2023, a causa della siccità nelle regioni di coltivazione statunitensi e di un calo della qualità del raccolto rispetto all'anno precedente.
Produzione
- La produzione globale di soia per la stagione 2026/27 dovrebbe aumentare del 3,0% rispetto alla stagione precedente, passando da 429,4 a 442,3 milioni di tonnellate (Mt).
- Le previsioni per i raccolti sudamericani indicano un aumento del 3,0% in Brasile, con un totale di 186,0 Mt, mentre in Argentina si prevede un aumento dell'1,0%, con un totale di 50,0 Mt.
- Il raccolto del Paraguay dovrebbe diminuire dell'8,3% rispetto alla stagione 2025/26 (12,1 Mt), attestandosi a 11,1 Mt.
- Gli Stati Uniti dovrebbero registrare un raccolto di 123,4 Mt, con un incremento del 6,4% rispetto alla stagione precedente (116,0 Mt).
Export
- Si prevede che le esportazioni globali di soia aumenteranno del 2,3% nella nuova stagione, raggiungendo i 191,6 milioni di tonnellate (Mt).
- Il Brasile dovrebbe guidare le esportazioni con 118,0 Mt, un incremento del 2,6% rispetto alla stagione 2025/26 (115,0 Mt), mentre gli Stati Uniti dovrebbero raggiungere 45,9 Mt, con un aumento del 10,9% rispetto alla stagione precedente (41,4 Mt).
- Le esportazioni dell'Argentina dovrebbero attestarsi a 6,5 Mt, con una diminuzione del 28,3% rispetto alla stagione precedente (9,0 Mt).
Import
-
Si prevede che le importazioni globali di soia aumenteranno da 187,8 milioni di tonnellate (Mt) nella stagione 2025/26 a 190,4 Mt nel nuovo ciclo, con un incremento dell'1,4%.
-
La Cina dovrebbe importare 115,0 Mt, l'1,8% in più rispetto alla stagione precedente (113,0 Mt), mentre l'Unione Europea dovrebbe importare 13,7 Mt, con una diminuzione del 2,1% rispetto al ciclo precedente (14,0 Mt).
Il Messico dovrebbe importare 6,8 Mt, lo 0,7% in più rispetto alla stagione precedente (6,7 Mt).
Scorte finali
- Si prevede che le scorte globali finali di soia diminuiranno leggermente, attestandosi a 124,0 milioni di tonnellate (Mt), in calo dell'1,0% rispetto alle 125,3 Mt della stagione precedente. Negli Stati Uniti si prevede un calo delle scorte del 4,7%, mentre in Argentina si prevede un aumento dell'1,7%. In Brasile e Cina si prevedono diminuzioni rispettivamente del 2,1% e dello 0,2%.
Dipartimento di Economia e Sostenibilità 333 America Latina | USDA | Stati Uniti | https://apps.fas.usda.gov/