



 0

visões para a safra dos Estados Unidos se somam à interrupção das exportações marítimas da Ucrânia após os ataques às suas infraestruturas portuárias, o que impulsionou fortemente os preços de exportação em todas as origens. Por sua vez, a soja mantém perspectivas sólidas de produção no Brasil e nos Estados Unidos, embora o maior uso industrial do óleo de soja em ambos os países limite o crescimento de suas exportações, enquanto os preços disparam em razão da seca que afeta as lavouras norte-americanas.
Milho
O relatório de setembro não inclui um artigo em destaque sobre o milho — a matéria de capa deste mês se concentra no mercado de arroz quebrado —, mas a seção dedicada aos grãos forrageiros apresenta uma evolução relevante: os recentes ataques contra as infraestruturas portuárias da Ucrânia interromperam suas exportações marítimas de milho, sem que tenham sido registradas cotações desde 1º de setembro. Essa situação, somada às previsões de uma safra menor nos Estados Unidos, fez disparar os preços de exportação em todas as origens — Estados Unidos subiram US$ 30/t, chegando a US$ 252/t; Brasil, US$ 16/t; e Argentina, US$ 13/t —, embora a Argentina permaneça como a origem mais competitiva do mercado.
Produção
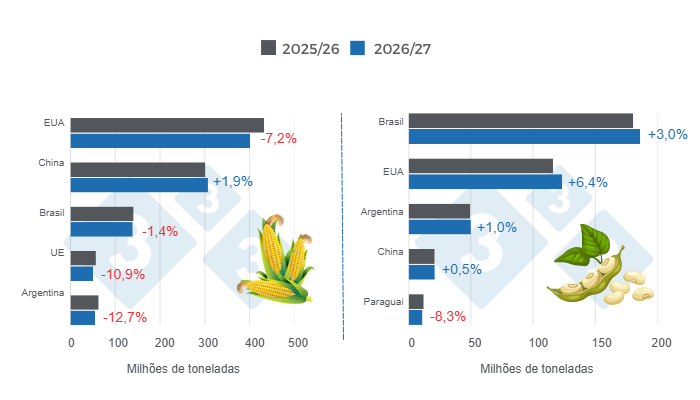
- A produção mundial de milho para a safra 2026/27 ficaria em torno de 1.291,0 milhões de toneladas (Mt), o que representaria uma redução de 3,0% em relação ao ciclo 2025/26, cuja estimativa mais recente é de 1.330,8 Mt.
- Nos Estados Unidos, a produção alcançaria 401,3 Mt, 7,2% abaixo da safra anterior (432,3 Mt), enquanto a China aumentaria sua produção em 1,9%, chegando a 307,0 Mt. Por sua vez, a produção da União Europeia diminuiria 10,9%, para 50,6 Mt, enquanto a Ucrânia, com 31,8 Mt, registraria aumento de 2,9% em relação às 30,9 Mt da safra anterior.
- Na América do Sul, a produção do Brasil alcançaria 139,0 Mt, 1,4% abaixo da safra 2025/26 (141,0 Mt), enquanto a safra argentina ficaria em torno de 55,0 Mt, 12,7% abaixo da campanha anterior (63,0 Mt).
Exportações
- As exportações mundiais de milho diminuiriam 3,7% na nova safra, para 210,1 Mt.
- Os Estados Unidos liderariam as exportações com 83,2 Mt, embora esse volume fosse 4,4% inferior ao da safra anterior (87,0 Mt). Na sequência viriam Brasil, Argentina e Ucrânia, com 43,0, 38,0 e 22,0 Mt, respectivamente.
Importações
- Em nível mundial, as importações de milho passariam de 196,3 Mt na safra 2025/26 para 203,1 Mt no novo ciclo, o que representaria um aumento de 3,5%.
- O México seria o maior importador de milho, com 27,2 Mt e crescimento de 2,6% em relação à safra anterior (26,5 Mt).
- Por sua vez, a União Europeia alcançaria 23,5 Mt, 23,7% acima da safra anterior (19,0 Mt); o Japão manteria suas compras estáveis, em 15,5 Mt, enquanto o Vietnã aumentaria suas importações em 12,6%, alcançando 15,2 Mt (13,5 Mt na safra anterior).
- A Colômbia aumentaria suas importações de milho em 2,4%, chegando a 8,6 Mt no novo ciclo.
Estoques finais
- Os estoques finais seriam reduzidos em 9,7% em nível mundial, para 272,1 Mt. Nos Estados Unidos, cairiam 18,5%, enquanto China e Brasil registrariam reduções de 6,8% e 28,4%, respectivamente.
Soja
O artigo em destaque deste mês no relatório sobre oleaginosas se concentra nos óleos de canola e girassol como motores do comércio mundial de óleos vegetais em 2026/27. O óleo de soja — que, juntamente com o óleo de palma, representa cerca de dois terços do consumo mundial — teria uma contribuição muito mais limitada: suas exportações cresceriam apenas 1%, apesar do forte aumento da produção de soja, devido ao maior uso industrial nos Estados Unidos e no Brasil. Paralelamente, os preços de exportação da soja norte-americana ultrapassaram US$ 525/t pela primeira vez desde novembro de 2023, impulsionados pela seca nas regiões produtoras dos Estados Unidos e pela piora das condições das lavouras em relação ao ano passado.
Produção
- A produção mundial de soja para a safra 2026/27 aumentaria 3,0% em relação à safra anterior, passando de 429,4 para 442,3 Mt.
- As projeções para as safras sul-americanas apontam para um aumento de 3,0% no Brasil, chegando a 186,0 Mt, enquanto na Argentina estima-se crescimento de 1,0%, para 50,0 Mt.
- O Paraguai reduziria sua produção em 8,3% em relação à safra 2025/26 (12,1 Mt), chegando a 11,1 Mt.
- Nos Estados Unidos, prevê-se uma produção de 123,4 Mt, o que representaria um crescimento de 6,4% em relação à safra anterior (116,0 Mt).
Exportações
- As exportações mundiais de soja aumentariam 2,3% na nova safra, chegando a 191,6 Mt.
- O Brasil lideraria as exportações com 118,0 Mt, 2,6% acima da safra 2025/26 (115,0 Mt), enquanto os Estados Unidos alcançariam um volume de 45,9 Mt, o que representaria crescimento de 10,9% em relação à safra anterior (41,4 Mt).
- Para a Argentina, estão previstas exportações de 6,5 Mt, 28,3% abaixo da safra anterior (9,0 Mt).
Importações
- As importações mundiais de soja passariam de 187,8 Mt na safra 2025/26 para 190,4 Mt no novo ciclo, o que representaria aumento de 1,4%.
- A China importaria 115,0 Mt, 1,8% acima da safra anterior (113,0 Mt), enquanto a União Europeia alcançaria 13,7 Mt, o que representaria redução de 2,1% em relação ao ciclo anterior (14,0 Mt).
- No México, estão previstas importações de 6,8 Mt, 0,7% acima da safra anterior (6,7 Mt).
Estoques finais
- Os estoques finais de soja diminuiriam ligeiramente em nível mundial, para 124,0 Mt, 1,0% abaixo da safra anterior (125,3 Mt). Nos Estados Unidos, cairiam 4,7%, enquanto na Argentina aumentariam 1,7%. Brasil e China registrariam reduções de 2,1% e 0,2%, respectivamente.
Departamento de Economia e Sustentabilidade 333 América Latina/ USDA/ Estados Unidos.
https://apps.fas.usda.gov/