



 0

W swojej wrześniowej aktualizacji USDA wskazuje, że na światowym rynku kukurydzy utrzymują się napięcia: obniżenie prognoz zbiorów w Stanach Zjednoczonych oraz wstrzymanie eksportu kukurydzy drogą morską z Ukrainy po atakach na infrastrukturę portową doprowadziły do znacznego wzrostu cen eksportowych we wszystkich krajach pochodzenia. Z kolei perspektywy produkcji soi w Brazylii i Stanach Zjednoczonych pozostają korzystne, choć rosnące przemysłowe wykorzystanie oleju sojowego w obu krajach ogranicza wzrost jego eksportu. Jednocześnie ceny soi gwałtownie rosną z powodu suszy dotykającej uprawy w Stanach Zjednoczonych.
Kukurydza
Wrześniowy raport nie zawiera osobnego artykułu poświęconego kukurydzy – głównym tematem tego miesiąca jest rynek ryżu łamanego. Jednak w części dotyczącej zbóż paszowych przedstawiono istotne zmiany: niedawne ataki na ukraińską infrastrukturę portową doprowadziły do wstrzymania eksportu kukurydzy drogą morską, a od 1 września nie odnotowano żadnych notowań cen eksportowych. Sytuacja ta, w połączeniu z prognozami niższych zbiorów w Stanach Zjednoczonych, spowodowała gwałtowny wzrost cen eksportowych we wszystkich krajach pochodzenia – w Stanach Zjednoczonych o 30 USD/t, do 252 USD/t, w Brazylii o 16 USD/t, a w Argentynie o 13 USD/t. Mimo tych wzrostów Argentyna pozostaje najbardziej konkurencyjnym cenowo dostawcą na rynku.
Produkcja
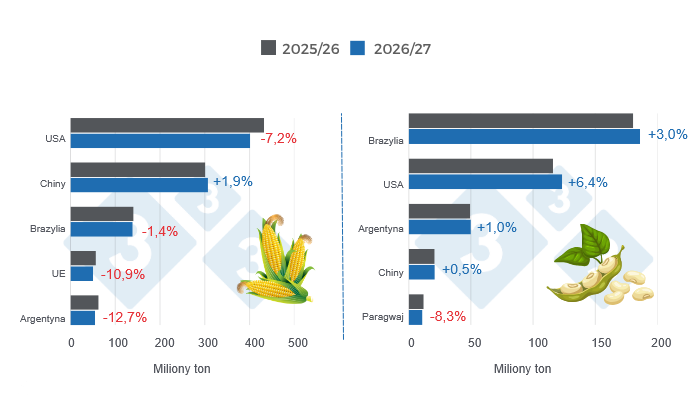
- Światowa produkcja kukurydzy w sezonie 2026/27 ma wynieść około 1291,0 mln ton, co oznacza spadek o 3,0% w porównaniu z sezonem 2025/26, dla którego najnowsze szacunki wynoszą 1330,8 mln ton.
- W Stanach Zjednoczonych produkcja ma osiągnąć 401,3 mln ton, czyli o 7,2% mniej niż w poprzednim sezonie (432,3 mln ton), natomiast w Chinach zbiory mają wzrosnąć o 1,9%, do 307,0 mln ton. Z kolei produkcja w Unii Europejskiej ma zmniejszyć się o 10,9%, do 50,6 mln ton, podczas gdy na Ukrainie przewiduje się wzrost o 2,9%, do 31,8 mln ton, wobec 30,9 mln ton w poprzednim sezonie.
- W Ameryce Południowej produkcja w Brazylii ma wynieść 139,0 mln ton, czyli o 1,4% mniej niż w sezonie 2025/26 (141,0 mln ton), natomiast zbiory w Argentynie szacuje się na około 55,0 mln ton, co oznacza spadek o 12,7% w porównaniu z poprzednim sezonem (63,0 mln ton).
Eksport
- Światowy eksport kukurydzy ma zmniejszyć się w nowym sezonie o 3,7%, do 210,1 mln ton.
- Największym eksporterem pozostaną Stany Zjednoczone z wolumenem 83,2 mln ton, choć będzie on o 4,4% niższy niż w poprzednim sezonie (87,0 mln ton). Kolejne miejsca zajmą Brazylia, Argentyna i Ukraina, z eksportem wynoszącym odpowiednio 43,0, 38,0 i 22,0 mln ton.
Import
- Światowy import kukurydzy ma wzrosnąć ze 196,3 mln ton w sezonie 2025/26 do 203,1 mln ton w nowym sezonie, co oznacza wzrost o 3,5%.
- Największym importerem kukurydzy będzie Meksyk, z wolumenem 27,2 mln ton, czyli o 2,6% większym niż w poprzednim sezonie (26,5 mln ton).
- Import do Unii Europejskiej ma osiągnąć 23,5 mln ton, co oznacza wzrost o 23,7% w porównaniu z poprzednim sezonem (19,0 mln ton). Japonia ma utrzymać import na niezmienionym poziomie 15,5 mln ton, natomiast Wietnam zwiększy zakupy o 12,6%, do 15,2 mln ton, wobec 13,5 mln ton w poprzednim sezonie.
- Kolumbia ma zwiększyć import kukurydzy o 2,4%, do 8,6 mln ton w nowym sezonie.
Zapasy końcowe
- Światowe zapasy końcowe kukurydzy mają zmniejszyć się o 9,7%, do 272,1 mln ton. W Stanach Zjednoczonych przewiduje się spadek o 18,5%, natomiast w Chinach i Brazylii odpowiednio o 6,8% i 28,4%.
Soja
Główny artykuł wrześniowego raportu dotyczącego roślin oleistych koncentruje się na oleju rzepakowym i słonecznikowym jako czynnikach napędzających światowy handel olejami roślinnymi w sezonie 2026/27. Olej sojowy – który wraz z olejem palmowym odpowiada za około dwie trzecie światowego zużycia olejów roślinnych – ma odegrać znacznie mniejszą rolę: jego eksport wzrośnie zaledwie o 1% pomimo znacznego zwiększenia produkcji soi, ze względu na rosnące wykorzystanie przemysłowe w Stanach Zjednoczonych i Brazylii. Jednocześnie ceny eksportowe amerykańskiej soi przekroczyły 525 USD/t po raz pierwszy od listopada 2023 r. Wzrost ten był spowodowany suszą na obszarach uprawy soi w Stanach Zjednoczonych oraz pogorszeniem stanu upraw w porównaniu z ubiegłym rokiem.
Produkcja
- Światowa produkcja soi w sezonie 2026/27 ma wzrosnąć o 3,0% w porównaniu z poprzednim sezonem, z 429,4 do 442,3 mln ton.
- Prognozy zbiorów w Ameryce Południowej wskazują na wzrost produkcji w Brazylii o 3,0%, do 186,0 mln ton, natomiast w Argentynie przewiduje się wzrost o 1,0%, do 50,0 mln ton.
- W Paragwaju zbiory mają zmniejszyć się o 8,3% w porównaniu z sezonem 2025/26 (12,1 mln ton), do 11,1 mln ton.
- W Stanach Zjednoczonych prognozuje się zbiory na poziomie 123,4 mln ton, co oznacza wzrost o 6,4% w porównaniu z poprzednim sezonem (116,0 mln ton).
Eksport
- Światowy eksport soi ma wzrosnąć w nowym sezonie o 2,3%, do 191,6 mln ton.
- Największym eksporterem pozostanie Brazylia z wolumenem 118,0 mln ton, czyli o 2,6% większym niż w sezonie 2025/26 (115,0 mln ton). Eksport Stanów Zjednoczonych ma osiągnąć 45,9 mln ton, co oznacza wzrost o 10,9% w porównaniu z poprzednim sezonem (41,4 mln ton).
- W przypadku Argentyny przewiduje się eksport na poziomie 6,5 mln ton, czyli o 28,3% niższym niż w poprzednim sezonie (9,0 mln ton).
Import
- Światowy import soi ma wzrosnąć ze 187,8 mln ton w sezonie 2025/26 do 190,4 mln ton w nowym sezonie, co oznacza wzrost o 1,4%.
- Chiny mają zaimportować 115,0 mln ton soi, czyli o 1,8% więcej niż w poprzednim sezonie (113,0 mln ton), natomiast import do Unii Europejskiej ma wynieść 13,7 mln ton, co oznacza spadek o 2,1% w porównaniu z poprzednim sezonem (14,0 mln ton).
- W Meksyku przewiduje się import na poziomie 6,8 mln ton, czyli o 0,7% większy niż w poprzednim sezonie (6,7 mln ton).
Zapasy końcowe
- Światowe zapasy końcowe soi mają nieznacznie zmniejszyć się do 124,0 mln ton, czyli o 1,0% w porównaniu z poprzednim sezonem (125,3 mln ton). W Stanach Zjednoczonych przewiduje się spadek o 4,7%, natomiast w Argentynie wzrost o 1,7%. W Brazylii i Chinach zapasy mają zmniejszyć się odpowiednio o 2,1% i 0,2%.
Niniejsze tłumaczenie zostało wygenerowane automatycznie przy użyciu sztucznej inteligencji. 3tres3 nie gwarantuje dokładności tłumaczenia i nie ponosi odpowiedzialności za ewentualne błędy, pominięcia lub błędne interpretacje. W razie wątpliwości należy zapoznać się z wersją oryginalną.
Dział Ekonomii i Zrównoważonego Rozwoju 3tres3 Ameryka Łacińska | USDA | Stany Zjednoczone.
https://apps.fas.usda.gov/