




 0

W ciągu ostatniej dekady wietnamski sektor trzody chlewnej przeszedł głębokie zmiany strukturalne i stanął w obliczu poważnych wyzwań związanych z pojawieniem się afrykańskiego pomoru świń. Przedstawiamy aktualną sytuację produkcji trzody chlewnej w Wietnamie w latach 2023–2025, analizując trendy produkcyjne, strukturę konsumpcji, przepływy handlowe, wyzwania związane z chorobami, konsolidację sektora oraz czynniki kształtujące przyszły rozwój jednego z najważniejszych producentów wieprzowiny w Azji
Znaczenie produkcji trzody chlewnej w Wietnamie
Wietnam należy do największych producentów wieprzowiny na świecie i obecnie zajmuje szóste miejsce, ustępując jedynie Chinom, UE, Stanom Zjednoczonym, Brazylii i Rosji. W 2025 roku produkcja żywca wieprzowego wyniosła około 5,4 mln ton masy żywej, co oznacza wzrost o 5% w porównaniu z rokiem poprzednim.
Tabela 1. Kraje o największej produkcji według USDA (2025/2026)
| Rynek | Produkcja (mln ton) |
|---|---|
| Chiny | 59.38 |
| Unia Europejska | 21.95 |
| Stany Zjednoczone | 12.52 |
| Brazylia | 4.75 |
| Rosja | 4.34 |
| Wietnam | 3.94 |
| Kanada | 2.15 |
| Korea Południowa | 1.43 |
| Meksyk | 1.37 |
| Japonia | 1.28 |
Konsumpcja krajowa
Wieprzowina pozostaje dominującym źródłem białka zwierzęcego w Wietnamie i obecnie odpowiada za niemal 64% całkowitej konsumpcji produktów pochodzenia zwierzęcego. Spożycie wieprzowiny w Wietnamie w ostatnich latach systematycznie wzrastało:
- 2021: 30 kg/osobę
- 2024: 37 kg/osobę
- 2025: 39 kg/osobę
Wyniki te plasują Wietnam na czwartym miejscu na świecie pod względem spożycia wieprzowiny na mieszkańca i czynią go największym konsumentem w Azji Południowo-Wschodniej.
Handel
W 2024 roku Wietnam zaimportował 109 000 ton wieprzowiny, o prawie 9% mniej niż rok wcześniej.
Tabela 2. Import wieprzowiny do Wietnamu w 2024 roku. Źródło: Vietnam Import - Export Report 2024.
| Wskaźnik | Wartość w 2024 r. | Zmiana r/r |
|---|---|---|
| Wolumen | 109,000 t | -8.9% |
| Wartość | $257.3 mln | -12.2% |
| Śr. cena | $2,338/t | -3.7% |
Głównymi krajami eksportującymi wieprzowinę do Wietnamu w 2024 roku były:
- Brazylia: 39.5% całkowitego importu
- Rosja: 30.33%, (spadek w porównaniu z 2023 r.)
- Kanada: 6.35%, (wzrost w porównaniu z 2023 r.)
- Niemcy: 6.04%
- Holandia: 3.89%
- Pozostałe kraje: 13.45%
Tabela 3. Eksport wieprzowiny z Wietnamu w 2024 roku. Źródło: Import - Export Report 2024.
| Eksport świeżej/schłodzonej/mrożonej wieprzowiny | 2024 | Zmiana względem 2023 r. |
|---|---|---|
| Wolumen | 9,400 ton | -11.9% |
| Wartość | $58.88 mln | -7.1% |
Głównym rynkiem był Hongkong (Chiny), który importuje przede wszystkim mrożone całe prosięta ssące i świnie.
Import surowców do produkcji pasz
Wietnamski przemysł paszowy jest w dużym stopniu uzależniony od importu – ponad 65% surowców i ponad 90% dodatków paszowych pochodzi z zagranicy. Głównymi importowanymi produktami istotnymi dla wietnamskiego przemysłu paszowego są kukurydza, soja, pszenica i premiksy.
Tabela 4. Główne produkty importowane na potrzeby wietnamskiego przemysłu paszowego (2024).
| Produkt | Wolumen w 2024 r. | Główne kraje dostarczające |
|---|---|---|
| Kukurydza | 12.5 mln ton | Argentyna (6.4 Mt) Brazylia (4.9 Mt) Laos (0.10 Mt) |
| Pszenica | 5.74 mln ton | Ukraina (1.5 Mt) Australia (1.2 Mt) Brazylia (1.17 Mt) Stany Zjednoczone (0.49 Mt) |
| Soja | 2.2 mln ton | Brazylia (1.1 Mt) |
Produkcja trzody chlewnej w Wietnamie
Poniżej przedstawiono mapę i wykres pokazujące, w których częściach kraju koncentruje się produkcja trzody chlewnej oraz jak sytuacja w poszczególnych regionach zmieniała się w ciągu ostatnich kilku lat.
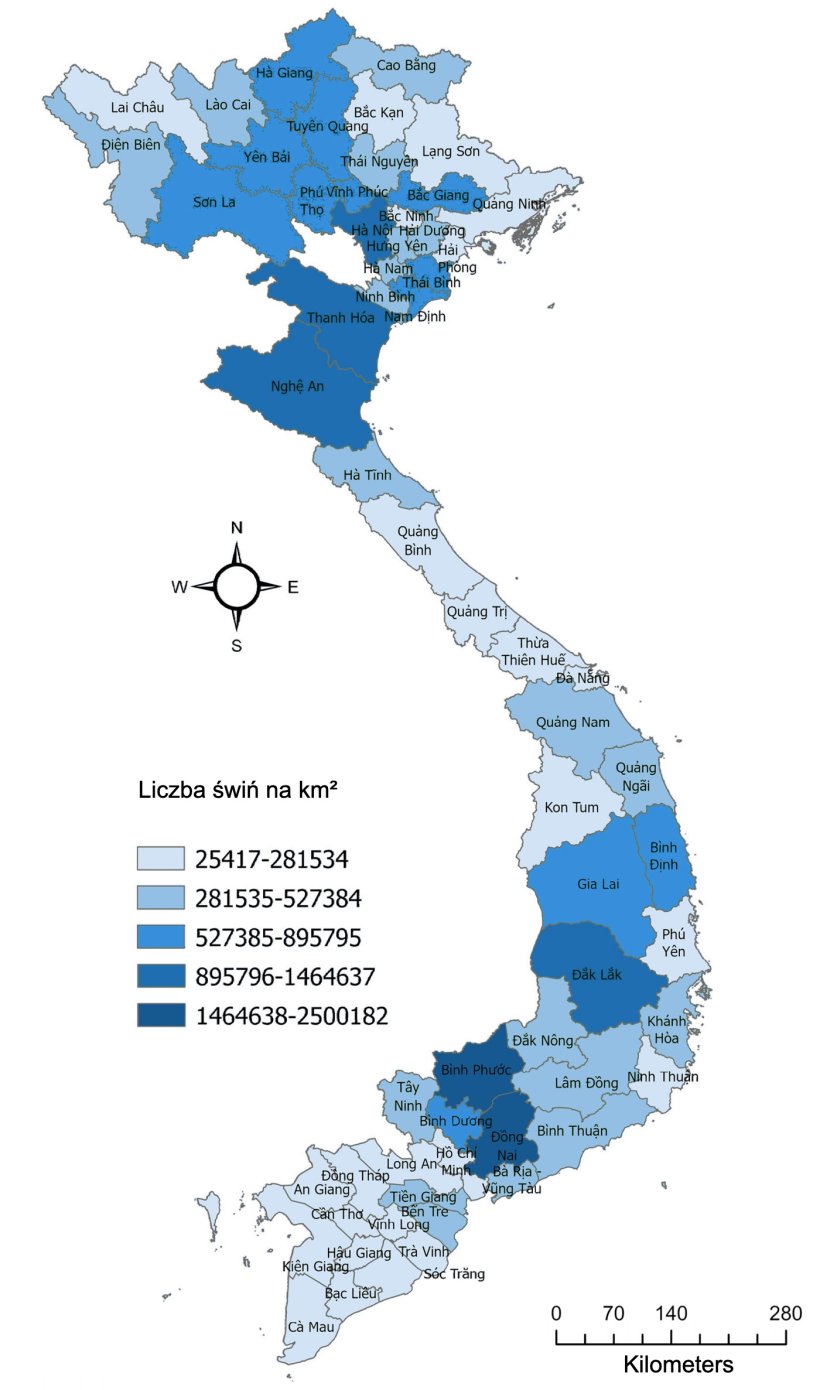
Mapy przedstawiające zagęszczenie pogłowia świń w Wietnamie w 2023 roku. Chuong, V et al, 2025
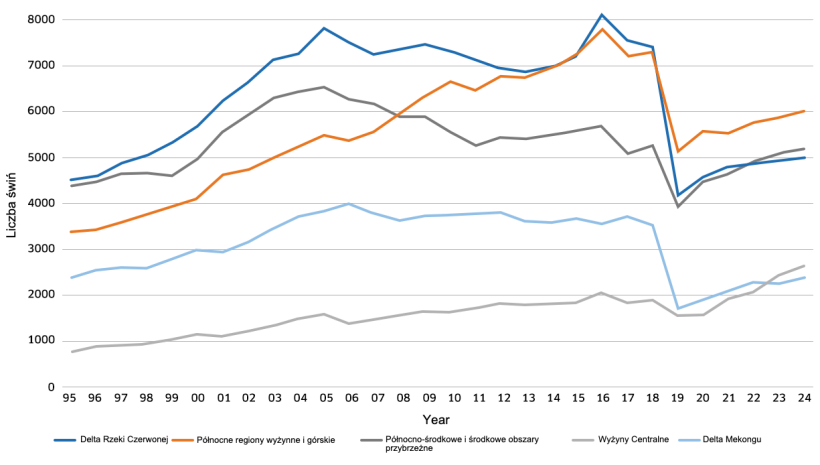
Liczba świń według prowincji i roku
Wyraźny spadek we wszystkich regionach w 2019 roku był spowodowany epidemią afrykańskiego pomoru świń. Delta Rzeki Czerwonej była historycznie regionem o największej produkcji, jednak po dotkliwych skutkach ASF została wyprzedzona przez północne regiony wyżynne i górskie, a także północno-środkowy region i środkowe obszary przybrzeżne. Wyżyny Centralne mają natomiast najmniejsze pogłowie świń. Region ten został najmniej dotknięty przez ASF i od 2019 roku odnotowuje stały wzrost.
Jak ASF zmienił produkcję trzody chlewnej w Wietnamie
Afrykański pomór świń (ASF) dotarł do Wietnamu w lutym 2019 roku. W początkowej fazie epidemii ASF padło lub zostało wybitych prawie 6 milionów świń. Oznaczało to spadek całkowitego pogłowia świń o około 25% do grudnia 2019 roku w porównaniu z 2018 rokiem.
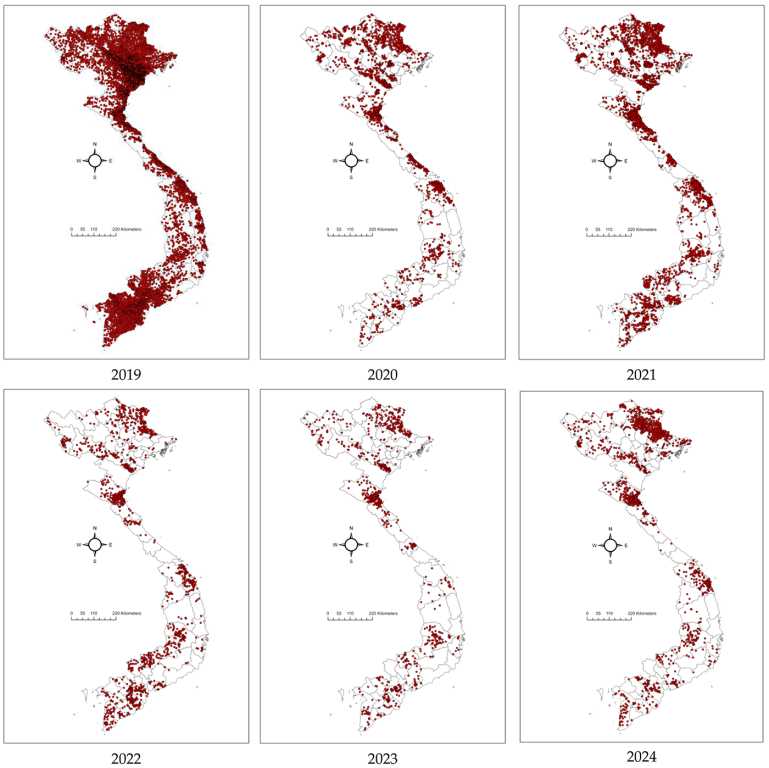
Mapy przedstawiające rozmieszczenie ognisk ASF w Wietnamie w latach 2019–2024. Czerwone punkty oznaczają ogniska ASF na poziomie gmin. Chuong, V et al, 2025
Szczepy ASFV krążące w Wietnamie w latach 2019–2020 należały do genotypu II i wykazywały pełne podobieństwo genetyczne do chińskich szczepów ASFV. Podobieństwo to sugeruje, że wirus mógł przedostać się do Wietnamu z Chin w wyniku niekontrolowanego handlu transgranicznego.
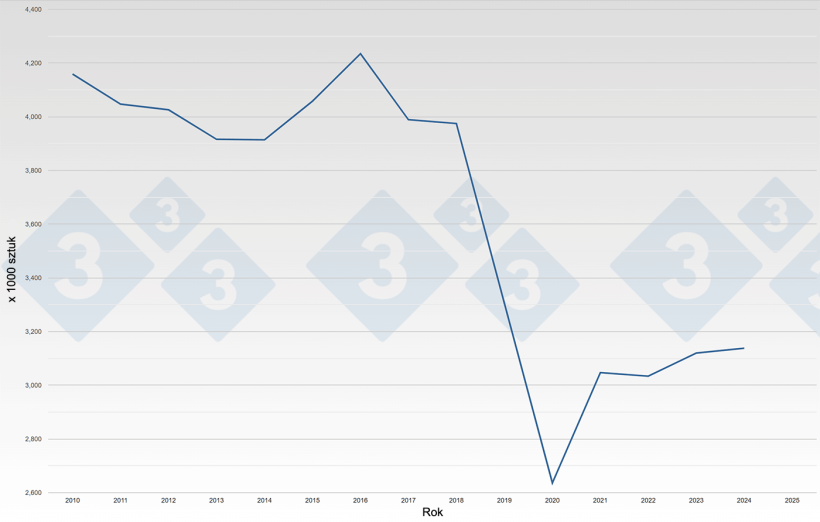
Roczne pogłowie świń w Wietnamie – lochy hodowlane
ASF nadal stanowi największe zagrożenie dla wietnamskiego sektora trzody chlewnej. Od stycznia do września 2025 roku odnotowano 1,780 ognisk ASF we wszystkich 34 prowincjach, co doprowadziło do wybicia ponad 650,000 świń (Tabela 5).
Tabela 5. Podsumowanie ognisk ASF w latach 2019–2024.(Chuong, V et al, 2025)
| Rok | Liczba ognisk | Liczba prowincji/miast dotkniętych ASF | Liczba świń padłych/wybitych |
|---|---|---|---|
| 2019 | 8,517 | 63/63 | 6,000,000 |
| 2020 | 1,808 | 50/63 | 87,668 |
| 2021 | 3,211 | 60/63 | 299,878 |
| 2022 | 1,407 | 54/63 | 66,715 |
| 2023 | 952 | 46/63 | 44,390 |
| 2024 | 1,669 | 48/63 | 92,707 |
| Łącznie | 17,564 | 6,591,358 |
Większość przypadków ASF wystąpiła w małych gospodarstwach. W 2023 roku w Wietnamie wykryto rekombinowane genotypy ASFV (I/II), co utrudnia zwalczanie choroby.
Oprócz ASF problemem pozostają również inne choroby świń, w tym pryszczyca (FMD), PRRS i grypa, jednak poświęca się im mniej uwagi. Choroby takie jak ileitis oraz zakażenia Mycoplasma suis (eperytrozoonoza) ponownie zaczęły występować po ograniczeniu stosowania antybiotyków w paszach, co wskazuje na potrzebę poprawy zdrowotności stad.
Trendy w produkcji trzody chlewnej w Wietnamie
Struktura produkcji trzody chlewnej w Wietnamie zmienia się z produkcji w małych gospodarstwach na produkcję w fermach komercyjnych. Małe gospodarstwa stopniowo wycofują się z produkcji lub przechodzą na chów kontraktowy. W ciągu ostatnich pięciu lat produkcja na małą skalę zmniejszała się o około 5-7% rocznie, przy czym w latach 2019–2022 odnotowano znacznie większy spadek, wynoszący 15-20%. Obecnie gospodarstwa rodzinne produkują 38% wieprzowiny w kraju, podczas gdy większe fermy odpowiadają za 62% produkcji.

Struktura pogłowia loch według skali produkcji w Wietnamie w latach 2018–2023
Inwestycje zagraniczne kształtują strukturę sektora. Zagraniczne przedsiębiorstwa posiadają około 43% udziału w rynku, co zapewnia im zdecydowaną przewagę w sektorze.
Tabela 5. Przykłady przedsiębiorstw zajmujących się produkcją trzody chlewnej w Wietnamie.
| Logo firmy | Nazwa firmy | Siedziba | Informacje |
|---|---|---|---|
 |
CP Vietnam | Charoen Pokphand Foods Public Company – Tajlandia |
Jest to w pełni zintegrowane przedsiębiorstwo rolno-spożywcze, posiadające zakłady produkcyjne utworzone w ramach inwestycji i spółek joint venture w 17 krajach. ```Na dzień 31 grudnia 2024 roku 21% przychodów ze sprzedaży CP pochodziło z działalności w Wietnamie W 2020 roku CP Vietnam wyprodukowało ponad 5 milionów świń |
 |
Japfa Comfeed Vietnam | Indonezja |
Pasza – Ferma – Żywność Od 1996 roku |
 |
Masan MeatLife (Masan Group) | Wietnam |
Pasza – Ferma – Żywność. W listopadzie 2021 roku firma przekazała swoją działalność w zakresie produkcji pasz i nawiązała strategiczne partnerstwo z De Heus Co., Ltd |
 |
New Hope | New Hope Group - Chiny |
Prywatna grupa przedsiębiorstw, której główną działalność stanowią nowoczesne rolnictwo, produkcja zwierzęca i przemysł spożywczy. Ponad 930,000 świń/rok |
 |
De Heus Vietnam | Holandia |
Działa w oparciu o modele integracji. Firma przeprowadziła kilka przejęć i zawarła strategiczne partnerstwa:
|
 |
CJ Vina Agri Co., Ltd. | CJ Korea Group | Zamknięty model 3F (Pasza-Ferma-Żywność). |
 |
Mavin Group | Mavin Group jest następcą Austfeed Join Venture, projektu joint venture pomiędzy Wietnamem i Australią | Działalność zintegrowana pionowo |
 |
Dabaco Group | Wietnam | Prowadzi pionowo zintegrowaną działalność obejmującą produkcję pasz, chów zwierząt, przetwórstwo żywności i sprzedaż detaliczną. |
 |
GreenFeed | Wietnam | Łańcuch produkcji żywności 3F Plus (Pasza – Ferma – Żywność) |
 |
BAF Vietnam | Wietnam |
Pasza-Ferma-Żywność 40 ferm z pogłowiem 800,000 świń 16 września 2024 roku ogłoszono strategiczne partnerstwo z Muyuan Foods Co., Ltd |
 |
Truong Hai | Wietnam | Planowana sprzedaż tuczników w 2025 roku wynosi 394,320 sztuk, a w 2030 roku 436,000 sztuk |
 |
Hoa Phat | Wietnam | Ponad 660,000 sztuk (380,000 tuczników + ~280,000 prosiąt hodowlanych) |
Sytuacja rynkowa
W latach 2024–2025 ceny żywca wieprzowego różniły się w zależności od regionu, przy czym najwyższe ceny odnotowywano w południowych prowincjach ze względu na ograniczoną podaż, co prowadziło do przemieszczania świń przeznaczonych do uboju z północy na południe. Różnice cen między regionami mogą wyjaśniać przemieszczanie świń, które przyczyniło się również do rozprzestrzeniania ASF w całym kraju.
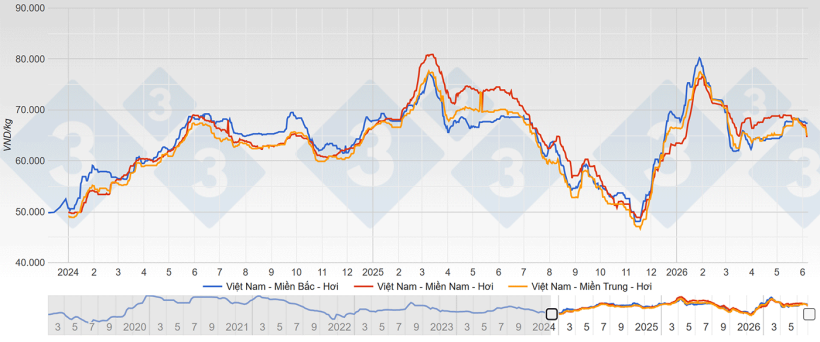
Ceny wieprzowiny na trzech głównych rynkach w Wietnamie (dong wietnamski/kg masy żywej).
Analiza inwestycji wykazała wysokie koszty uruchomienia ferm prowadzących produkcję w cyklu zamkniętym, co obrazuje bariery finansowe dla małych producentów. Wydaje się, że cena rynkowa poniżej 50,000 dongów/kg masy żywej ($ 1.89- june26) stanowiłaby poważny problem dla producentów trzody chlewnej.
Podsumowanie
ASF pozostaje głównym czynnikiem ograniczającym rozwój sektora trzody chlewnej, wywierając długoterminowy wpływ na produktywność i zaufanie producentów. Pomimo wyzwań wietnamski sektor trzody chlewnej nadal ma duży potencjał wzrostu, napędzany krajowym popytem na wieprzowinę i postępującą industrializacją.


