
Maíz y soya: proyecciones para la campaña 2026/2027 USDA – octubre 2026
USDA | Estados Unidos. https://apps.fas.usda.gov/ | Redacción Departamento de Economía y Sostenibilidad 333 Latinoamérica
14-oct-2026 (hace 9 días)Las proyecciones de octubre confirman un maíz más abastecido de lo previsto en Estados Unidos, lo que presiona a la baja los precios internacionales pese al fuerte recorte productivo en la Unión Europea y las persistentes disrupciones al comercio marítimo de Ucrania. La soya, en cambio, profundiza su expansión: el repunte de la cosecha estadounidense y el auge exportador de harina de soya desde EE. UU. refuerzan una oferta global robusta, incluso con el retroceso en las colocaciones argentinas.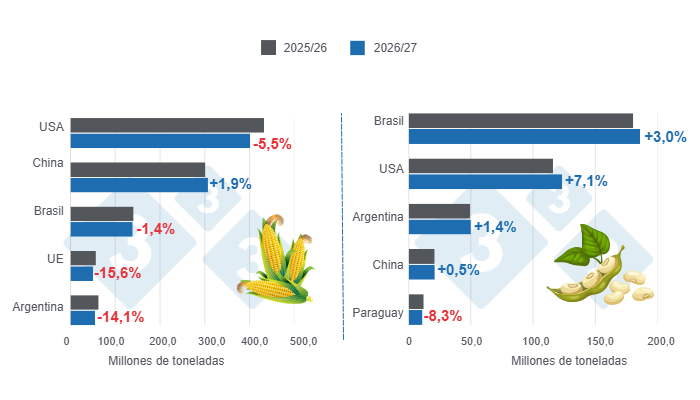
Maíz
El reporte de octubre no trae un artículo destacado sobre maíz propiamente —la portada se centra en las importaciones de cebada—, pero la sección de granos gruesos aporta el contexto clave del mes: el mercado reaccionó a la baja luego de que el informe de existencias de grano de la NASS al 30 de septiembre revisara al alza los inventarios de maíz de la cosecha vieja en EE. UU., lo que desmontó las expectativas de oferta más ajustada que dominaban el mercado. Las ofertas de exportación cayeron en todos los orígenes —EE. UU. bajó USD 14/t hasta USD 239/t, Brasil USD 8/t por la presión estacional de la cosecha Safrinha, y Argentina se mantuvo prácticamente estable en USD 219/t—, mientras que Ucrania continúa sin reportar cotizaciones desde el 1 de septiembre por los ataques a su infraestructura portuaria.
Producción
- La producción mundial de maíz para la campaña 2026/27 se ubicaría alrededor de los 1 293,8 Mt, lo que refiere un decrecimiento de 2,8 % en comparación al ciclo 2025/26, cuya última estimación consolida 1330,6 Mt.
- Para EE. UU., la producción alcanzaría 407,3 Mt, decreciendo un 5,5 % respecto a la campaña anterior (430,9 Mt), en tanto que China aumentaría su cosecha un 1,9 % llegando a 307,0 Mt. Por su parte, la Unión Europea decrecería un 15,6 % con 48,0 Mt, mientras que Ucrania, con 31,8 Mt, registraría un aumento de 2,9 % frente a las 30,9 Mt consolidadas en el ciclo anterior.
- Para las cosechas suramericanas, Brasil llegaría a 139,0 Mt, decreciendo un 1,4 % en comparación a la campaña 2025/26 (141,0 Mt), mientras que para Argentina la cosecha rondaría los 55,0 Mt, cifra que estaría un 14,1 % por debajo del ciclo pasado (64,0 Mt).
Exportaciones
- Las exportaciones mundiales de maíz se reducirían un 2,4 % en esta nueva campaña, consolidando 210,7 Mt.
- EE. UU. encabezaría la actividad exportadora con 83,8 Mt, aunque decrecería un 3,8 % respecto a la campaña anterior (87,1 Mt), lo seguirían Brasil, Argentina y Ucrania con 43,0; 38,0 y 22,0 Mt en su orden.
Importaciones
- A nivel global, las importaciones de maíz pasarían de 198,4 Mt en la campaña 2025/26 a 203,4 Mt en este nuevo ciclo, lo que significa un aumento de 2,5 %.
- México sería el mayor importador de maíz con 27,2 Mt y un crecimiento del 3,8 % en comparación a la campaña anterior (26,2 Mt).
- Por su parte, la Unión Europea consolidaría 23,5 Mt, un 17,5 % por encima de la campaña anterior (20,0 Mt); Japón reduciría levemente sus compras un 1,3 %, alcanzando 15,5 Mt (15,7 Mt en la campaña anterior); en tanto que Vietnam las incrementaría un 8,1 %, alcanzando 14,6 Mt (13,5 Mt en la campaña anterior).
- Colombia aumentaría un 2,4 % sus importaciones de maíz, alcanzando 8,6 Mt en este nuevo ciclo.
Stocks
- Los stocks finales se reducirían un 8,7 % a nivel global, ubicándose en 280,4 Mt. Para EE. UU. las existencias decrecerían un 11,7 %, en tanto que China y Brasil registrarían contracciones del 6,8 % y del 28,4 % en su orden.
Soya
El artículo destacado de este mes se centra en las exportaciones estadounidenses de harina de soya, que el USDA proyecta en un máximo histórico de 20,6 millones de toneladas para 2026/27 (+11 % interanual), impulsadas por una cosecha más grande y una mayor capacidad de molienda doméstica. Hacia la primera semana de la campaña, las ventas pendientes ya superaban los 5,1 millones de toneladas, por encima del mismo lapso del año pasado, con Filipinas, México, Canadá, Colombia y Vietnam como principales mercados de destino; México en particular superó el promedio de cinco años para ventas de primera semana en 147 000 t.
Producción
- La producción global de soya para el ciclo 2026/27 aumentaría un 3,1 % frente a la campaña anterior, al pasar de 429,2 a 442,7 Mt.
- Las estimaciones para las cosechas suramericanas refieren un incremento de 3,0 % para Brasil, que alcanzaría 186,0 Mt, en tanto que para Argentina se estima un crecimiento de 1,4%, alcanzando 50,0 Mt.
- Paraguay reduciría un 8,3 % su cosecha frente a la campaña 2025/26 (12,1 Mt), consolidando una cosecha de 11,1 Mt.
- Para EE. UU. se estima una cosecha de 124,1 Mt, lo que significaría un crecimiento de 7,1 % frente al ciclo anterior (116,0 Mt).
Exportaciones
- Las exportaciones mundiales de soya aumentarían un 3,0 % en esta nueva campaña, consolidando 192,0 Mt.
- La actividad exportadora estaría encabezada por Brasil con 118,0 Mt, cifra que sería un 3,1 % superior a la registrada en el ciclo 2025/26 (114,5 Mt), mientras que EE. UU. alcanzaría un volumen de exportaciones de 46,1 Mt, lo que indicaría un crecimiento de 11,8 % frente a la campaña anterior (41,2 Mt).
- Para Argentina se proyectan exportaciones por 6,5 Mt, cifra que representa un decrecimiento de 27,5 % frente al ciclo anterior (8,9 Mt).
Importaciones
- Las importaciones globales de soya pasarían de 188,5 Mt en el ciclo 2025/26 a 190,8 Mt en esta nueva campaña, lo que significa un aumento de 1,2 %.
- China importaría 115,0 Mt, volumen que estaría un 1,8 % por encima del total de la campaña anterior (113,0 Mt), en tanto que la Unión Europea consolidaría 13,7 Mt, refiriendo una disminución de 2,1 % frente a la campaña anterior (14,0 Mt).
- Para México, se esperarían importaciones por 6,8 Mt en este ciclo, lo cual significa un decrecimiento de 2,1 % respecto a la campaña anterior (6,9 Mt).
Stocks
- Las existencias finales de la oleaginosa se reducirían levemente a nivel mundial, consolidando 124,3 Mt, un 0,5 % por debajo del ciclo anterior (124,9 Mt). Para EE. UU. los stocks decrecerían apenas un 0,1 %, mientras que para Argentina crecerían un 1,7 %. Brasil y China mostrarían contracciones del 1,6 % y del 0,2 % en su orden.