Deutscher Schweinemarkt im September: Plötzlich kippt die Stimmung
29-Sep-2026 (gestern)
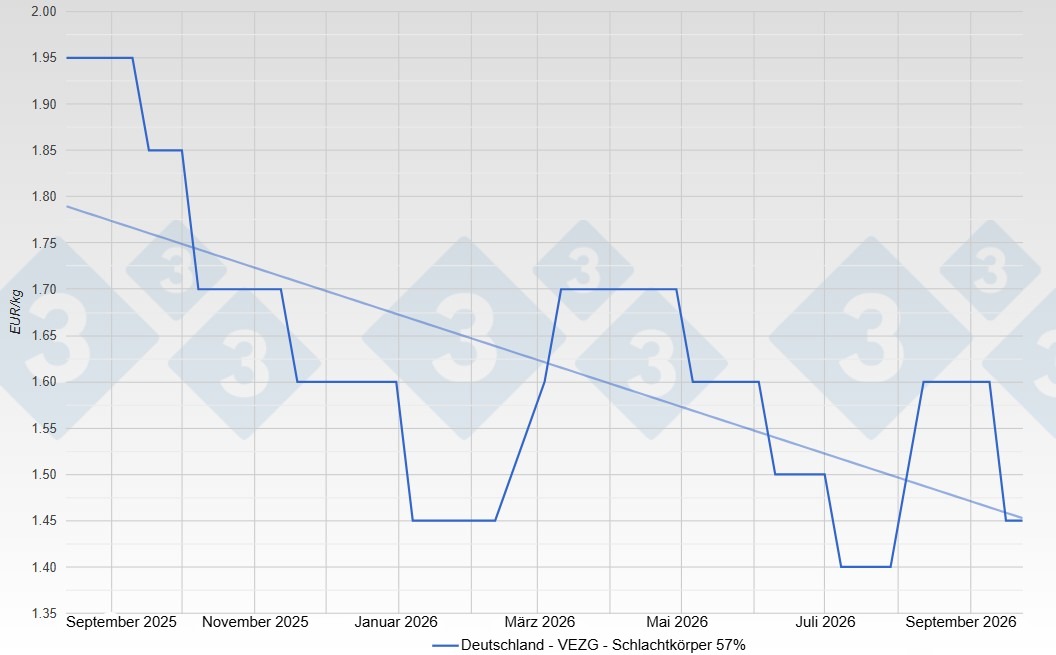
Nach den heißen Sommerwochen nahm das Angebot an schlachtreifen Schweinen mit den kühleren Temperaturen wieder zu. Gleichzeitig stiegen die Schlachtgewichte langsam an und auch die Schlachtzahlen bewegten sich nach oben. Zu Beginn konnte der Markt diese zusätzlichen Mengen noch gut aufnehmen. Die Schlachtunternehmen fanden ausreichend Tiere und die Mäster konnten ihre Schweine weitgehend problemlos vermarkten. Der Vereinigungspreis hielt sich zunächst bei 1,60 €. Hinter dieser stabilen Fassade wurde die Lage jedoch zunehmend schwieriger.
Vor allem der Fleischmarkt entwickelte sich zum Schwachpunkt. Nach dem Ende der Grillsaison fehlten stärkere Nachfrageimpulse und auch die Umstellung auf die Herbstsortimente brachte nicht den erhofften Schwung. Gleichzeitig standen immer größere Fleischmengen zur Verfügung. Schlachtunternehmen berichteten deshalb zunehmend von schwierigen Geschäften, intensivem Wettbewerb und Problemen bei der Vermarktung einzelner Teilstücke. Zur Monatsmitte wurde aus dem schleichenden Druck schließlich eine deutliche Korrektur. Das wachsende Lebendangebot traf auf einen reichlich versorgten Fleischmarkt und regional wurden Schlachtumfänge reduziert oder einzelne Partien abbestellt. Der Vereinigungspreis fiel daraufhin in einem kräftigen Schritt auf 1,45 €. Danach beruhigte sich die Situation zwar etwas, eine wirkliche Entspannung war damit aber noch nicht erreicht. Das Angebot blieb umfangreich und die Nachfrage nach Schweinefleisch entwickelte sich weiterhin verhalten.
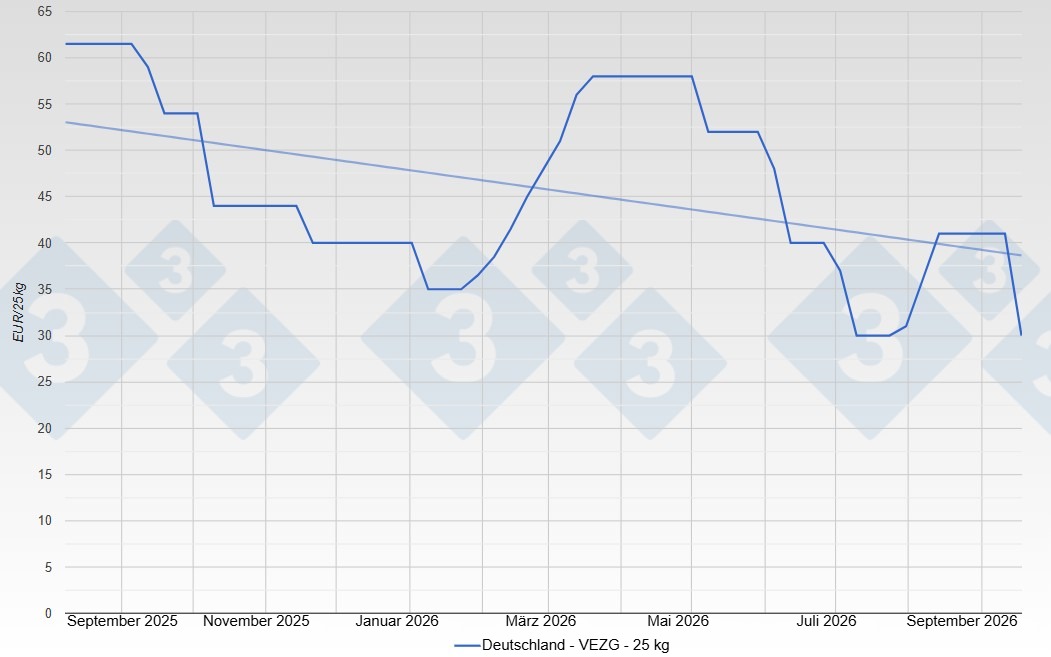
Besonders deutlich bekam die Ferkelerzeugung diese Veränderung zu spüren. Zu Monatsbeginn zeigte sich der Ferkelmarkt noch vergleichsweise ausgeglichen. Für 25 Kilogramm Ferkel wurden zunächst 41,00 € genannt. Allerdings ließen sich freie Partien schon zu diesem Zeitpunkt zunehmend mühsamer vermarkten und günstigere Ferkel aus dem europäischen Umfeld sorgten für zusätzlichen Wettbewerb. Mit dem deutlichen Rückgang beim Schlachtschweinepreis änderte sich die Stimmung dann schlagartig. Die Mäster wurden vorsichtiger bei neuen Einstallungen und die Nachfrage nach Ferkeln ging zurück. Zum Monatsende fiel der Preis für 25 Kilogramm Ferkel auf 30,00 €. Damit erreichte der Preisdruck innerhalb kurzer Zeit auch die vorgelagerte Produktionsstufe.
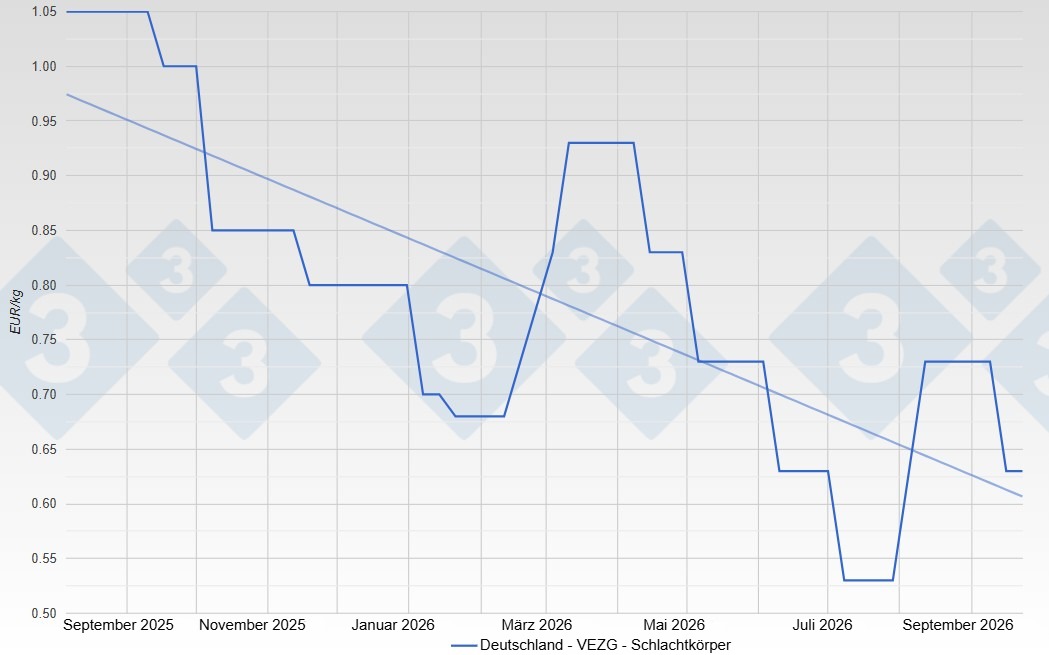
Auch der Schlachtsauenmarkt konnte sich der schwächeren Entwicklung nicht entziehen. Zwar fanden die angebotenen Tiere weiterhin Absatz, doch der Handel mit Sauenfleisch blieb enttäuschend. Die erwartete saisonale Belebung der Nachfrage durch die Verarbeitung ließ auf sich warten und günstigere Angebote aus anderen europäischen Ländern erhöhten den Druck zusätzlich.
Neben dem unmittelbaren Marktgeschehen rückten im September auch politische und strukturelle Themen stärker in den Mittelpunkt. Besonders deutlich zeigte sich erneut der anhaltende Strukturwandel in der deutschen Schweinehaltung. Nach den endgültigen Ergebnissen der Viehzählung gab es im Mai nur noch rund 14.550 schweinehaltende Betriebe in Deutschland. Gegenüber dem Vorjahr ist ihre Zahl erneut deutlich gesunken, während sich der Schweinebestand insgesamt kaum verändert hat. Damit setzt sich die Konzentration auf weniger und größere Betriebe fort. Besonders ausgeprägt bleibt diese Entwicklung in der Sauenhaltung.
Gleichzeitig sorgten neue Vertragsbedingungen von Tönnies für Diskussionen. Das Unternehmen hatte bestehende Lieferverträge mit Schweinemästern gekündigt und neue Verträge angeboten. Nach einer Prüfung sahen DBV, WLV und ISN an mehreren Punkten Änderungsbedarf. Die Verbände wollen deshalb grundsätzliche Eckpunkte entwickeln, die Landwirten künftig als Orientierung bei solchen Verträgen dienen können.
Auch der Umbau der Tierhaltung blieb ein großes Thema. Zum Ende der Antragsphase des Bundesprogramms war die Zahl der Förderanträge deutlich gestiegen. Gerade für Sauenhalter sind die anstehenden Investitionen und neuen Haltungsvorgaben von großer Bedeutung. Zusätzlich rückte die Forderung nach einer steuerlichen Risikoausgleichsrücklage in den Fokus. Sie soll landwirtschaftlichen Betrieben ermöglichen, in wirtschaftlich besseren Phasen Vorsorge für schwierigere Zeiten zu treffen. Der abrupte Preisrückgang im September machte deutlich, wie schnell sich die wirtschaftlichen Bedingungen am Schweinemarkt verändern können.
Aus dem europäischen Ausland kam im September kaum Entlastung. Nach dem Ende der sommerlichen Hitze nahm das Angebot an schlachtreifen Schweinen in vielen Ländern wieder zu. Zu Monatsbeginn zeigte sich noch ein deutlich unterschiedliches Bild innerhalb Europas. Während Deutschland, die Niederlande und Dänemark weitgehend stabile Märkte meldeten, sorgten knappere Schweinemengen in Spanien, Frankreich und Italien zunächst für eine festere Entwicklung. Im Laufe des Monats wurde jedoch auch dort die Luft dünner. Insgesamt war der europäische Fleischmarkt gut versorgt und der Wettbewerb um Absatzmöglichkeiten nahm zu. Gleichzeitig blieb das Geschäft mit Drittländern schwierig. Europäisches Schweinefleisch stand auf dem Weltmarkt unter starkem Konkurrenzdruck. Zwar konnte Deutschland seine Ausfuhren in Länder außerhalb der EU ausweiten, dennoch bleibt der europäische Binnenmarkt mit Abstand der wichtigste Absatzraum. Wenn dort größere Mengen auf eine verhaltene Nachfrage treffen, wirkt sich das deshalb unmittelbar auf den deutschen Markt aus.
Für die kommenden Wochen bleibt die Lage entsprechend angespannt. Der Rückgang des Schlachtschweinepreises auf 1,45 € hat zunächst einen neuen Ausgangspunkt geschaffen, doch eine stabile Bodenbildung ist damit noch nicht garantiert. Entscheidend wird sein, ob das saisonal größere Lebendangebot weiterhin ohne wachsende Überhänge aufgenommen werden kann.
Gleichzeitig muss der Fleischmarkt mehr Dynamik entwickeln. Ohne stärkere Nachfrageimpulse oder zusätzliche Absatzmöglichkeiten im Export dürfte es schwer werden, wieder Aufwärtsspielraum bei den Schweinepreisen zu schaffen.
Auch der starke Rückgang bei den Ferkeln verdient Aufmerksamkeit. Eine vorsichtigere Einstallung belastet kurzfristig vor allem die Ferkelerzeuger, könnte mit zeitlicher Verzögerung aber dazu beitragen, das Angebot an Mastschweinen zu begrenzen. Der September endet damit deutlich schwieriger, als er begonnen hat. Aus einem zunächst ausgeglichenen Markt entwickelte sich innerhalb weniger Wochen erheblicher Preisdruck. Ob daraus eine längere Schwächephase entsteht oder sich Angebot und Nachfrage wieder annähern, wird vor allem vom Fleischabsatz, der Entwicklung der Schlachtzahlen und den europäischen Marktverhältnissen abhängen.