FAO-Fleischpreisindex sinkt 2026 erstmals
7. August 2026/ FAO.
https://www.fao.org
Diese Übersetzung wurde mithilfe künstlicher Intelligenz automatisch erstellt. 3tres3 übernimmt keine Gewähr für die Richtigkeit der Übersetzung und haftet nicht für mögliche Fehler, Auslassungen oder Fehlinterpretationen. Im Zweifelsfall konsultieren Sie bitte die Originalfassung.
Der FAO-Fleischpreisindex lag im Juli durchschnittlich bei 127,7 Punkten und damit 3,6 Punkte (2,8 %) niedriger als im Juni, jedoch weiterhin 1,1 Punkte (0,8 %) über dem Niveau des Vorjahres. Dies war der erste monatliche Rückgang im Jahr 2026 und spiegelte niedrigere Notierungen in allen Fleischkategorien mit Ausnahme von Schaffleisch wider.
Die Preise für Geflügelfleisch gingen gegenüber Juni zurück, hauptsächlich aufgrund niedrigerer Notierungen in Brasilien bei umfangreichen verfügbaren Exportmengen. Die Unsicherheit über den zukünftigen Zugang zum Markt der Europäischen Union aufgrund der Anforderungen an antimikrobielle Mittel verstärkte zusätzlich die Erwartung, dass höherwertige Produkte auf alternative Märkte umgeleitet werden könnten, wodurch der Wettbewerb wahrscheinlich zunehmen und die Preise belastet werden.
Auch die Notierungen für Schweinefleisch gingen zurück, getrieben durch umfangreiche Angebotsmengen in der Europäischen Union und eine verhaltene weltweite Nachfrage. Allerdings begrenzten hohe Sommertemperaturen die Wachstumsraten der Tiere und sorgten dadurch für eine gewisse Preisstützung.
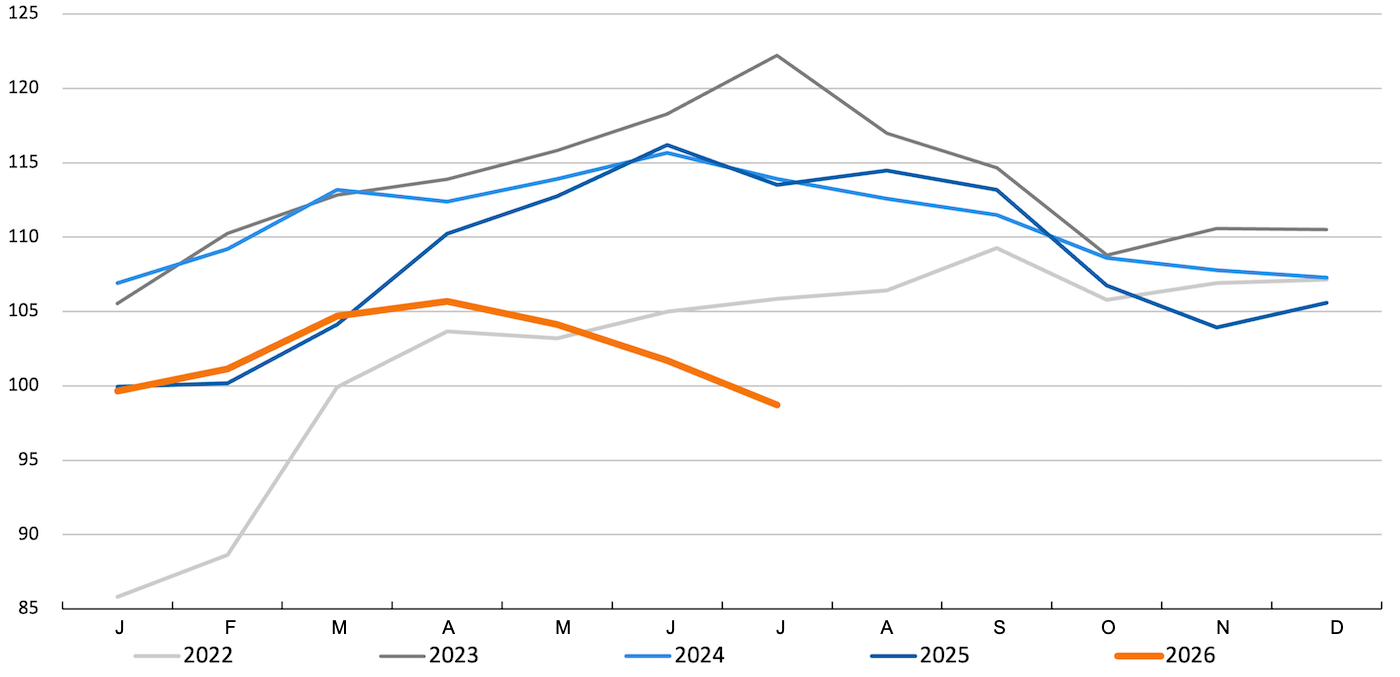
Die weltweiten Rindfleischpreise gaben nach, was auf eine schwächere Importnachfrage aus Asien zurückzuführen ist. In Australien sanken die Exportpreise, da die Lieferungen nach China und in die Republik Korea zurückgingen, nachdem die jährlichen Importquoten ausgeschöpft worden waren und weitere Exporte höheren Zöllen unterlagen. Gleichzeitig verlangsamten sich die brasilianischen Exporte, da sich die Schutzquote Chinas für Rindfleisch ihrer vollständigen Ausschöpfung näherte.
Im Gegensatz dazu stiegen die Schaffleischpreise im Juli weiter an und erreichten einen neuen Rekordwert. Dies wurde durch weiterhin begrenzte verfügbare Exportmengen in Ozeanien sowie eine anhaltend starke globale Importnachfrage unterstützt.