Milho e soja: projecções para a campanha 2026/2027 – USDA – Outubro de 2026
USDA | Estados Unidos. https://apps.fas.usda.gov/ | Redacción Departamento de Economía y Sostenibilidad 333 Latinoamérica
22-Out-2026 (ontem)As projecções de Outubro confirmam uma oferta de milho nos Estados Unidos superior ao previsto, o que pressiona os preços internacionais em baixa, apesar da forte redução da produção da União Europeia e das persistentes perturbações no comércio marítimo da Ucrânia. A soja, por sua vez, amplia a sua expansão: a recuperação da colheita norte-americana e o forte desempenho das exportações de bagaço de soja dos EUA reforçam uma oferta global robusta, mesmo com o recuo nos envios da Argentina.
Milho
O relatório de Outubro não traz um artigo em destaque especificamente sobre o milho — a capa foca-se nas importações de cevada —, mas a secção de grãos grossos apresenta o contexto fundamental do mês: o mercado reagiu com uma queda depois de o relatório de stocks de grãos da NASS, referente a 30 de Setembro, ter revisto em alta os stocks de milho da campanha anterior nos EUA. Isto desfez as expectativas de uma oferta mais restrita que predominavam no mercado. Os preços de exportação desceram em todas as origens — nos EUA, verificou-se uma redução de 14 USD/t, atingindo os 239 USD/t; no Brasil, uma descida de US$ 8/t, devido à pressão sazonal da "safrinha"; e, na Argentina, os valores mantiveram-se praticamente estáveis, nos 219 USD/t. Por outro lado, a Ucrânia continua sem registar cotações desde 1 de Setembro, em consequência dos ataques às suas infraestruturas portuárias.
Produção
- A produção mundial de milho para a campanha 2026/27 rondaria os 1293,8 Mt, o que representa uma quebra de 2,8% face ao ciclo 2025/26, cuja última estimativa aponta para 1.330,6 Mt.
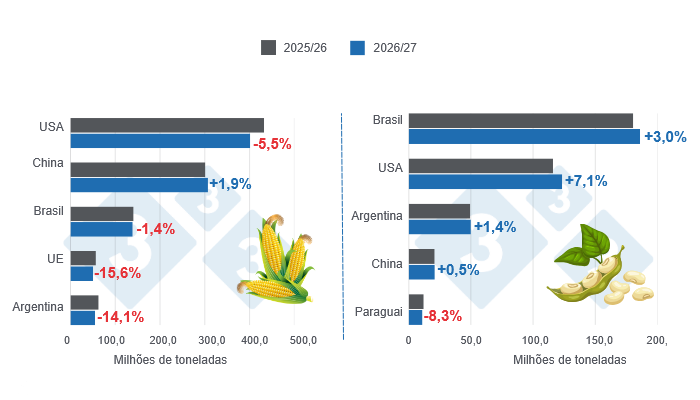
- Para os EUA, a produção atingiria os 407,3 Mt, uma redução de 5,5% face à campanha anterior (430,9 Mt), enquanto a China aumentaria a sua colheita em 1,9%, atingindo os 307,0 Mt. Por sua vez, a União Europeia registaria uma quebra de 15,6%, com 48,0 Mt, enquanto a Ucrânia, com 31,8 Mt, apresentaria um aumento de 2,9% face às 30,9 Mt consolidadas no ciclo anterior.
- Quanto às colheitas sul-americanas, o Brasil atingiria os 139,0 Mt, uma quebra de 1,4% face à campanha 2025/26 (141,0 Mt), enquanto, para a Argentina, a colheita rondaria os 55,0 Mt — um volume 14,1% abaixo do registado no ciclo passado (64,0 Mt).
Exportações
- As exportações mundiais de milho sofreriam uma redução de 2,4% nesta nova campanha, totalizando 210,7 Mt.
- Os EUA liderariam as exportações com 83,8 Mt, embora apresentem uma quebra de 3,8% face à campanha anterior (87,1 Mt); na sequência viriam o Brasil, a Argentina e a Ucrânia, com 43,0 Mt, 38,0 Mt e 22,0 Mt, respetivamente.
Importações
- A nível global, as importações de milho passariam de 198,4 Mt na campanha 2025/26 para 203,4 Mt neste novo ciclo, o que representa um aumento de 2,5%.
- O México seria o maior importador de milho, com 27,2 Mt e um crescimento de 3,8% face à campanha anterior (26,2 Mt).
- Por sua vez, a União Europeia registaria 23,5 Mt, um volume 17,5% superior ao da campanha anterior (20,0 Mt); o Japão reduziria ligeiramente as suas compras em 1,3%, atingindo 15,5 Mt (15,7 Mt na campanha anterior); enquanto o Vietname aumentaria as suas em 8,1%, atingindo os 14,6 Mt (13,5 Mt na campanha anterior).
- A Colômbia aumentaria as suas importações de milho em 2,4%, atingindo os 8,6 Mt neste novo ciclo.
Stocks
- Os stocks finais apresentariam uma redução de 8,7% a nível global, situando-se nos 280,4 Mt. Para os EUA, os stocks diminuiriam 11,7%, enquanto a China e o Brasil registariam contracções de 6,8% e 28,4%, respectivamente.
Soja
O artigo em destaque deste mês centra-se nas exportações norte-americanas de bagaço de soja, que o USDA projecta num recorde histórico de 20,6 milhões de toneladas para 2026/27 (+11% em relação ao ano anterior), impulsionadas por uma maior colheita e por uma maior capacidade de processamento interno. Logo na primeira semana da campanha, as vendas pendentes já ultrapassavam as 5,1 milhões de toneladas — um volume superior ao registado no mesmo período do ano anterior —, tendo como principais destinos as Filipinas, o México, o Canadá, a Colômbia e o Vietname. O México, em particular, superou a média de cinco anos para as vendas da primeira semana em 147 mil toneladas.
Produção
- A produção global de soja para a campanha 2026/27 deverá aumentar 3,1% face à campanha anterior, passando de 429,2 Mt para 442,7 Mt.
- As estimativas para as colheitas sul-americanas indicam um aumento de 3,0% para o Brasil, que atingiria os 186,0 Mt, enquanto que para a Argentina se estima um crescimento de 1,4%, atingindo os 50,0 Mt.
- O Paraguai deverá registar uma redução de 8,3% na sua colheita face à campanha 2025/26 (12,1 Mt), totalizando uma colheita de 11,1 Mt.
- Para os EUA, estima-se uma colheita de 124,1 Mt, o que representa um crescimento de 7,1% face ao ciclo anterior (116,0 Mt).
Exportações
- As exportações mundiais de soja deverão aumentar 3,0% nesta nova campanha, totalizando 192,0 Mt.
- O Brasil liderará as exportações com 118,0 Mt — um volume 3,1% superior ao registado na campanha 2025/26 (114,5 Mt) —, enquanto os EUA atingirão um volume de exportação de 46,1 Mt, representando um crescimento de 11,8% face à campanha anterior (41,2 Mt).
- Para a Argentina, projectam-se exportações de 6,5 Mt, o que representa uma quebra de 27,5% face à campanha anterior (8,9 Mt).
Importações
- As importações globais de soja passarão de 188,5 Mt na campanha 2025/26 para 190,8 Mt nesta nova campanha, um aumento de 1,2%.
- A China deverá importar 115,0 Mt — um volume 1,8% acima do total da campanha anterior (113,0 Mt) —, enquanto a União Europeia registará 13,7 Mt, uma redução de 2,1% face à campanha anterior (14,0 Mt).
- Para o México, são esperadas importações de 6,8 Mt nesta campanha, o que significa uma quebra de 2,1% face à campanha anterior (6,9 Mt).
Stocks
- Os stocks finais da oleaginosa deverão apresentar uma ligeira redução a nível mundial, totalizando 124,3 Mt — 0,5% abaixo do volume da campanha anterior (124,9 Mt). Nos EUA, os stocks recuarão apenas 0,1%, enquanto na Argentina crescerão 1,7%. O Brasil e a China apresentariam contracções de 1,6% e 0,2%, respetivamente.