Materie Prime: la Volatilità, la nuova normalità del Mercato
https://www.flickr.com/photos/33438735@N08/51353417765/
16-Ago-2026 (1 mesi 5 giorni fa)Cereali
Il conflitto tra Russia e Ucraina si è nuovamente intensificato, con attacchi ucraini contro navi legate alla Russia e nuovi bombardamenti russi contro porti e infrastrutture di esportazione ucraine.
Sebbene le esportazioni di grano russo non si siano interrotte, le restrizioni alla navigazione e l'aumento del rischio nel Mar Nero stanno facendo lievitare i costi di trasporto, assicurazione e gestione portuale. L'Ucraina, dal canto suo, sta perdendo capacità di carico marittimo ed è costretta a dirottare maggiori quantità di grano verso i porti del Danubio e le vie di terra. Questa situazione mantiene un premio di rischio sul grano, ma finora non ha causato un'interruzione sufficiente dell'offerta da sostenere una tendenza al rialzo. Pertanto, Matif e Chicago hanno reagito brevemente al rialzo dopo gli attacchi, ma hanno chiuso luglio in ribasso a causa delle prese di profitto da parte dei fondi e della forza dell'euro. Ieri, tuttavia, i prezzi del grano sono rimbalzati in seguito al ripristino dei blocchi nel Mar Nero e agli acquisti di grano da parte dell'Algeria.
Le successive ondate di caldo e la mancanza di pioggia stanno colpendo sia i raccolti europei che il trasporto delle merci. Le alte temperature hanno accelerato la raccolta del grano in Europa occidentale, ma i rendimenti sono deludenti, portando la Commissione Europea a tagliare la produzione di grano tenero nell’UE-27 a 124,4 Mt, circa 11 Mt in meno rispetto allo scorso anno, con notevoli diminuzioni in Germania, Francia, Spagna e Lituania. Anche le previsioni per mais e girasole sono in calo, soprattutto in Francia e Ungheria, mentre crescono le preoccupazioni per la mancanza di precipitazioni in Ucraina. Allo stesso tempo, il basso flusso del Reno e del Danubio costringe le chiatte a navigare con carichi minori, il che aumenta i costi di trasporto e causa ritardi e deviazioni verso treni e camion. La combinazione di raccolti più piccoli e costi logistici più elevati può ridurre la disponibilità di cereali in alcune aree e aumentare la volatilità dei prezzi agricoli nell’UE.
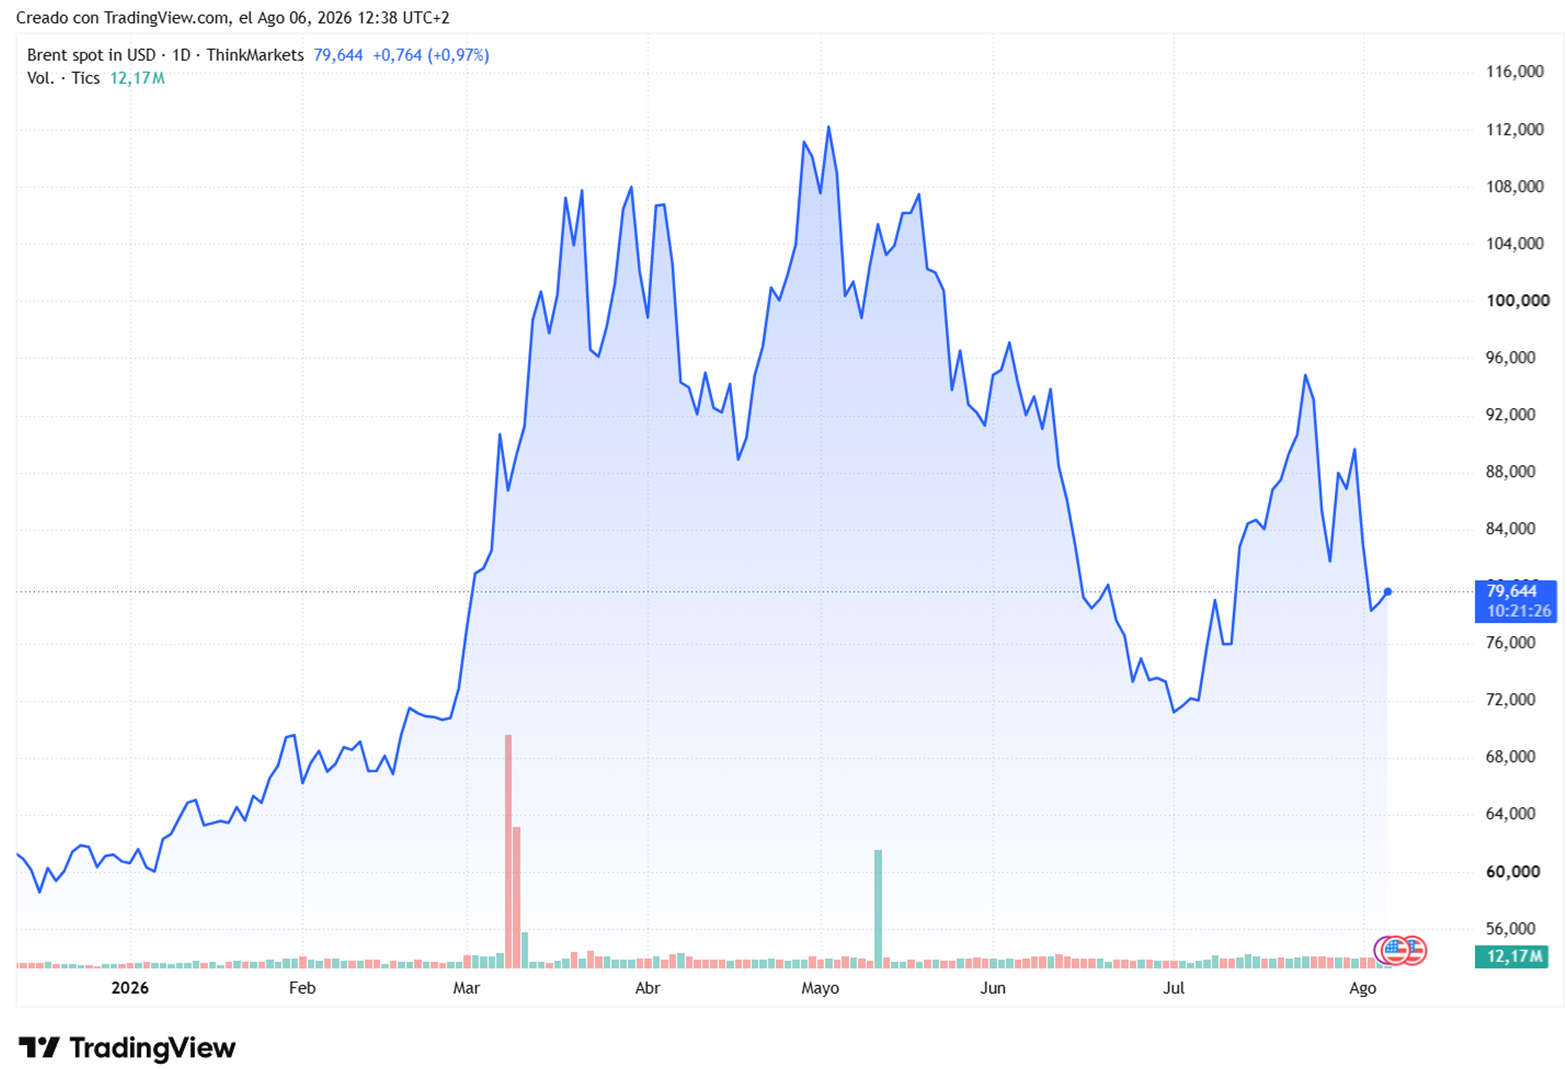
Il Brent ha iniziato la settimana a 88,36 dollari al barile, ma attualmente viene scambiato intorno ai 79 dollari al barile, dopo aver perso buona parte del premio di rischio accumulato. La volatilità è stata segnata dalla ripresa degli scontri tra Stati Uniti e Iran e dalle minacce iraniane sullo Stretto di Hormuz, attraverso il quale circola quasi il 20% del petrolio mondiale. La mancanza di progressi diplomatici tra Washington e Teheran ha inizialmente mantenuto la tensione sul mercato. A ciò si sono aggiunte le minacce delle milizie Houthi a Bab el-Mandeb, che hanno aumentato i costi del trasporto marittimo. Tuttavia, il successivo allentamento dei timori sull’offerta ha portato ad una forte correzione dei prezzi.
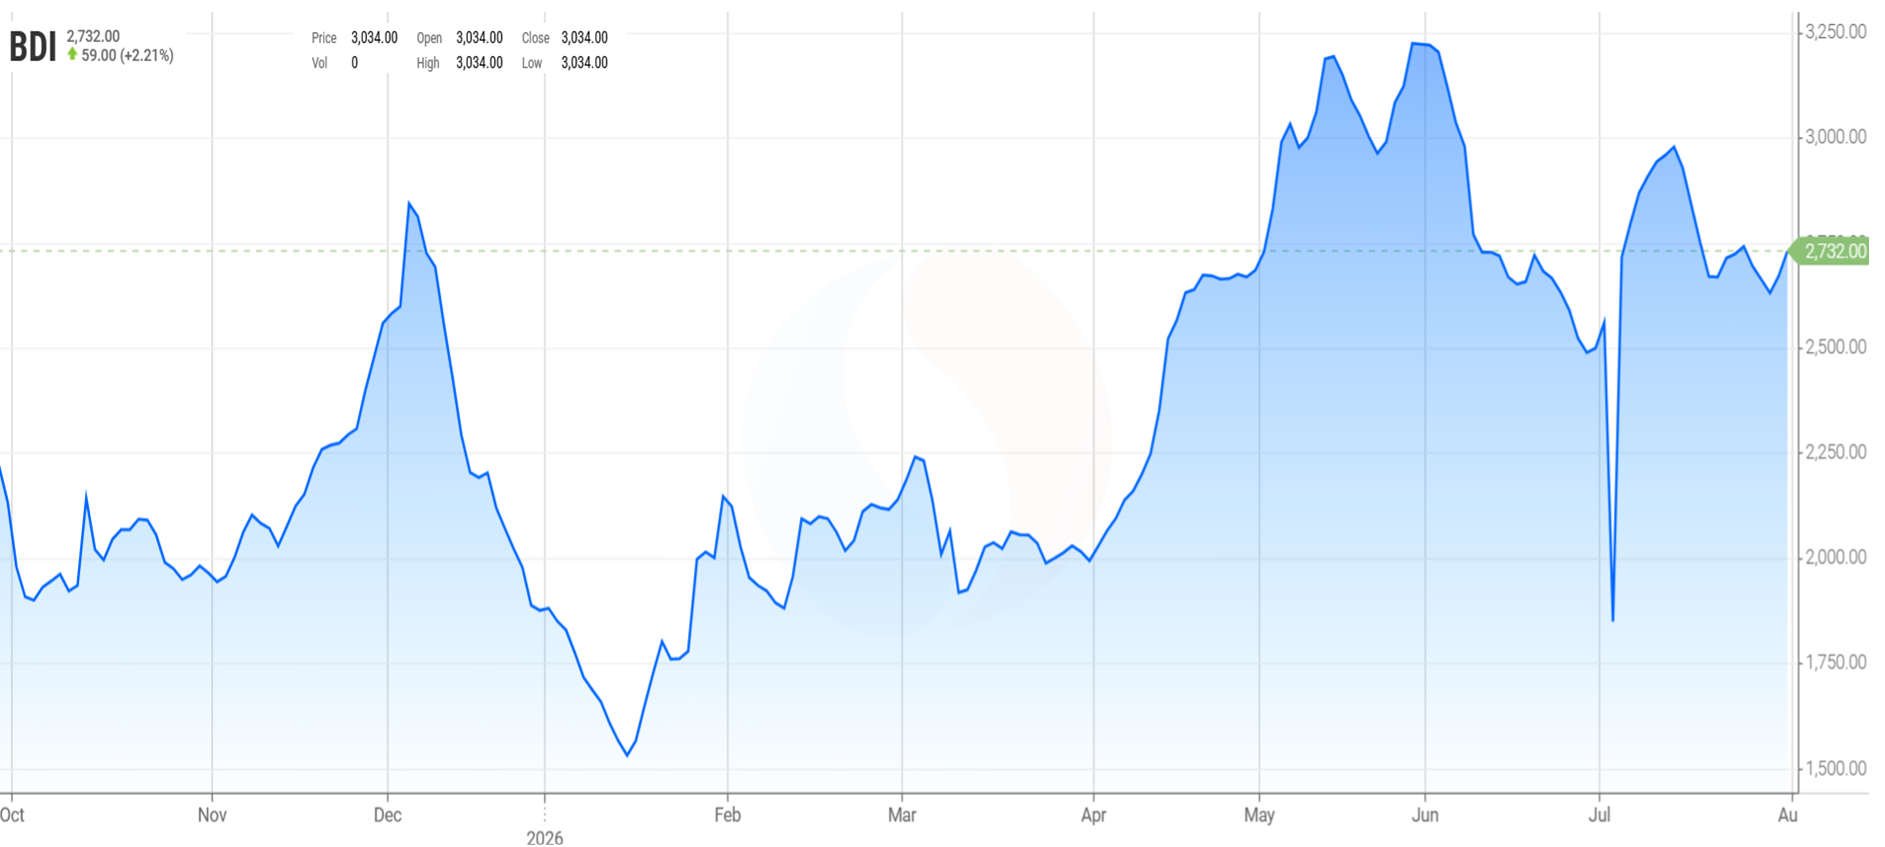
Questo mese, il BDI è salito a 2710, rimanendo al di sopra della sua media quinquennale, trainato dalla minore domanda di materie prime come acciaio, ferro e carbone, che ha liberato un maggior numero di navi capesize nell'Atlantico e nel Pacifico. Anche le tariffe di trasporto per i prodotti agricoli si sono ridotte, grazie alla maggiore disponibilità di navi sulle rotte atlantiche e al ritorno della tariffa di trasporto sulla Costanza (Mar Nero, UE) a 26 dollari/tonnellata.
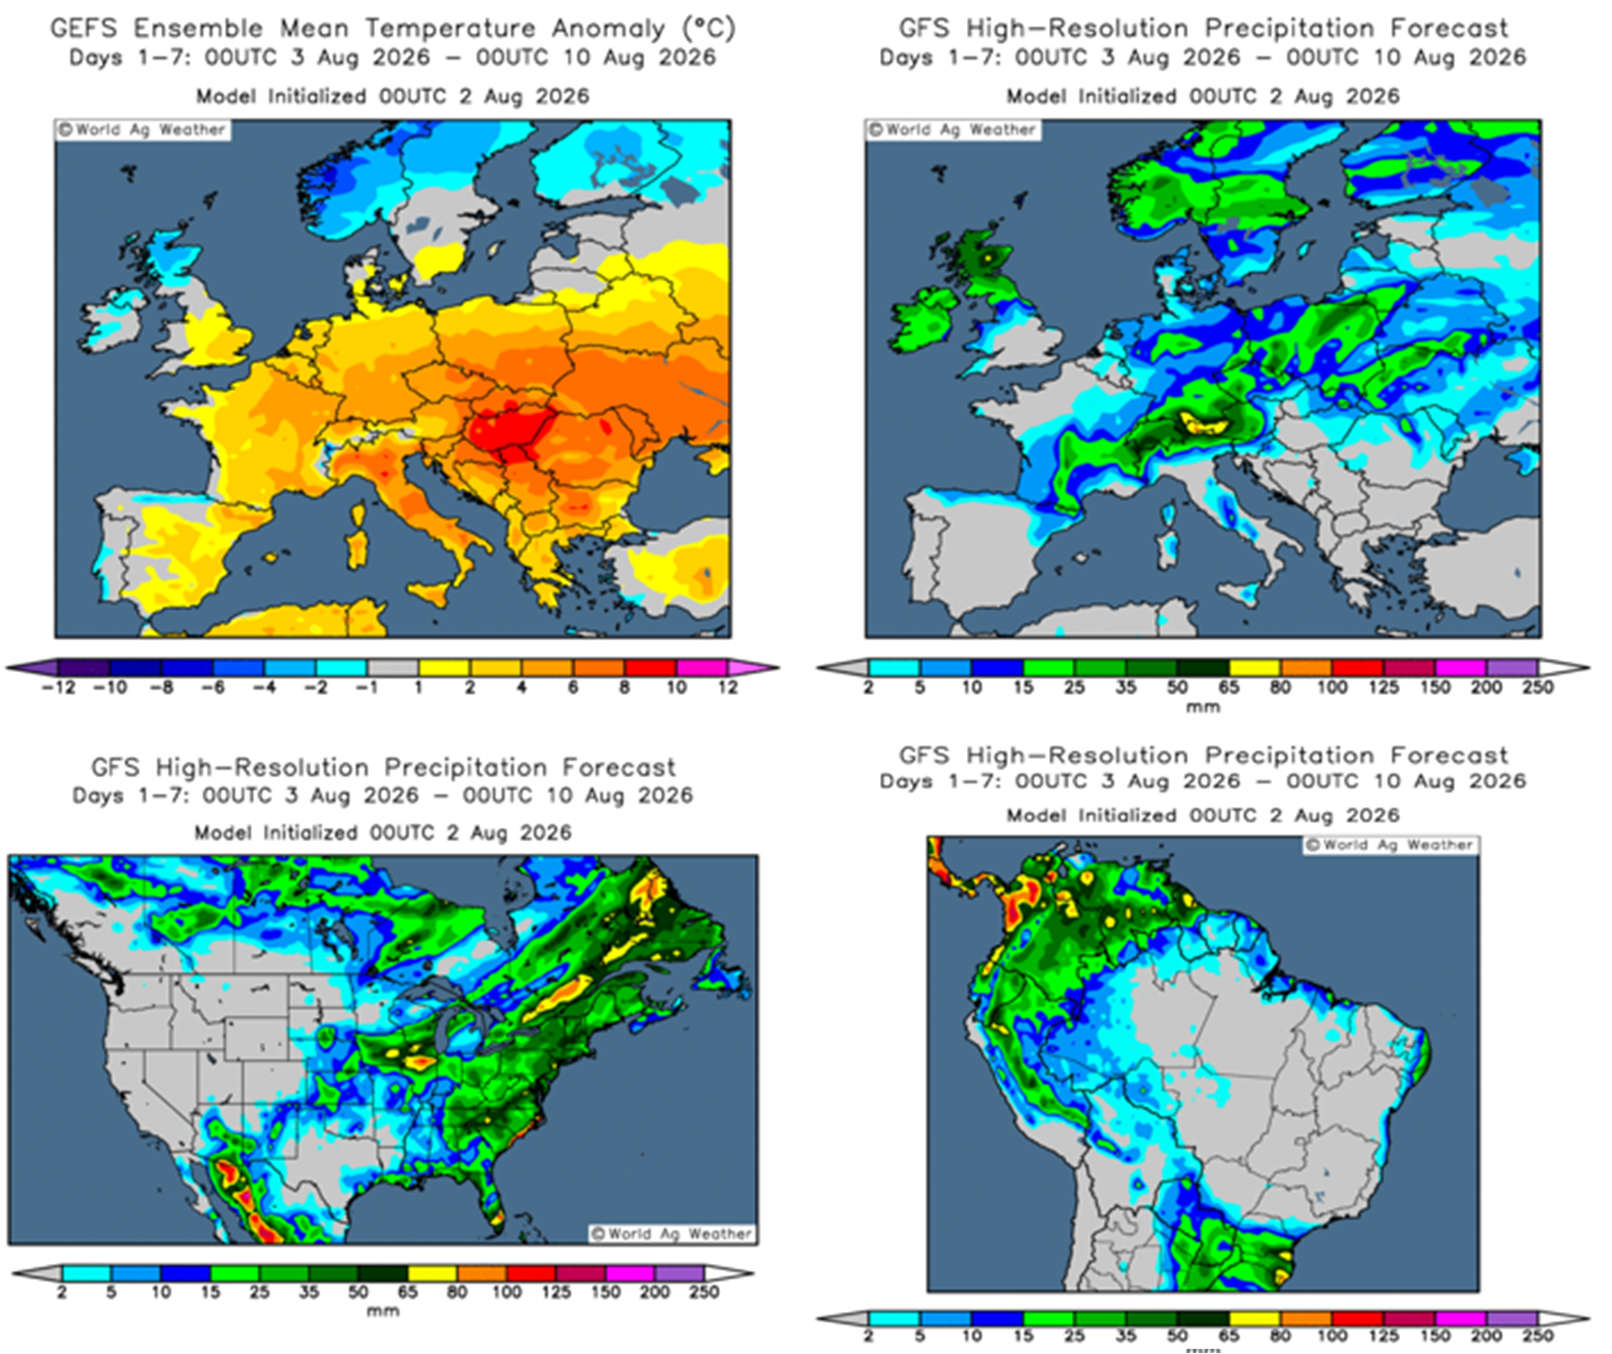
Durante questo periodo di mercato meteorologico (weather market), monitoreremo attentamente le condizioni meteorologiche nell'Europa orientale. Nei Balcani e nel bacino del Mar Nero, le temperature saranno tra i 4°C e gli 8°C superiori alla media stagionale. Questa situazione, unita alla scarsità o assenza di precipitazioni, sottoporrà mais e girasoli a un significativo stress idrico, con possibili ripercussioni sui raccolti. Nell'Europa centrale, la situazione sarà opposta: le temperature saranno più miti e l'arrivo di fronti perturbati porterà abbondanti piogge. In Spagna, le temperature saranno più miti al nord, persino più fresche per questo periodo dell'anno in alcune zone, mentre la valle dell'Ebro e l'Andalusia registreranno temperature leggermente più calde. Le precipitazioni saranno scarse lungo la costa cantabrica, mentre il resto del paese rimarrà asciutto.
Negli Stati Uniti, il Corn Belt riceverà abbondanti piogge, a beneficio delle colture di mais, sebbene l'ovest rimarrà asciutto, mettendo a rischio il raccolto. Il clima sarà più secco e caldo nelle Grandi Pianure meridionali. Il Canada riceverà precipitazioni moderate, che andranno a vantaggio anche delle sue colture.
In Brasile, il tempo rimarrà asciutto nelle regioni centrali e occidentali, con abbondanti precipitazioni al sud. In Argentina, il tempo sarà prevalentemente asciutto con qualche pioggia moderata verso sud.
Nel suo rapporto di luglio (Tabella 2), l'USDA ha leggermente rivisto al ribasso le previsioni sulla produzione globale di grano per la stagione 2026/27, riducendole di 100.000 tonnellate a 820 milioni di tonnellate, con una diminuzione di 23,8 milioni di tonnellate rispetto all'anno precedente. Questa revisione al ribasso è dovuta principalmente alla minore produzione in Canada (-1 milione di tonnellate) e negli Stati Uniti (-200.000 tonnellate), mentre la produzione è aumentata in Russia (+500.000 tonnellate) e Ucraina (+500.000 tonnellate).
Anche la produzione globale di mais per il 2026/27 è stata rivista al ribasso di 3,3 milioni di tonnellate, attestandosi a 1.297,1 milioni di tonnellate, con una diminuzione di 30,6 milioni di tonnellate rispetto alla stagione precedente. Questa revisione al ribasso è attribuibile alla minore produzione nell'UE (-3,7 milioni di tonnellate), mentre la produzione è aumentata in Canada (+1,8 milioni di tonnellate) e negli Stati Uniti (+100.000 tonnellate). Constatiamo che le importazioni dell'UE sono state riviste al rialzo di 3 milioni di tonnellate, raggiungendo i 22,5 milioni di tonnellate, mentre quelle della Cina rimangono invariate a 6 milioni di tonnellate, confermando il Paese come terzo importatore al mondo, dopo Messico e Unione Europea.
Tabella 2. Previsione USDA di luglio 2026 della produzione di cereali e variazione rispetto alla previsione di giugno 2026 (Mt).
| 2025/2026 | 2026/2027 | |||
|---|---|---|---|---|
| Produzione mondiale (Mt) | ||||
| Grano | 843,8 | 0,6 | 820,0 | 0,1 |
| Mais | 1327,7 | 1,0 | 1297,1 | 3,3 |
| Produzione europea (Mt) | ||||
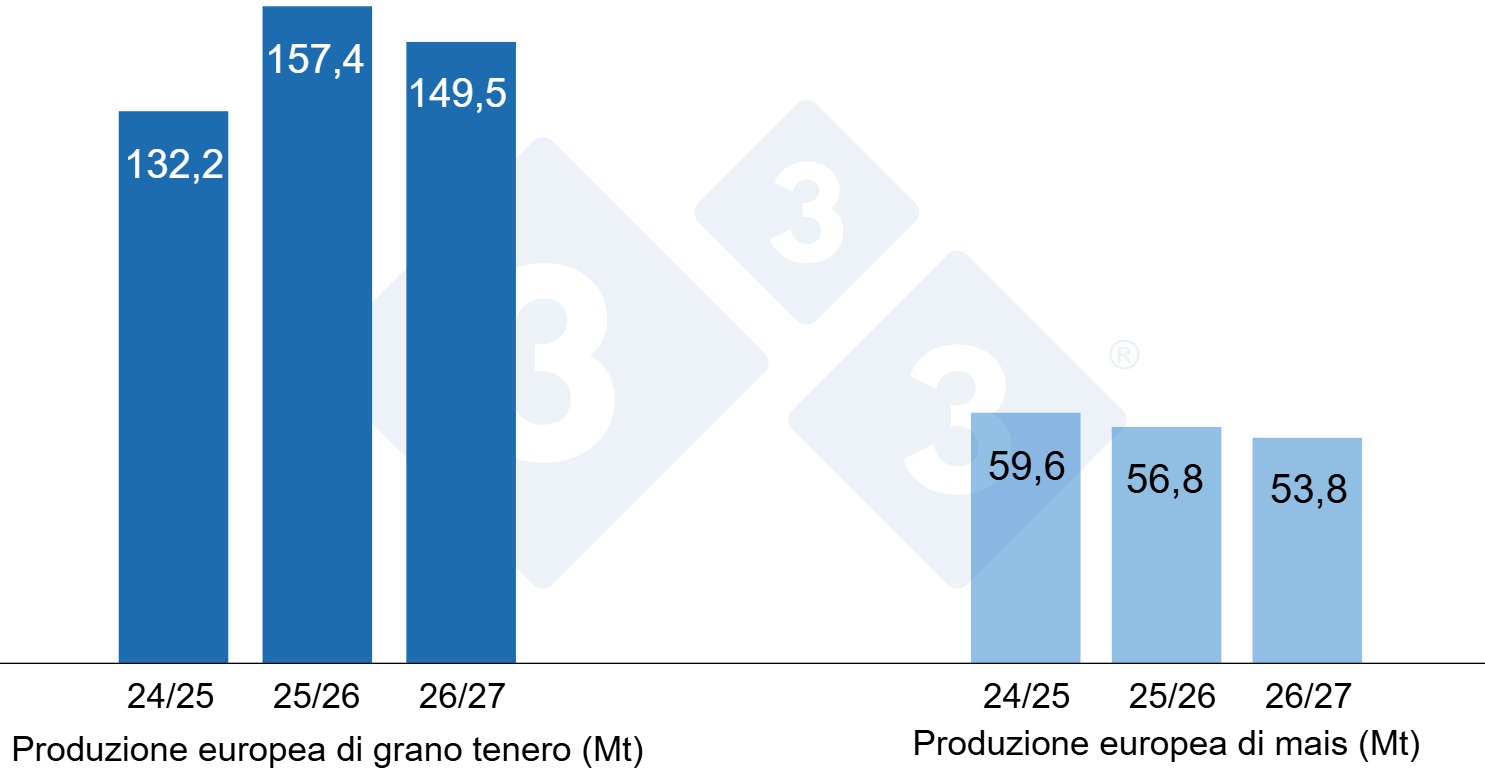
| Grano | 157,4 | 0,0 | 149,5 | |
| Mais | 56,8 | 0,0 | 23,8 | 3,7 |
Secondo l'USDA, nel 2025/26 il raccolto globale di grano diminuirà di 600.000 tonnellate, attestandosi a 843,8 milioni di tonnellate, 44,1 milioni di tonnellate in più rispetto al 2024/25. Nel frattempo, la produzione globale di mais aumenterà di 1 milione di tonnellate, raggiungendo quota 1.327,7 milioni di tonnellate, con un incremento di 93,8 milioni di tonnellate rispetto all'anno precedente, trainato dalla crescita della produzione in Argentina (+2 milioni di tonnellate) e Messico (+300.000 tonnellate). È interessante notare che le importazioni dell'UE rimarranno stabili a 18,5 milioni di tonnellate, mentre quelle cinesi diminuiranno di 1 milione di tonnellate, attestandosi a 5 milioni di tonnellate.
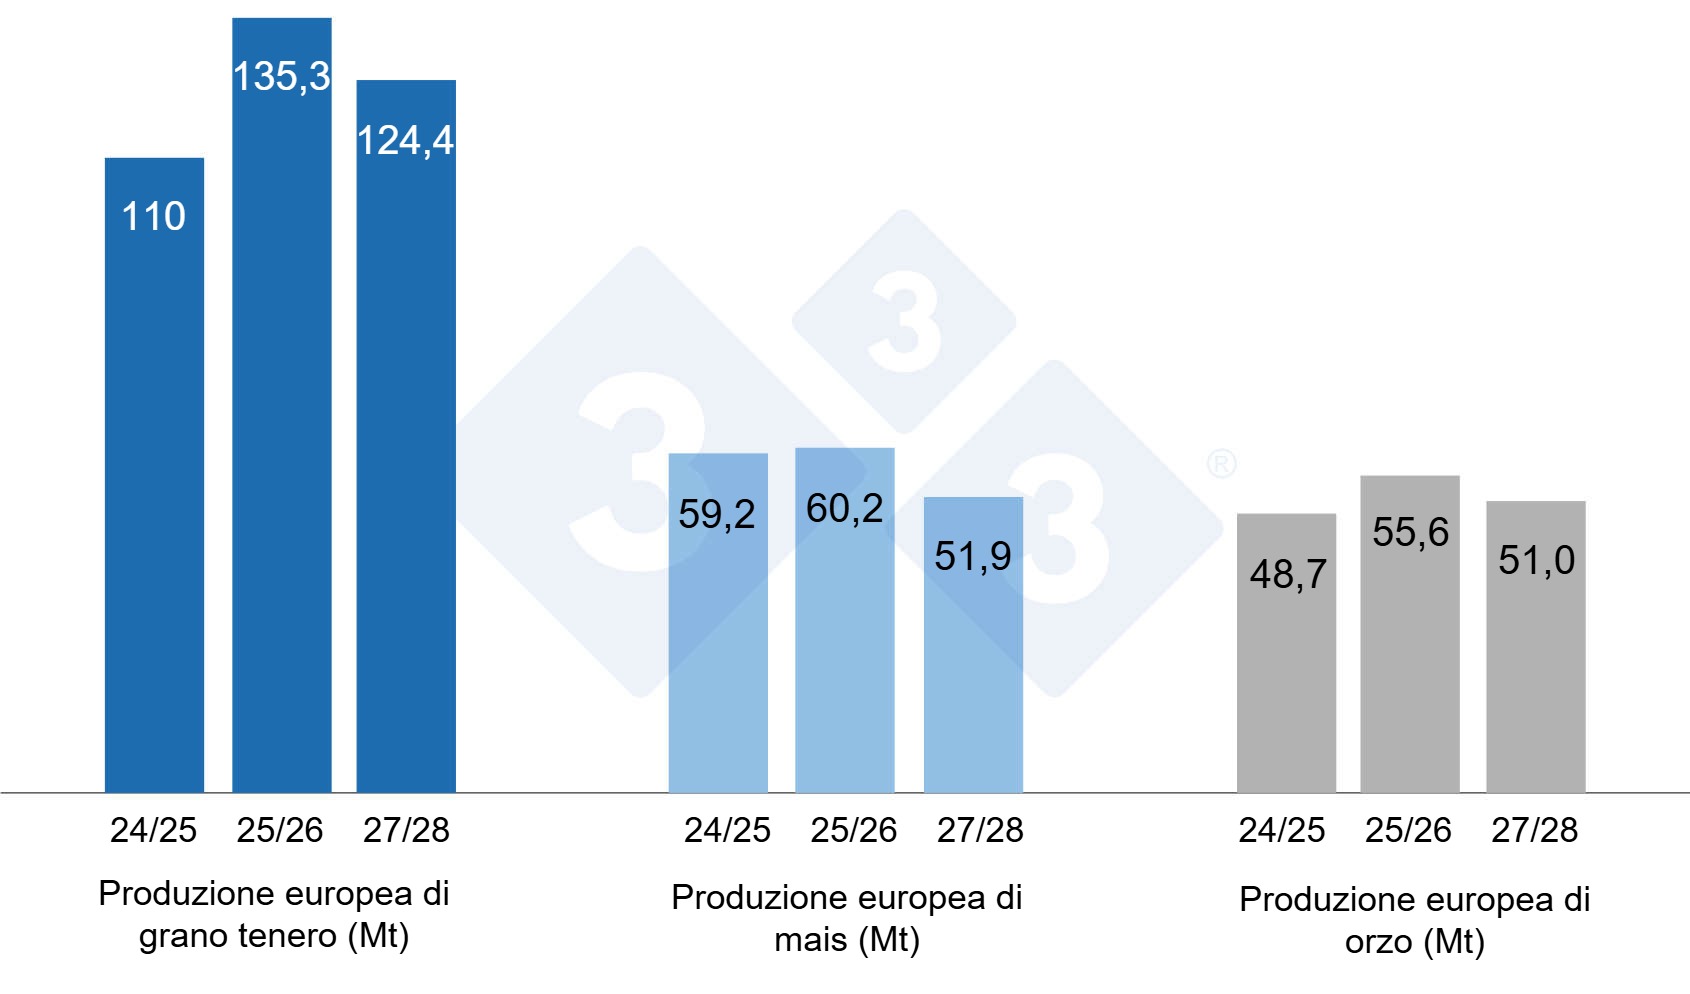
Come illustrato nella Figura 4, la Commissione europea, a giugno, ha ridotto la produzione di grano tenero per la stagione 2026/27 di 1,9 milioni di tonnellate, portandola a 124,4 milioni di tonnellate, ovvero 10,9 milioni di tonnellate in meno rispetto al 2025/26; la produzione di mais di 8 milioni di tonnellate, attestandosi a 51,9 milioni di tonnellate, ovvero 8,3 milioni di tonnellate in meno rispetto al 2025/26; e la produzione di orzo di 700.000 tonnellate, raggiungendo i 51 milioni di tonnellate, ovvero 4,6 milioni di tonnellate in meno rispetto all'anno precedente.
Per la campagna 2025/26, rivede al rialzo di 300 mila tonnellate la produzione di grano tenero, portandola a 135,3 milioni di tonnellate (24,3 milioni di tonnellate in più rispetto al 2024/25), mentre mantiene invariata quella del mais a 60,2 milioni di tonnellate (1 milione di tonnellate in più rispetto all'anno precedente) e quella dell'orzo a 55,6 milioni di tonnellate (6,9 milioni di tonnellate in più rispetto al 2024/25).
Analizzando le differenze di prezzo, si nota che il mais è attualmente scambiato a circa 244 €/t (24 € in più rispetto all'inizio di giugno) per la consegna immediata al porto di Tarragona (Spagna). Anche il grano si attesta intorno ai 242 €/t per la consegna immediata al porto di Tarragona (22 € in più rispetto all'inizio di giugno e 2 € in meno rispetto al prezzo del mais), mentre l'orzo arrivo Lleida (Spagna) è quotato a circa 230 €/t (22 € in più rispetto all'inizio di giugno e 24 € in meno rispetto al prezzo del mais arrivo Lleida).
I prezzi dei cereali si stanno correggendo al rialzo a seguito dell'aumento dei contratti futures sia a Chicago che su Euronext, dell'escalation dei conflitti tra Russia e Ucraina, che minacciano le esportazioni del Mar Nero, e anche dei conflitti tra Stati Uniti e Iran. A ciò si aggiungono la quarta ondata di calore in Francia e le temperature superiori alla media nella Corn Belt occidentale degli Stati Uniti, che comportano un premio per le condizioni meteorologiche.
Il prezzo del grano nazionale spagnolo è di 7 euro superiore al prezzo di porto, a 249 €/t, allo stesso livello del grano francese, mentre il mais nazionale è di 10 euro superiore al prezzo di porto, a 254 €/t, in assenza di offerta di mais francese.
Oleaginose
Il prezzo della farina di soia è aumentato di 17 euro/tonnellata, raggiungendo i 370 euro/tonnellata rispetto all'inizio di giugno, spinto dagli acquisti e dal posizionamento dei fondi. Questo incremento segue quello di altre materie prime, dovuto all'escalation del conflitto in Medio Oriente e tra Russia e Ucraina, alla forte domanda internazionale e alla continua elevata attività di macinazione. La farina di girasole è aumentata di 10 euro/tonnellata, arrivando a 292 euro/tonnellata, in un mercato poco attivo a causa della disponibilità limitata in vista del nuovo raccolto. La farina di colza è salita di 15 euro/tonnellata, raggiungendo i 285 euro/tonnellata, anche in questo caso a causa della disponibilità limitata e del livello dell'acqua del fiume Reno in Germania, che alimenta un importante mulino, sceso a livelli tali da costringere all'interruzione della produzione.
Tra giugno e luglio, il prezzo dell'olio di soia è aumentato di 38 euro/tonnellata, arrivando a 1151 euro/tonnellata, a seguito della ripresa dei prezzi del petrolio che ha sostenuto la domanda di biocarburanti. Il prezzo dell'olio di palma è sceso di 5 euro/tonnellata, attestandosi a 1130 euro/tonnellata, nonostante il rischio di rialzo derivante dal fenomeno El Niño sia rimasto invariato, mentre il prezzo del grasso animale è aumentato di 45 euro/tonnellata, raggiungendo i 1105 euro/tonnellata, a fronte di un'offerta sempre più limitata.
Cambio euro / dollaro
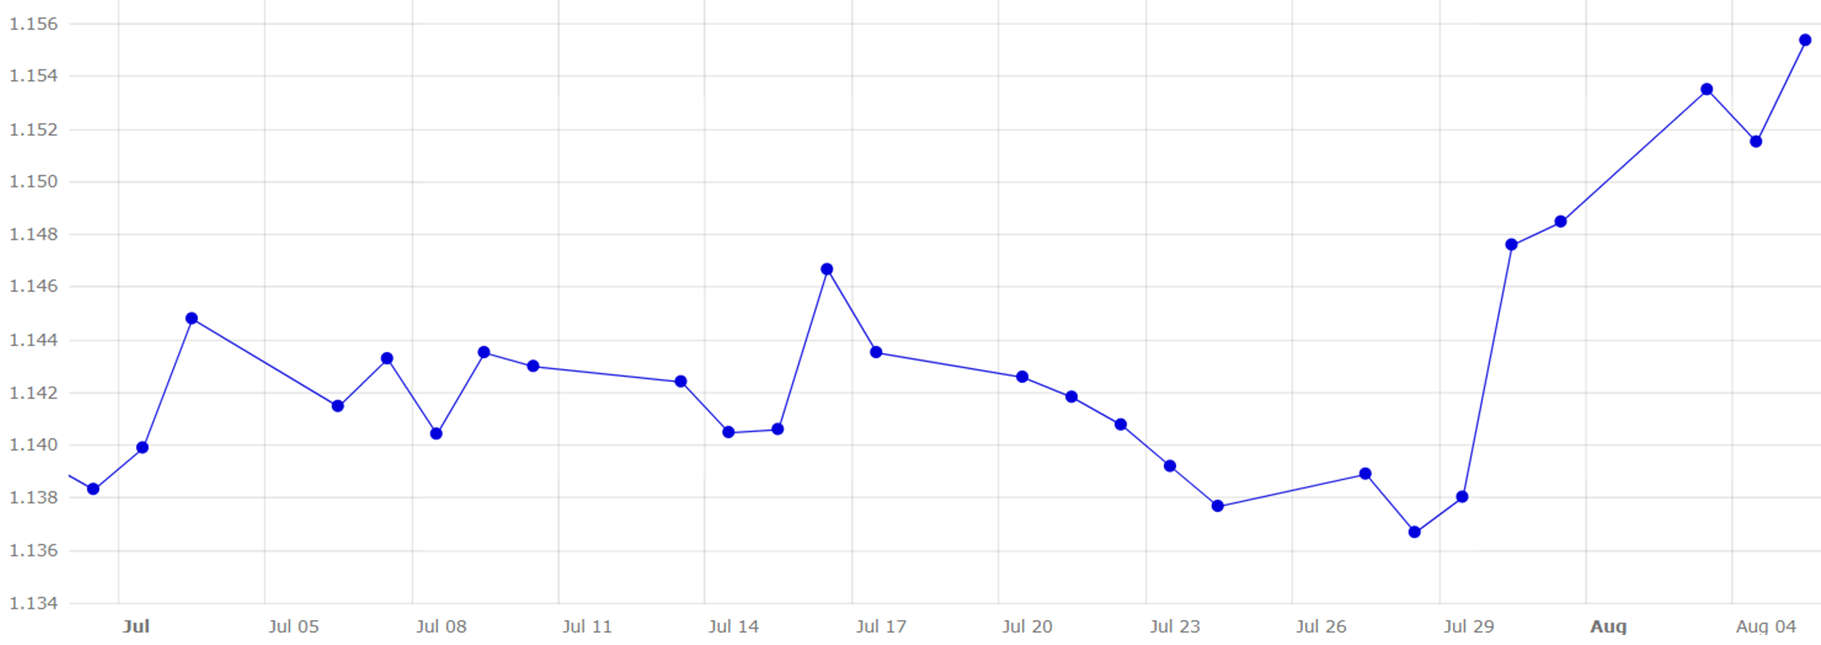
Nell'ultimo mese, l'euro si è apprezzato rispetto al dollaro (Grafico 5).
Il tasso di cambio euro/dollaro è aumentato dell'1,5%, raggiungendo quota 1,1554. Il mese scorso, l'euro ha oscillato tra 1,1367 e 1,1554 dollari, in un contesto di elevata volatilità. Questo apprezzamento è dovuto all'escalation del conflitto tra Stati Uniti e Iran. A ciò si aggiunge la ripresa dell'inflazione nell'eurozona, che a luglio è salita nuovamente al 2,9%, a causa dell'aumento dei prezzi dell'energia in seguito alla ripresa degli scontri tra Stati Uniti e Iran, in linea con le aspettative del mercato, rispetto al 2,8% di giugno. Tuttavia, rimane ben al di sopra dell'obiettivo del 2% fissato dalla BCE.
Nel corso del mese di agosto, dovremo monitorare attentamente gli sviluppi del conflitto tra Stati Uniti, Israele e Iran, compreso l'eventuale raggiungimento di un accordo di pace e la riapertura dello Stretto di Hormuz, nonché la guerra in corso tra Russia e Ucraina e la ripresa dei flussi commerciali nel Mar Nero. Osserveremo inoltre come questi conflitti geopolitici influiranno sui prezzi delle valute e del petrolio. Infine, terremo d'occhio il clima secco e caldo e il suo impatto sui raccolti primaverili, gli acquisti cinesi di soia statunitense e il prossimo rapporto mensile del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) previsto per mercoledì 12 agosto 2026.