Suinocultura mundial: primeiras estimativas do USDA para 2027
13 de outubro de 2026/ Redação do Departamento de Economia e Sustentabilidade da 333 Latinoamérica, com base em dados do USDA.
26-Out-2026 (hoje)Em seu relatório “Livestock and Poultry: World Markets and Trade”, publicado em 9 de outubro, o USDA projeta que a produção mundial de carne suína recuaria 0,7% em 2027, devido às quedas na China e na União Europeia, enquanto a peste suína africana na Espanha e a fraca demanda chinesa reconfigurariam o comércio internacional.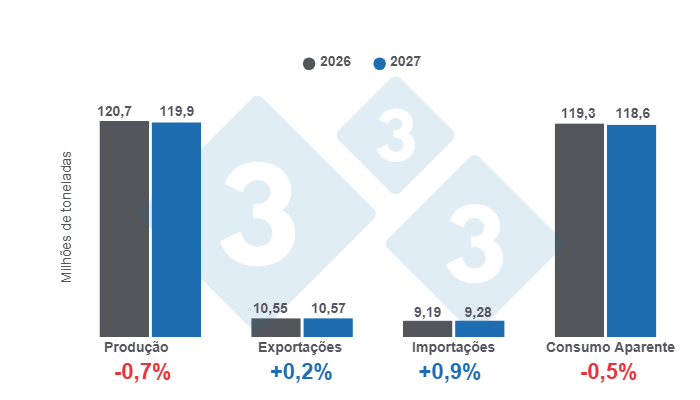
Contexto geral
- A produção mundial de carne suína diminuiria ligeiramente em 2027, uma vez que as quedas na China e na União Europeia superariam os avanços do Brasil, Vietnã e Estados Unidos. Na China, os fatores determinantes seriam a redução do rebanho promovida pelo governo e a baixa rentabilidade do setor, enquanto na UE pesariam a elevada oferta interna de 2026 e a pressão das regulamentações ambientais.
- As exportações globais permaneceriam praticamente estáveis após o aumento de 2026, já que os maiores embarques do Brasil, China, Estados Unidos e México compensariam o recuo da União Europeia. Durante 2026, a maior oferta exportável enfraqueceu os preços internacionais: até julho, o valor unitário das exportações caiu cerca de 9% na UE, 2% no Brasil e de forma marginal nos Estados Unidos. Os principais importadores aproveitaram essa oferta e, até junho, as compras do Japão cresceram 5%, as da Coreia do Sul, 18%, e as das Filipinas, 1%, este último após um recorde em 2025 e com sua produção interna em recuperação. No entanto, os estoques de carne suína nesses países continuaram aumentando até julho, de modo que o ritmo das importações estagnou na Coreia do Sul e nas Filipinas e se moderaria no Japão no segundo semestre, o que intensificaria a concorrência entre os exportadores.
- O fator que provocou maior impacto no período foi a detecção da peste suína africana (PSA) em animais silvestres na Espanha, em novembro de 2025, a primeira desde 1994. O Japão, segundo maior mercado extracomunitário da carne suína espanhola, juntamente com a Malásia e Taiwan, mantém as restrições. Em contrapartida, China e Coreia do Sul aplicaram rapidamente a regionalização, e as Filipinas, quinto destino extracomunitário, reconheceram-na em maio de 2026. Apesar do surto, a produção espanhola aumentou até junho, ao redirecionar produtos para outros Estados-membros e ampliar seus embarques para Coreia do Sul, Vietnã e Estados Unidos, enquanto Dinamarca e França ocuparam parcialmente seu espaço nos mercados com restrições. Essa realocação teria elevado a oferta disponível na UE e pressionado os preços para baixo.
Indicadores globais
- A produção mundial alcançaria 119,9 milhões de toneladas (Mt) em 2027, o que representa uma queda de 0,7% em relação a 2026 (120,7 Mt).
- As exportações globais atingiriam 10,57 Mt, volume que representaria um leve aumento de 0,2% em comparação com o ano anterior.
- Por sua vez, as importações totalizariam 9,28 Mt, com avanço de 0,9% em relação a 2026.
- O consumo aparente chegaria a 118,6 Mt, volume 0,5% inferior ao estimado para o ano anterior.
Indicadores dos principais países
- China: produziria 58,4 Mt em 2027, o que representa uma queda de 2,2% em relação a 2026. Da mesma forma, estão previstas importações de 820 mil toneladas (t), volume que representaria uma redução de 2,4%, enquanto suas exportações cresceriam 21,2%, alcançando 200 mil t, o maior volume desde 2018.
- União Europeia: alcançaria uma produção de 22,0 Mt, volume 0,5% inferior ao do ano anterior. Na mesma linha, suas exportações diminuiriam 3,3%, chegando a 2,95 Mt, diante da menor oferta disponível e da maior concorrência em seus principais mercados.
- Estados Unidos: registrariam uma produção de 12,6 Mt, com aumento de 0,7%, sustentado por um maior número de leitões por leitegada, apesar de um plantel reprodutivo menor. Por sua vez, são projetadas exportações de 3,22 Mt, o que representaria um crescimento de 0,6%, apoiado na forte demanda do México e do Canadá.
- Brasil: alcançaria 5,14 Mt, volume 2,8% superior ao de 2026, graças a melhorias na eficiência produtiva e ao aumento do peso das carcaças. Da mesma forma, seus embarques ao exterior avançariam 2,5%, chegando a 1,85 Mt, em um ritmo mais moderado do que o registrado nos últimos anos.
- Vietnã: aumentaria sua produção em 3,5%, alcançando 4,20 Mt, impulsionado pela forte demanda interna e pelos preços favoráveis do suíno. Suas importações somariam 155 mil t, volume 3,3% superior ao do ano anterior.
- Japão: manteria uma produção próxima de 1,28 Mt, com uma leve redução de 0,4%. Em contraste com a dinâmica de 2026, suas importações recuariam 2,0%, chegando a 1,48 Mt, devido aos elevados estoques internos.
- México: produziria 1,49 Mt, o que representaria um crescimento de 3,1%. São esperadas importações de 1,76 Mt, volume 3,5% superior ao de 2026, enquanto as exportações aumentariam 9,1%, alcançando 240 mil t, devido à recuperação produtiva após as doenças animais e a uma demanda dos Estados Unidos e do Japão maior do que a esperada.
- Canadá: consolidaria uma produção de 2,24 Mt, registrando crescimento de 2,3%. Suas exportações permaneceriam estáveis em 1,30 Mt, enquanto as importações diminuiriam 8,9%, chegando a 205 mil t.
- Colômbia: alcançaria uma produção de 735 mil t, volume que representaria um aumento de 4,3% em relação a 2026. Em contrapartida, suas importações cairiam 2,7%, situando-se em 180 mil t.