Milho e soja: projeções do USDA para a safra 2026/2027 – outubro de 2026
USDA | Estados Unidos. [https://apps.fas.usda.gov/](https://apps.fas.usda.gov/) |
Redação: Departamento de Economia e Sustentabilidade da 333 América Latina.
As projeções de outubro confirmam uma oferta de milho maior do que a prevista nos Estados Unidos, o que pressiona os preços internacionais para baixo, apesar da forte redução da produção na União Europeia e das persistentes interrupções no comércio marítimo da Ucrânia. A soja, por outro lado, amplia sua expansão: a recuperação da safra norte-americana e o crescimento das exportações de farelo de soja dos EUA reforçam uma oferta global robusta, mesmo com a redução dos embarques argentinos.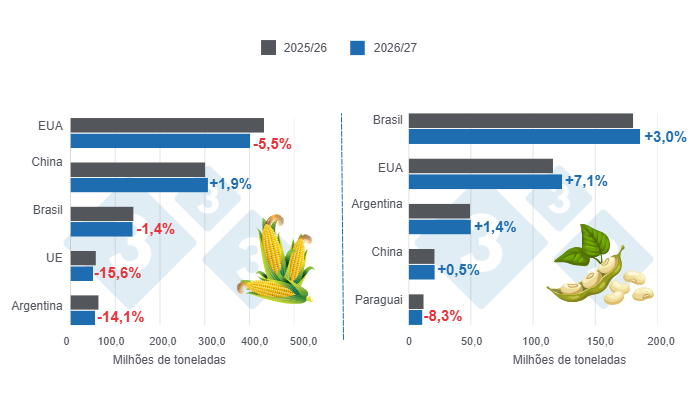
Milho
O relatório de outubro não apresenta um artigo de destaque específico sobre o milho — a matéria principal concentra-se nas importações de cevada —, mas a seção de grãos secundários traz o principal contexto do mês: o mercado reagiu com queda nos preços após o relatório de estoques de grãos do Serviço Nacional de Estatísticas Agrícolas (NASS), de 30 de setembro, revisar para cima os estoques de milho da safra anterior nos EUA, contrariando as expectativas de uma oferta mais restrita que predominavam no mercado. Os preços ofertados para exportação recuaram em todas as origens: nos EUA, caíram US$ 14/t, chegando a US$ 239/t; no Brasil, diminuíram US$ 8/t, devido à pressão sazonal da colheita da safrinha; e, na Argentina, permaneceram praticamente estáveis, em US$ 219/t. Enquanto isso, a Ucrânia continua sem divulgar cotações desde 1º de setembro, devido aos ataques à sua infraestrutura portuária.
Produção
- A produção mundial de milho para a safra 2026/27 deve atingir aproximadamente 1.293,8 milhões de toneladas (Mt), o que representa uma redução de 2,8% em comparação com o ciclo 2025/26, cuja última estimativa é de 1.330,6 Mt.
- Nos EUA, a produção deve alcançar 407,3 Mt, uma queda de 5,5% em relação à safra anterior (430,9 Mt), enquanto a China deve aumentar sua produção em 1,9%, atingindo 307,0 Mt. Por sua vez, a União Europeia deve registrar uma redução de 15,6%, com 48,0 Mt, enquanto a Ucrânia, com 31,8 Mt, apresentaria um crescimento de 2,9% em relação às 30,9 Mt consolidadas no ciclo anterior.
- Para as safras sul-americanas, o Brasil deve alcançar 139,0 Mt, uma redução de 1,4% em comparação com a safra 2025/26 (141,0 Mt). Já a produção argentina deve ficar em torno de 55,0 Mt, volume 14,1% inferior ao registrado no ciclo anterior (64,0 Mt).
Exportações
- As exportações mundiais de milho devem diminuir 2,4% nesta nova safra, totalizando 210,7 Mt.
- Os EUA devem liderar as exportações, com 83,8 Mt, embora esse volume represente uma queda de 3,8% em relação à safra anterior (87,1 Mt). Na sequência, aparecem Brasil, Argentina e Ucrânia, com 43,0; 38,0 e 22,0 Mt, respectivamente.
Importações
- Em nível global, as importações de milho devem passar de 198,4 Mt na safra 2025/26 para 203,4 Mt no novo ciclo, representando um aumento de 2,5%.
- O México deve ser o maior importador de milho, com 27,2 Mt, registrando crescimento de 3,8% em comparação com a safra anterior (26,2 Mt).
- A União Europeia deve importar 23,5 Mt, volume 17,5% superior ao da safra anterior (20,0 Mt). O Japão deve reduzir ligeiramente suas compras em 1,3%, atingindo 15,5 Mt (15,7 Mt na safra anterior), enquanto o Vietnã deve aumentar suas importações em 8,1%, chegando a 14,6 Mt (13,5 Mt na safra anterior).
- A Colômbia deve aumentar suas importações de milho em 2,4%, alcançando 8,6 Mt neste novo ciclo.
Estoques
- Os estoques finais mundiais devem apresentar uma redução de 8,7%, chegando a 280,4 Mt. Nos EUA, os estoques devem diminuir 11,7%, enquanto China e Brasil devem registrar quedas de 6,8% e 28,4%, respectivamente.
Soja
O destaque do relatório deste mês está nas exportações norte-americanas de farelo de soja, que, segundo projeções do USDA, devem atingir um recorde histórico de 20,6 milhões de toneladas na safra 2026/27 (+11% em relação ao ano anterior), impulsionadas por uma safra maior e pelo aumento da capacidade de esmagamento no mercado interno. Na primeira semana da safra, as vendas ainda pendentes de embarque já ultrapassavam 5,1 milhões de toneladas, acima do volume registrado no mesmo período do ano anterior. Filipinas, México, Canadá, Colômbia e Vietnã figuravam entre os principais mercados de destino. O México, em particular, superou em 147 mil toneladas a média dos últimos cinco anos para as vendas da primeira semana.
Produção
- A produção mundial de soja para a safra 2026/27 deve aumentar 3,1% em relação ao ciclo anterior, passando de 429,2 para 442,7 Mt.
- As estimativas para as safras sul-americanas indicam um crescimento de 3,0% para o Brasil, que deve alcançar 186,0 Mt, enquanto a Argentina deve registrar um aumento de 1,4%, atingindo 50,0 Mt.
- O Paraguai deve reduzir sua produção em 8,3% em relação à safra 2025/26 (12,1 Mt), totalizando 11,1 Mt.
- Para os EUA, estima-se uma produção de 124,1 Mt, o que representa um crescimento de 7,1% em comparação com o ciclo anterior (116,0 Mt).
Exportações
- As exportações mundiais de soja devem aumentar 3,0% nesta nova safra, totalizando 192,0 Mt.
- O Brasil deve liderar as exportações, com 118,0 Mt, volume 3,1% superior ao registrado no ciclo 2025/26 (114,5 Mt). Já os EUA devem alcançar 46,1 Mt em exportações, representando um crescimento de 11,8% em relação à safra anterior (41,2 Mt).
- Para a Argentina, são projetadas exportações de 6,5 Mt, o que representa uma redução de 27,5% em comparação com o ciclo anterior (8,9 Mt).
Importações
- As importações mundiais de soja devem passar de 188,5 Mt na safra 2025/26 para 190,8 Mt no novo ciclo, representando um aumento de 1,2%.
- A China deve importar 115,0 Mt, volume 1,8% superior ao registrado na safra anterior (113,0 Mt). Já a União Europeia deve importar 13,7 Mt, o que representa uma redução de 2,1% em comparação com o ciclo anterior (14,0 Mt).
- Para o México, são esperadas importações de 6,8 Mt nesta safra, representando uma redução de 2,1% em relação ao ciclo anterior (6,9 Mt).
Estoques
- Os estoques finais mundiais de soja devem apresentar uma leve redução, totalizando 124,3 Mt, volume 0,5% inferior ao registrado na safra anterior (124,9 Mt). Nos EUA, os estoques devem diminuir apenas 0,1%, enquanto na Argentina devem aumentar 1,7%. Brasil e China devem registrar reduções de 1,6% e 0,2%, respectivamente.